作者注:في الجولة الأولى من تقييم GDPx، لم ينجح أي نموذج في اجتياز مهام القطاعين المالي والقانوني بالكامل وفق معيار القبول الثنائي الصارم. يستعرض هذا المقال الأخطاء المحددة في حالتين منشورتين، ويوضح لماذا لا تعني القدرة على إجراء الحسابات وصياغة العقود القدرة على تسليم عمل يستوفي المتطلبات.
في 2 نوفمبر 2026، أصدرت SemiAnalysis معيار GDPx v1.0 لتقييم المهام المهنية عالية الصعوبة. ومن بين المجالات الأحد عشر، لم ينجح أي من النماذج المختبرة في اجتياز مهام المجالين المالي والقانوني بالكامل وفق معيار النجاح الثنائي المعتمد أصلاً. واضطر فريق البحث إلى استخدام «متوسط الدرجات الجزئية» لإظهار الفروق بين النماذج.
هذه ليست خلاصة انفعالية تقول إن «الذكاء الاصطناعي غير مجدٍ». فقد حصلت بعض النماذج على متوسط درجات جزئية بلغ 44% في الحالة القانونية، واجتازت نحو نصف فحوص القبول في الحالة المالية. والسؤال الذي يستحق الاهتمام هو: لماذا لا يكفي إنجاز نصف المهمة بصورة صحيحة لتسليمها؟
ما ستتعلمه: بعد قراءة هذا المقال، ستتعرف إلى المبالغ الرئيسية وعدد حالات الفشل ومعايير التقييم في مهمة Bellwood-QoE المالية ومهمة تعديل النظام الأساسي لجولة تمويل من السلسلة B. وستتمكن أيضاً من التمييز بوضوح أكبر بين قدرة الذكاء الاصطناعي على المساعدة وقدرته على تسليم عمل يتحمل مسؤوليته بشكل مستقل.
إخفاق كامل في مهام التمويل والقانون: نظرة سريعة على أهم نتائج GDPx
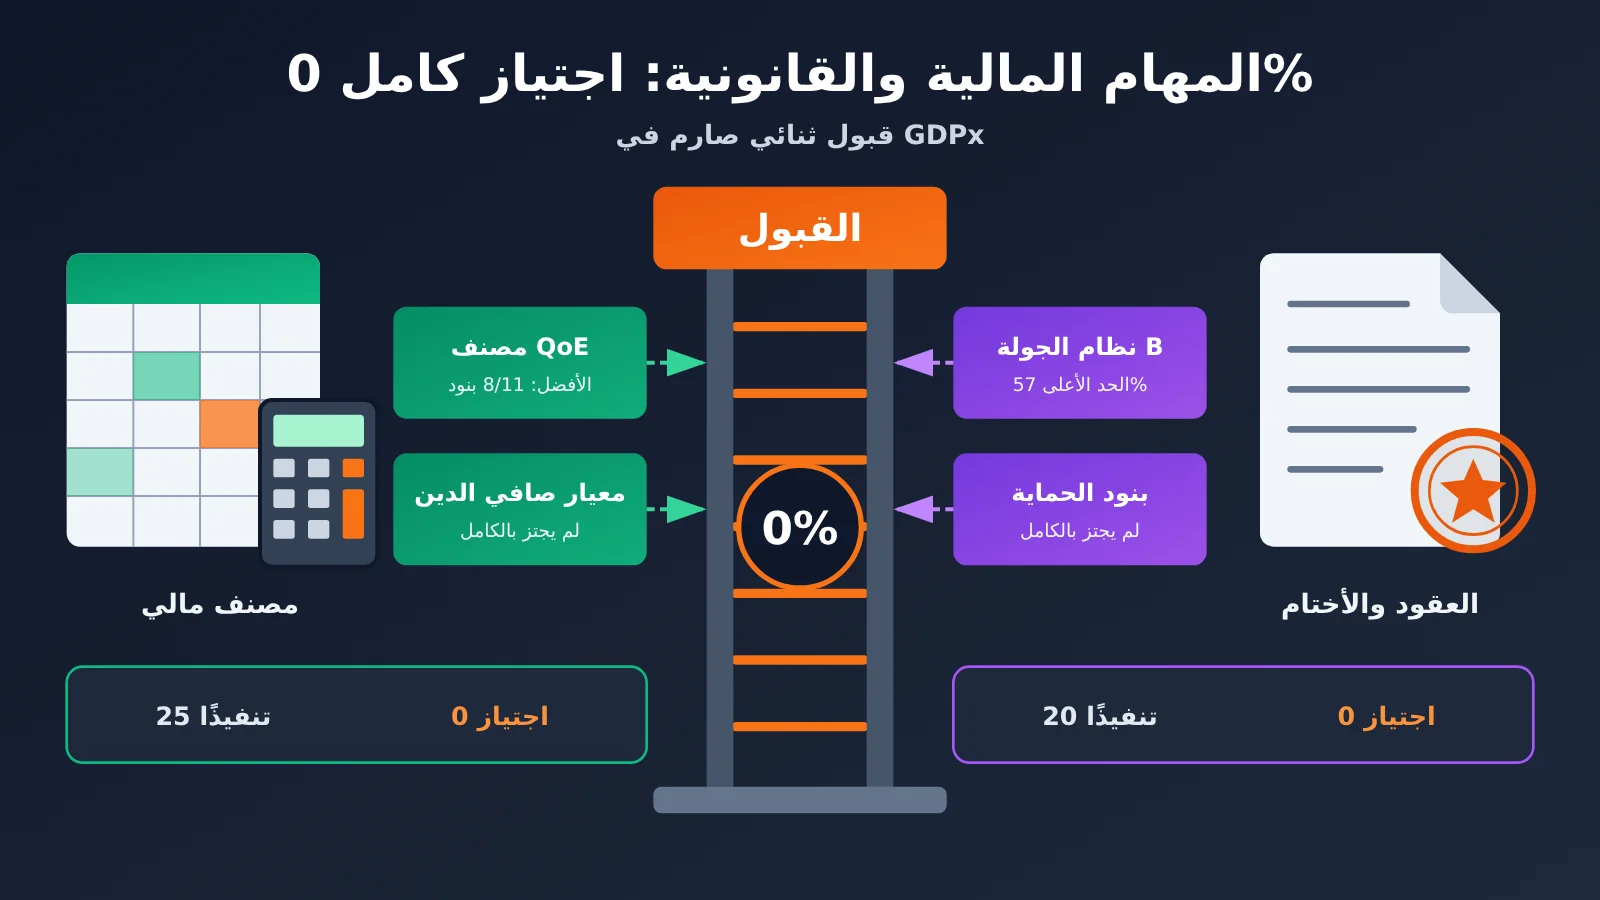
غطّت النسخة الأولى من GDPx 11 مجالًا مهنيًا و206 مهام، بحد أقصى افتراضي يبلغ 8 ساعات لكل مهمة. ويختبر التقييم الأداء المتكامل لـ«النموذج + إطار عمل الوكيل + الأدوات + بيئة العمل». ولم تتجاوز نتيجة Claude Opus 5.5، صاحب المركز الأول في الترتيب العام، 12.0%. وفي هذا السياق، برز مجالي التمويل والقانون بنتائجهما اللافتة.
| البند | مجال التمويل | مجال القانون |
|---|---|---|
| عدد المهام | 24 مهمة | 20 مهمة |
| الشريك المتخصص | Living Context | Chakra |
| الحالة المنشورة | Bellwood-QoE (مصنف لتحليل جودة الأرباح) | quillon-series-b-redline (تعديل النظام الأساسي لجولة التمويل B) |
| عدد مرات تنفيذ الحالة المنشورة | 25 تنفيذًا مختارًا | 20 تنفيذًا باستخدام 4 نماذج |
| عدد مرات الاجتياز الكامل | 0 | 0 |
| الدرجة الثنائية الصارمة | 0% | 0% |
| الدرجات الجزئية | اجتاز أفضل تنفيذ 8 من أصل 11 فحصًا | المتوسط 18%، وأعلى درجة لتنفيذ واحد 57% |
عند قراءة هذا الجدول، يجدر الانتباه إلى نقطتين. أولًا، لا تعني الدرجة الثنائية البالغة 0% أن جميع نتائج التنفيذ بلا قيمة؛ فالدرجات الجزئية لم تكن صفرًا. ثانيًا، يشير الرقمان 25 و20 إلى اختبارات حالة منشورة واحدة في كل مجال، ولا يعنيان أن إجمالي مرات التنفيذ اقتصر عليهما في مهام التمويل الـ24 أو مهام القانون الـ20.
لماذا تخضع مهام التمويل والقانون لمعايير قبول صارمة؟
المخرجات المطلوبة في كلا المجالين هي «ملفات يمكن استخدامها مباشرة في معاملات حقيقية»، وليست مجرد توصيات. ففي العناية الواجبة لصفقات الاندماج والاستحواذ أو في مفاوضات التمويل، قد يؤدي خطأ في احتساب صافي الدين أو وجود بند حماية يمكن الالتفاف عليه إلى جعل الملف بأكمله غير صالح للاستخدام. لذلك اعتمد GDPx معايير قبول صارمة قريبة من متطلبات التسليم المهني، وهو السبب المباشر وراء ظهور نتيجة 0%.
حالة في المهام المالية: كيف جعل اختبار Bellwood-QoE الذكاء الاصطناعي يحسب الأرقام بشكل صحيح دون أن يقدّم نتيجة مقبولة
خلفية الصفقة ومتطلبات المهمة
حوّل Living Context خبرات من صفقات حقيقية إلى بيئة اختبار مجهّلة الهوية: استحوذ صندوق الأسهم الخاصة Bannock Capital على نحو 62% من أسهم Haverly Snack Company، في صفقة تبلغ قيمتها نحو 880 مليون دولار، مع ترتيب مقابل مشروط إضافي. وتضم البيئة نحو 4000 ملف مجهّل الهوية، تشمل دفاتر الأستاذ المالية، والكشوف البنكية، وبيانات الرواتب، وأعمار الذمم المدينة، والمراسلات التعاقدية، واتفاقيات الصفقة، وجداول التعديلات التاريخية، وملفات عمل المستشارين من مختلف الأطراف.
كان على النموذج استكمال مصنف تحليل جودة الأرباح (QoE) غير المكتمل. وتطلّب ذلك تحديد البيانات الصحيحة، وتصحيح الأرقام والتصنيفات الخاطئة، مع الحفاظ على البنود الصحيحة وهيكل الحسابات. كما كان عليه مراجعة تعديلات EBITDA، ومواءمة رأس المال العامل على مدى 12 شهرًا، ومعالجة نطاق صافي الدين، وتقديم أدلة مستندية لكل تعديل، وضمان اتساق المراجع بين الجداول. وكان المطلوب تسليم المصنف المعدّل نفسه.
نتائج اختبار Bellwood-QoE
| النموذج | متوسط عدد فحوصات القبول المجتازة من أصل 11 | هل اجتازها جميعًا؟ |
|---|---|---|
| GPT-6.1 Sol | 5.6 فحص | لا |
| Claude Opus 5.5 | 5.4 فحص | لا |
| GPT-6 Astra | 5.4 فحص | لا |
| GLM 5.3 | أقل من فحصين | لا |
| Grok 4.7 | أقل من فحصين | لا |
| أفضل تنفيذ منفرد | 8 فحوصات | لا |
اجتازت أقوى النماذج نحو نصف الفحوصات في المتوسط، بينما اجتاز أفضل تنفيذ منفرد 8 فحوصات. لكن وجود خطأ مالي جوهري في أي من الفحوصات المتبقية يكفي لجعل المصنف بأكمله غير صالح للتسليم. وتوضح الأنواع الثلاثة التالية من الأخطاء موضع المشكلة.
الخطأ المالي الأول: تفسير تعديل بقيمة 418 دولارًا على نحو أوسع من اللازم
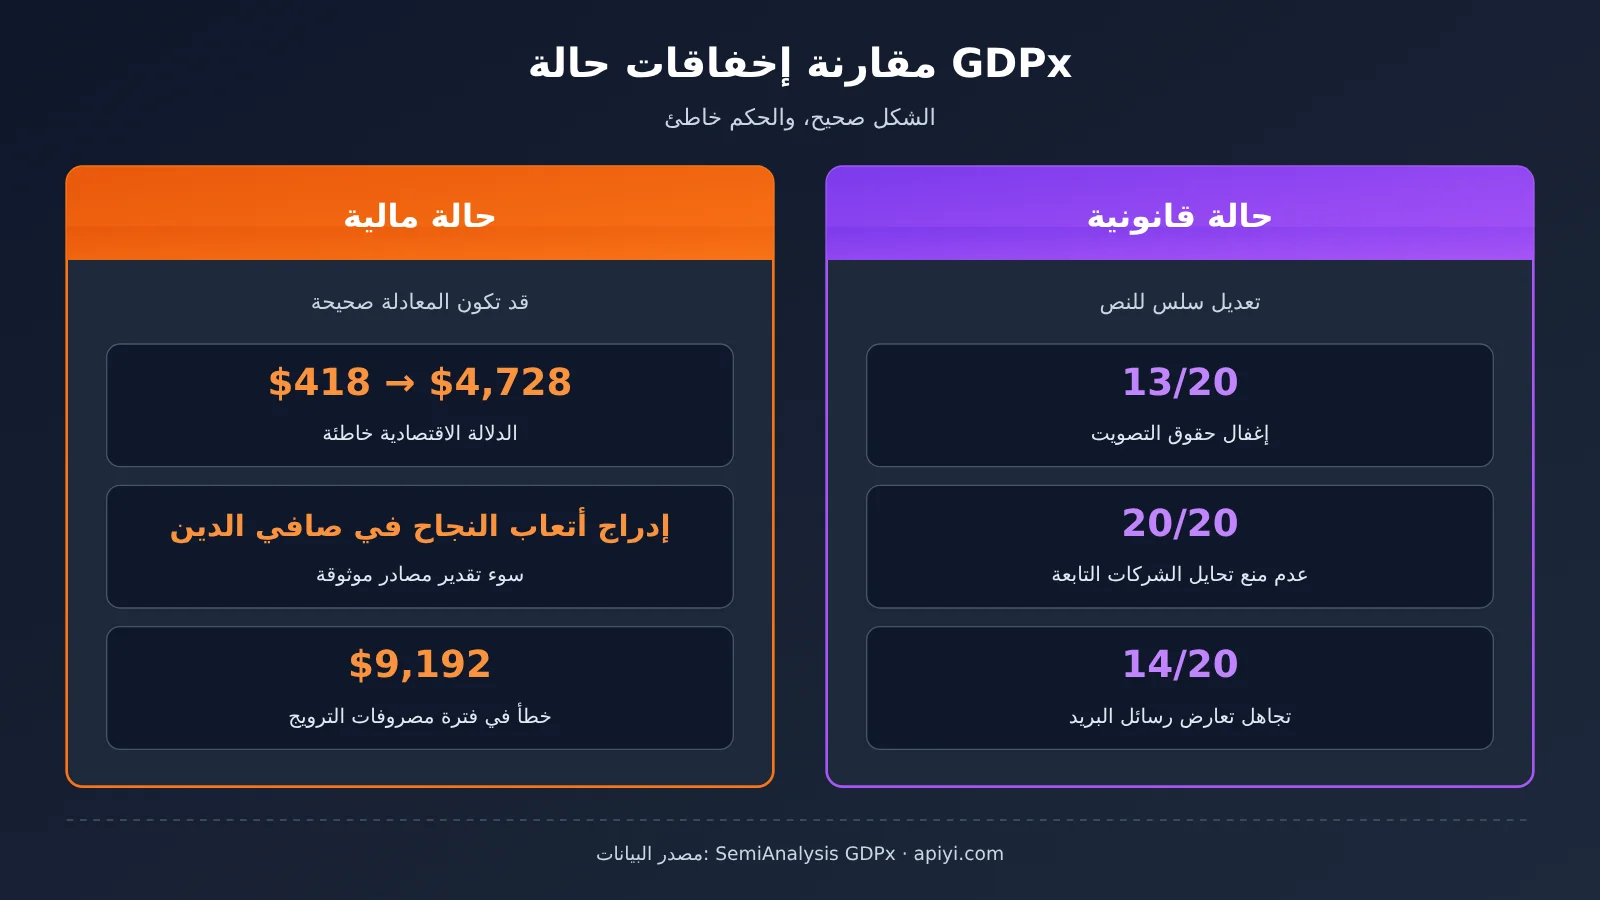
فسّرت بعض النماذج الإعفاء من تعديل بقيمة 418 دولارًا ناتج عن تدقيق تأميني على أنه يعني «انتهاء الالتزام السابق بموجب بوليصة تأمين إصابات العمل بالكامل». ونتيجة لذلك، قُدّرت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) للأشهر الـ12 الماضية بأقل من قيمتها بمقدار 4728 دولارًا. وظهر هذا التفسير الخاطئ في 10 من أصل 15 تنفيذًا ذا صلة لنماذج Opus وAstra وSol.
لم يكن الخطأ في عملية الضرب. فقد وسّع النموذج المعنى المحاسبي والقانوني لتعديل محدد، وحوّله إلى استنتاج بشأن المسؤولية التأمينية التاريخية بأكملها. وانحراف الـ4728 دولارًا هو نتيجة هذا التفسير الخاطئ، وليس مضاعفًا لمبلغ 418 دولارًا. ومن الصعب اكتشاف هذا النوع من الأخطاء عبر «إعادة التحقق من الحسابات مرارًا»، لأن المعادلة نفسها قد تكون صحيحة.
الخطأ المالي الثاني: إدراج رسوم الصفقة ضمن صافي الدين
في 15 عملية تنفيذ، أُدرجت أتعاب النجاح المستحقة للمصرف الاستثماري ضمن صافي الدين، رغم أن اتفاقية شراء الصفقة تنص على معاملتها بوصفها تكاليف صفقة منفصلة. استطاع النموذج العثور على هذه الأتعاب وإجراء عمليات الجمع والطرح بشكل صحيح، لكنه لم يلتزم بالمعالجة المحددة في الاتفاقية الملزمة.
هذا هو الفرق بين «توفر البيانات» و«التصنيف التجاري الصحيح». ففي عمليات الاندماج والاستحواذ، يؤثر صافي الدين عادةً في المبلغ الذي يدفعه المشتري فعليًا، لذا لا يقتصر أثر خطأ التصنيف على جدول البيانات.
الخطأ المالي الثالث: إغفال مصروفات تستلزم التعديل
اكتشف فريق البحث أيضًا مجموعة من المشكلات الأقل وضوحًا:
- في 17 عملية تنفيذ، استمر النموذج في اعتبار رواتب أفراد الأسرة الذين لم يعملوا فعليًا مصروفات تشغيل عادية للشركة؛
- لم تتعرف معظم عمليات التنفيذ على المصروفات الشخصية للمالك، لأنها سُجلت فقط في خانة الملاحظات بدفتر الأستاذ العام؛
- في 10 من أصل 15 عملية تنفيذ لأقوى النماذج، أُغفل تعديل لمصروف ترويجي سابق بقيمة 9192 دولارًا، فاحتُسب مصروف يخص فترة أخرى ضمن فترة الاثني عشر شهرًا الحالية.
تمس هذه الأخطاء الفترة المحاسبية، وطبيعة المصروفات، ومصادر الأدلة، والجوهر الاقتصادي للصفقة. ويهدف تحليل جودة الأرباح تحديدًا إلى استبعاد البنود التي «تبدو مصروفات تشغيلية، لكنها ليست كذلك». وإذا أُغفلت، فلن يعكس EBITDA قدرة الشركة الحقيقية على تحقيق الأرباح.
حالة مهمة قانونية: لماذا كانت جميع المحاولات العشرين لتعديل النظام الأساسي في جولة التمويل B غير صالحة للاستخدام؟
متطلبات المهمة القانونية
في مهمة quillon-series-b-redline، مثّل الذكاء الاصطناعي المستثمر الرئيسي في جولة التمويل B لتعديل النظام الأساسي للشركة المزمع توقيعه. وشملت المواد المقدمة قائمة شروط الاستثمار الموقّعة، وجدول هيكل الملكية، ورسائل العميل الإلكترونية، ومسودة النظام الأساسي، والوثائق ذات الصلة بالصفقة. وكان معيار النجاح هو حماية الحقوق القانونية للمستثمر، من دون تعديل الشروط التجارية المتفق عليها بلا مبرر. هذه مهمة تتطلب حكماً قانونياً يستند إلى مقارنة عدة مستندات، وليست مجرد تحسين للصياغة.
نتائج القضية القانونية وثلاثة أنواع من الأخطاء الجوهرية
| المؤشر | النتيجة |
|---|---|
| الوصول الكامل إلى معيار القابلية للاستخدام | 0/20 مرة |
| متوسط الدرجة الجزئية | 18% |
| الدرجة الجزئية لكل نموذج | Opus 5.5: 44%، وGPT-6 Astra: 25%، وGemini 4 Argon: 2%، وGLM 5.3: 0.5% |
| أعلى درجة جزئية في محاولة واحدة | 57% (Opus 5.5) |
| عدم اكتشاف إمكانية إزالة بند الحماية بتصويت المساهمين | 13/20 مرة |
| عدم منع الالتفاف عبر الشركات التابعة | 20/20 مرة |
| عدم الإشارة إلى التعارض بين رسالة العميل وقائمة الشروط | 14/20 مرة |
تجدر الإشارة إلى أن نسبة 18% هي متوسط الدرجات الجزئية للمحاولات المتعلقة بهذه القضية، وليست درجة موحدة للمجال القانوني كله في GDPx.
الخطأ الأول: قراءة البنود دون حساب الأصوات. في 13 محاولة، لم يُكتشف أن المساهمين الآخرين يمتلكون حقوق تصويت كافية لإزالة بند الحماية الذي يحتاج إليه المستثمر الرئيسي. وجود بند حماية في النظام الأساسي لا يعني أن هذه الحماية مضمونة. ولا يمكن تحديد ما إذا كان بالإمكان إلغاء البند إلا بحساب حقوق التصويت بالاستعانة بجدول هيكل الملكية.
الخطأ الثاني: تعديل الصياغة دون منع الالتفاف. أخفقت المحاولات العشرون جميعها في منع الشركة بفعالية من استخدام شركاتها التابعة للالتفاف على قيود حماية المستثمرين الواردة في النظام الأساسي. فالبند يقيّد الشركة نفسها، وإذا لم يشمل الشركات التابعة، يمكن تنفيذ النشاط الفعلي من خلال كيان آخر. وفهم المعنى الحرفي للبند لا يعني اكتشاف الطرق العملية للالتفاف عليه.
الخطأ الثالث: التعامل مع البريد الإلكتروني بوصفه الاتفاق النهائي. في 14 محاولة، اعتُمدت الشروط التي طلبها العميل في بريده الإلكتروني مباشرة، دون الإشارة إلى تعارضها مع قائمة الشروط الموقّعة. وإجراء هذه التعديلات يعادل إعادة التفاوض من طرف واحد على شروط الصفقة المتفق عليها. أما التصرف السليم فهو اكتشاف التعارض وتنبيه المستخدم إليه، لا قبول جميع الطلبات دون تمحيص.
كيف يضبط التقييم القانوني موثوقية النتائج؟
يتضمن تصميم التقييم لدى Chakra عدة إجراءات: يضع متخصصون في القانون المتطلبات، وتُستخدم عينات صحيحة وغير صحيحة وصحيحة جزئيًا لمعايرة معايير التقييم، وتُراجع الأحكام المثيرة للجدل يدويًا، ويُفحص نموذج التقييم بحثًا عن أي تحيز. ويُقيَّم كل مخرج خمس مرات، مع تتبّع مدى اتساق نتائج كل بند من بنود القبول. لكن هذه الإجراءات تندرج ضمن ضبط الجودة الداخلي الذي يصفه الشريك، ولا تعني أن جهة مستقلة تمامًا تحققت من خلو التقييم من الأحكام الخاطئة.
السبب المشترك للإخفاق في المهام المالية والقانونية: ليست المشكلة في الكتابة، بل في الحكم
لخّص فريق Living Context الأخطاء الشائعة في الحالات المالية في أربع فئات، تتوافق إلى حد كبير مع الملاحظات في الحالات القانونية:
| نمط الإخفاق | ظهوره في الحالات المالية | ما يقابله في الحالات القانونية | الدرس المهني |
|---|---|---|---|
| الخطأ في تقدير موثوقية المستندات | الاعتماد على جدول قديم لأن أرقامه أكثر وضوحًا، وتجاهل اتفاقية موقّعة | تقديم رسالة العميل الإلكترونية على قائمة الشروط | تحديد «ترتيب أولوية المستندات بحسب قوتها» أولًا |
| إغفال الآثار اللاحقة | إكمال الحسابات مع إغفال أثرها على الضرائب والديون والالتزامات الناشئة عن الصفقة | تعديل بند حماية دون حساب أثره على هيكل التصويت | تتبّع الآثار اللاحقة لكل تعديل |
| مراجعة الحسابات دون الفرضيات | التحقق المتكرر من العمليات الحسابية رغم خطأ فرضيات العمل | صياغة دقيقة لا تغطي مسار الشركات التابعة | مراجعة الفرضيات أهم من مراجعة الحسابات |
| الإضرار بالبنية الأصلية أثناء التعديل | استبدال الصيغ بأرقام ثابتة، وقطع الروابط بين الجداول | تعديل شروط تجارية سبق الاتفاق عليها | يجب أن يكون الناتج «مصحّحًا دون إفساد ما كان سليمًا» |
هذه أنماط إخفاق لخّصها فريق البحث، وليست معدل خطأ موحدًا ينطبق على جميع النماذج المالية للشركات أو المستندات القانونية. وما تكشفه هو أن الصعوبة الأساسية لا تكمن غالبًا في توليد النص، بل في اختيار المستندات، والاستدلال المهني، والقيود الضمنية، والاتساق بين المستندات، والقبول النهائي للنتيجة. وكلما كانت إجابة النموذج أكثر سلاسة، سهل التغاضي عن هذه المشكلات.
تحليل أثر تطبيقات الذكاء الاصطناعي في التمويل والقانون: كيف نميّز بين المساعدة والتسليم النهائي؟
التأثير على مسؤولي الذكاء الاصطناعي والمطورين في المؤسسات
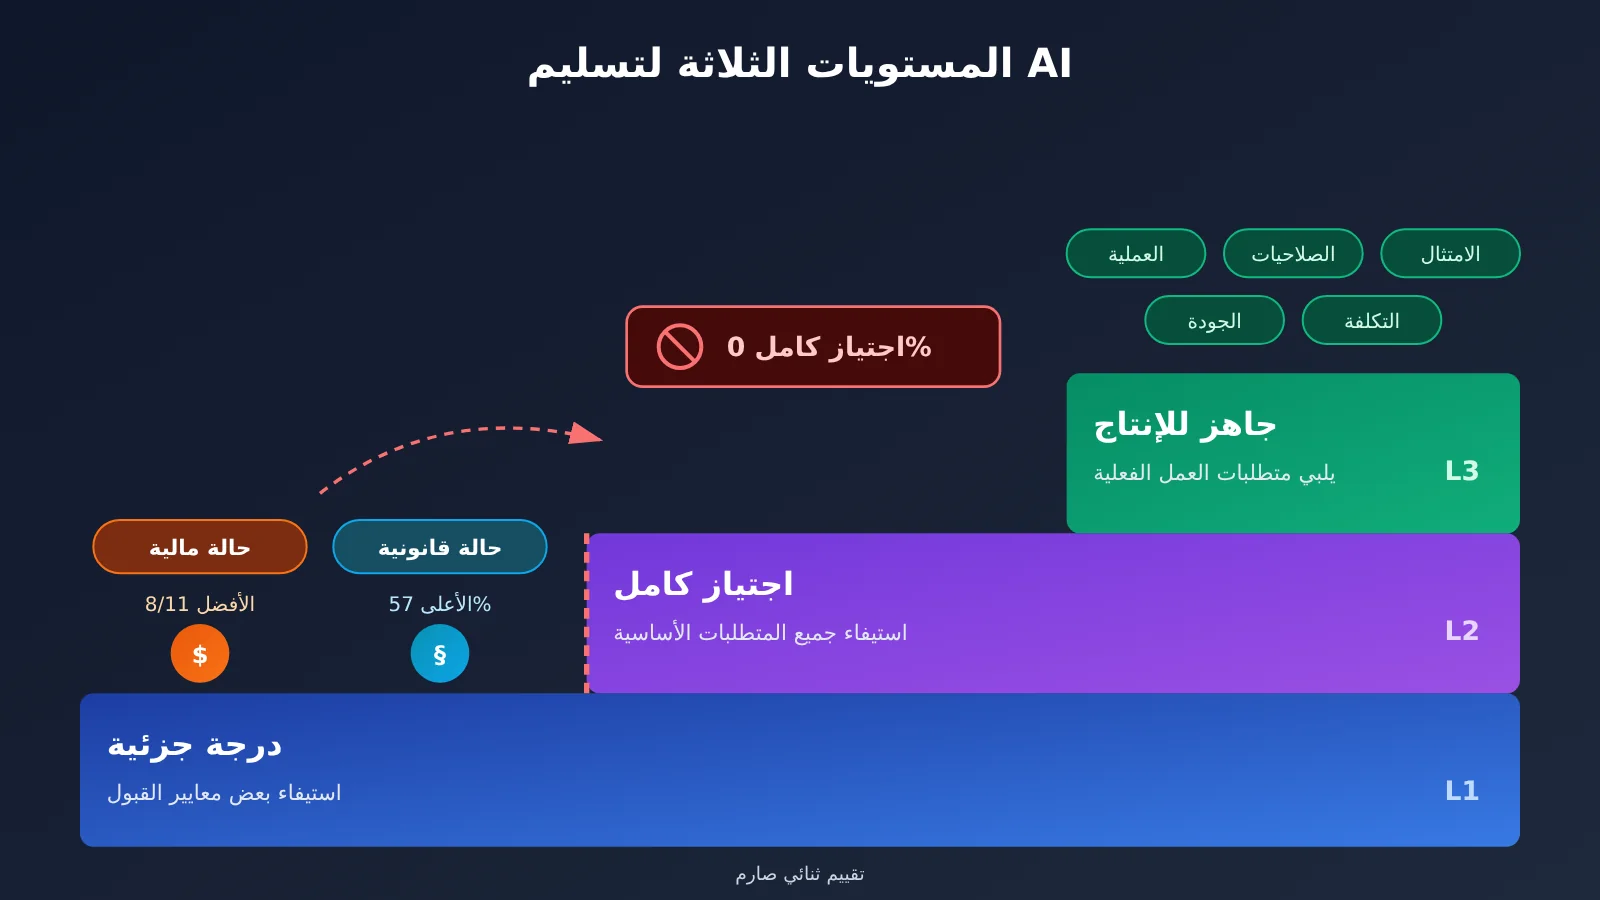
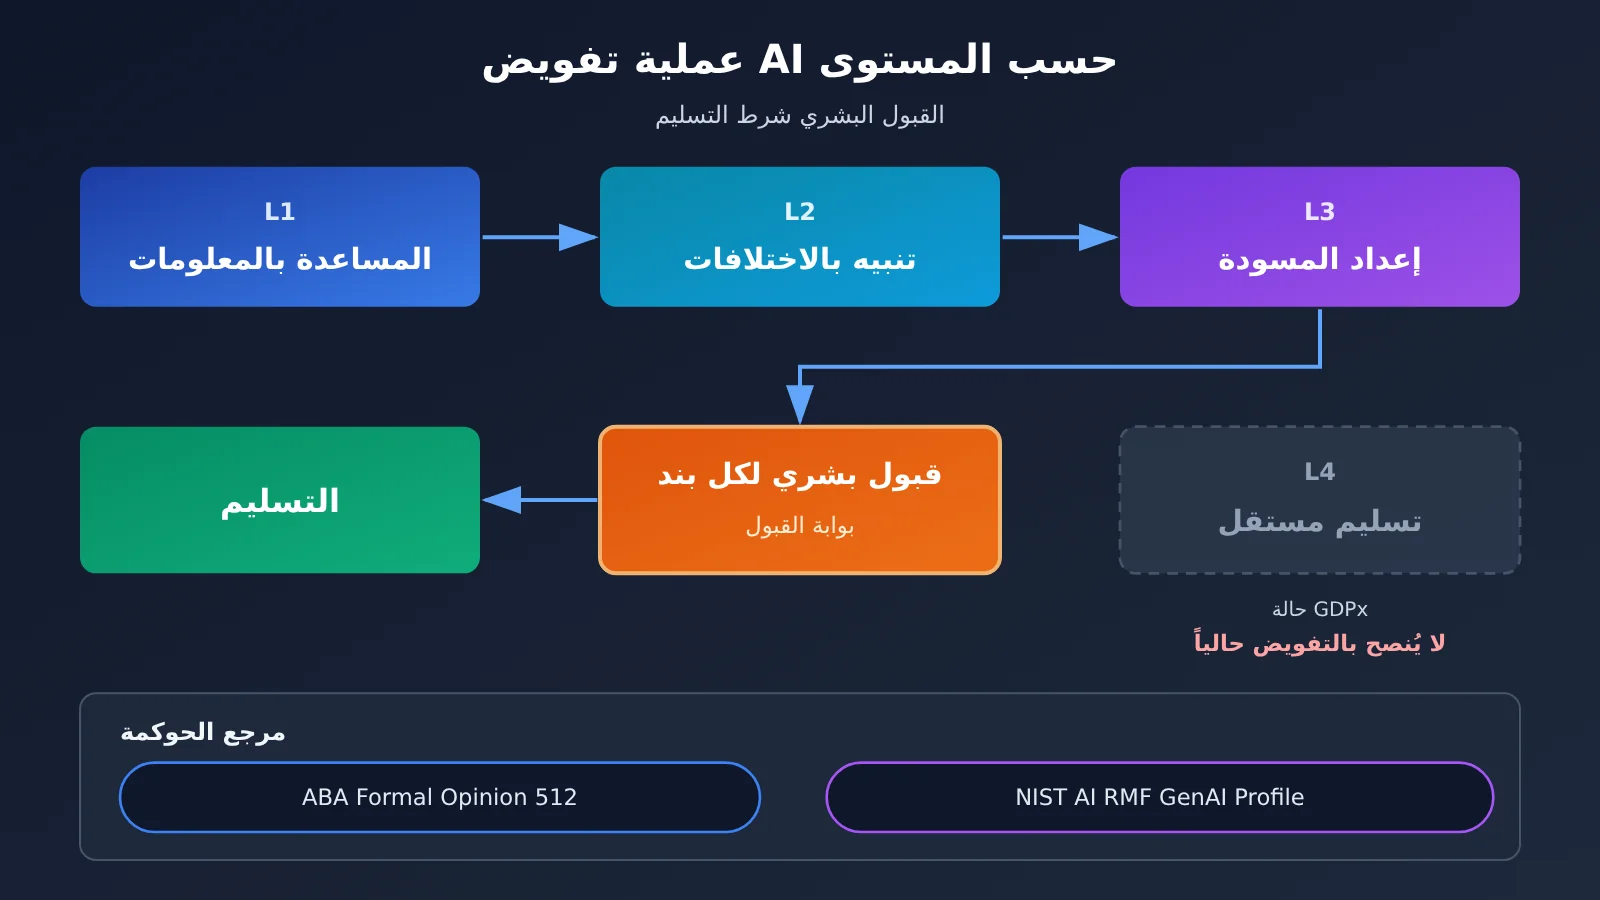
لا تنفي دراسة GDPx قيمة استخدام الذكاء الاصطناعي لمساعدة المهنيين في عملهم. فالدرجات الجزئية تشير إلى أن النماذج باتت قادرة على استيفاء نسبة من متطلبات القبول. لكن الدراسة لم تقدم أدلة تحدد مقدار الوقت أو التكلفة التي يمكن توفيرها عند مشاركة البشر، لذلك لا ينبغي تحويل نتائج الحالات مباشرة إلى عائد على الاستثمار (ROI). والأفضل عمليًا هو تحديد مستوى التفويض بحسب المخاطر، بالاستعانة بالجدول التالي:
| مستوى التفويض | الاستخدامات المعتادة | دور الإنسان | طريقة القبول |
|---|---|---|---|
| L1 المساعدة في جمع المعلومات | التنظيم الأولي للمواد وفحص البيانات الشاذة | مراجعة عينات | تُستخدم النتائج كمؤشرات فقط |
| L2 التنبيه إلى الاختلافات | رصد الاختلافات في البنود والبيانات وإعداد قوائم التعارضات | تأكيد كل بند | يحدد المختص صحة النتائج |
| L3 إعداد المسودة الأولى | مسودة أولى لتعديل المصنفات، ومسودة تُظهر تعديلات اللوائح | مراجعة شاملة | التحقق من كل بند وفق قائمة مراجعة |
| L4 التسليم المستقل | التوقيع أو التقديم المباشر إلى جهات خارجية | — | تشير حالات GDPx إلى أن هذا التفويض غير مناسب حاليًا |
يتماشى هذا التصنيف مع توجه الإرشادات الخارجية. ففي 29 يوليو 2024، أصدرت نقابة المحامين الأمريكية (ABA) الرأي الرسمي رقم 512، الذي يوضح أن على المحامين، عند استخدام الذكاء الاصطناعي التوليدي، مراعاة مسؤولياتهم المتعلقة بالكفاءة المهنية وسرية معلومات العملاء والتواصل والإشراف والرسوم المعقولة. كما ينبغي لهم فهم قدرات الأدوات وحدودها، وعدم الاعتماد على مخرجاتها دون التحقق منها. كذلك، أكد ملف الذكاء الاصطناعي التوليدي ضمن إطار إدارة مخاطر الذكاء الاصطناعي (AI RMF)، الذي نشره المعهد الوطني الأمريكي للمعايير والتكنولوجيا (NIST) في 26 يوليو 2024، أن على المؤسسات تنظيم الإشراف البشري والتقييم والتوثيق والحوكمة وفق سياق الاستخدام. وتجدر الإشارة إلى أن رأي ABA يمثل إرشادًا لأخلاقيات مهنة المحاماة في الولايات المتحدة، وأن وثيقة NIST ليست من نتائج اختبارات GDPx؛ لذا لا يمكن الاستفادة منهما إلا كمرجعين إرشاديين عند النظر في مجالات أخرى.
بناء سير عمل مساعد للتنبيه إلى التعارضات باستخدام API
من أكثر الأخطاء شيوعًا في الحالة القانونية ضمن GDPx عدم الإشارة إلى التعارض بين بريد العميل الإلكتروني والبنود الموقّعة. وتناسب مهام «اكتشاف الاختلافات وطرح الأسئلة» المساعدة من المستوى L2، بشرط استخدام المخرجات كمؤشرات يراجعها الإنسان. في المثال التالي، يقارن النموذج بين نصّين ويسرد التعارضات والمسائل التي تحتاج إلى تأكيد بشري:
import openai

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # واجهة APIYI المتوافقة مع OpenAI
)

resp = client.chat.completions.create(
    model="claude-sonnet-4-20250514",
    messages=[{"role": "user", "content": "对照【已签署条款清单】与【客户邮件】,只列出冲突项和需人工确认的问题,不要直接修改条款。\n条款清单:...\n客户邮件:..."}]
)
print(resp.choices[0].message.content)
عرض شفرة التنفيذ الكاملة (مقارنة مخرجات نماذج متعددة + قائمة مراجعة بشرية)
import openai
from typing import List, Dict

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # استدعاء نماذج من مزودين متعددين بمفتاح واحد
)

SYSTEM = (
    "你是交易文件审查助手。你的输出只作为专业人员的审查线索,"
    "必须遵守:1) 已签署文件效力优先于邮件和旧表格;"
    "2) 发现冲突时提示,不得自行改写商业条款;"
    "3) 每条结论标注依据的文件名和段落;"
    "4) 无法确认的事项明确写'需人工确认'。"
)

CHECKS = [
    "客户邮件中的要求是否与已签署条款清单冲突",
    "结合股权结构,其他股东能否凭投票权移除保护条款",
    "保护条款是否覆盖子公司,是否存在绕行路径",
]

def review(docs: str, models: List[str]) -> Dict[str, str]:
    """توليد مؤشرات للمراجعة باستخدام عدة نماذج كلٍّ على حدة، لتسهيل المقارنة البشرية بينها"""
    prompt = "请逐项检查:\n" + "\n".join(f"- {c}" for c in CHECKS) + f"\n\n材料:\n{docs}"
    results = {}
    for m in models:
        try:
            r = client.chat.completions.create(
                model=m,
                messages=[{"role": "system", "content": SYSTEM},
                          {"role": "user", "content": prompt}],
                temperature=0
            )
            results[m] = r.choices[0].message.content
        except Exception as e:
            results[m] = f"调用失败: {e}"
    return results

if __name__ == "__main__":
    out = review("条款清单:...\n股权结构表:...\n客户邮件:...\n章程草稿:...",
                 ["claude-sonnet-4-20250514", "gpt-4o"])
    for model, text in out.items():
        print(f"===== {model} =====\n{text}\n")
    # يقرر المحامي أو المختص المالي اعتماد النتائج من عدمه، بمراجعتها بندًا بندًا وفق قائمة القبول
🚀 نصيحة للبدء سريعًا: عند بناء سير عمل مساعد من هذا النوع، يمكنك البدء عبر APIYI apiyi.com للوصول إلى عدة نماذج رائدة باستخدام مفتاح API واحد، ومقارنة قدرتها على رصد التعارضات في عيناتك بعد إزالة البيانات الحساسة منها. ويمكن للمستخدمين الجدد الاستفادة من رصيد الاختبار المجاني للتحقق على نطاق صغير، ثم تقرير ما إذا كانوا سينتقلون إلى تجربة سير العمل.
التأثير في قطاعَي التكنولوجيا المالية والقانونية
تذكّرنا نتائج GDPx بأن تقييم منتجات الذكاء الاصطناعي المتخصصة لا ينبغي أن يقتصر على سلاسة العروض التوضيحية للمحادثات، بل يجب أن يشمل قدرة المخرجات النهائية على اجتياز المراجعة المهنية. بالنسبة إلى المورّدين، ستظهر تنافسية المنتجات بشكل أكبر في تفاصيل هندسية مثل «إعطاء الأولوية للوثائق المرجعية» و«التنبيه إلى التعارضات» و«الحفاظ على بنية الصيغ الأصلية» و«تتبّع مصادر الأدلة». أما المشترون، فعليهم إجراء اختبارات مستقلة باستخدام مهام قريبة من طبيعة أعمالهم. ولم تنشر GDPx نفسها سوى جزء من المهام ومسارات التنفيذ، لذا لا تزال هناك حاجة إلى مزيد من المراجعات وإعادة التجارب من جهات خارجية.
💡 نصيحة عند الاختيار: يختلف أداء النماذج بوضوح من مجال إلى آخر، ولا يمكن لترتيب شامل واحد أن يعكس احتياجات عملك. يُنصح باختبار عدة نماذج بالتوازي على مهامك عبر الواجهة الموحدة من APIYI apiyi.com، مع تسجيل الدرجات الجزئية ومدى اجتياز المعايير الأساسية، بدلًا من الاكتفاء بالنظر إلى متوسط الدرجات. ولمعرفة النماذج المتاحة، يُرجى الرجوع إلى قائمة المنصة المحدّثة.
الأسئلة الشائعة FAQ
س1: هل يعني «الإخفاق الكامل» في المهام المالية والقانونية أن الذكاء الاصطناعي لم ينجز أي شيء بصورة صحيحة؟
لا. نسبة 0% هي نتيجة تقييم ثنائي صارم، وتعني أنه لم تستوفِ أي محاولة جميع المتطلبات الأساسية. في الحالة المالية، اجتازت أفضل محاولة 8 من أصل 11 معيارًا، بينما بلغ متوسط الدرجة الجزئية لنموذج Opus 5.5 في الحالة القانونية 44%. إن إنجاز جزء من المهمة وتسليم عمل يستوفي المعايير أمران مختلفان.
س2: لماذا قد تكون نتيجة الذكاء الاصطناعي خاطئة رغم صحة حساباته؟
لأن الخطأ غالبًا ما يكون في الافتراضات المتعلقة بالعمل، لا في العملية الحسابية نفسها. مثلًا، فُسّر تعديل إعفاء بقيمة 418 دولارًا على نحو مبالغ فيه باعتباره إنهاءً لكامل الالتزامات بموجب بوليصة التأمين، ما أدى إلى التقليل من قيمة EBITDA بمقدار 4728 دولارًا. وفي حالة أخرى، حُدد مبلغ أتعاب نجاح المصرفي بصورة صحيحة، لكنه صُنّف ضمن صافي الديون. لا تكشف إعادة الحساب مرارًا عن أخطاء من هذا النوع.
س3: هل يمكن تعميم استنتاجات GDPx على جميع تطبيقات الذكاء الاصطناعي المالية والقانونية؟
لا. جاءت هذه النتائج من مهام محددة عالية الصعوبة وقواعد تقييم خاصة بها، كما لا يمكن تعميم أسباب الإخفاق المستخلصة من الحالات على القطاع بأكمله. أما التطبيقات الأقل صعوبة أو التي تتضمن تعاونًا بشريًا، فتحتاج إلى تقييم منفصل.
س4: ما الأعمال المالية والقانونية المناسبة للذكاء الاصطناعي في المرحلة الحالية؟
من الاستخدامات المعقولة تنظيم المواد الأولية، والتنبيه إلى الاختلافات في البنود والبيانات، وإعداد المسودات، وفحص البيانات غير المعتادة، والمساعدة في إنشاء قوائم المراجعة. أما مدى ملاءمته لعمل معين، فيحتاج إلى اختبار مستقل يأخذ مستوى المخاطر ومعايير التقييم المهني في الحسبان.
س5: كيف أختبر أداء نموذج في أعمالي بتكلفة منخفضة؟
يمكن اتباع الخطوات التالية:
1. أعدّ عدة عينات حقيقية أزيلت منها البيانات الحساسة، واكتب لكل عينة قائمة تفصيلية بمعايير التقييم؛
2. سجّل في APIYI عبر apiyi.com واحصل على مفتاح API، ثم استخدم رصيد الاختبار المجاني؛
3. اضبط `base_url` في شفرة هذا المقال على `https://api.apiyi.com/v1`، واستدعِ عدة نماذج بالتوازي؛
4. سجّل الدرجات الجزئية ونتائج المعايير الأساسية كلًا على حدة، واترك الحكم النهائي للمتخصصين.
س6: هل يمكن الاسترشاد بتكلفة المهام في تقرير GDPx عند تقدير أسعار API؟
لا. المبالغ بالدولار في GDPx هي متوسط تكلفة المهمة الواحدة في ظروف تشغيل الاختبار المعياري، وليست رسومًا موحدة لأي منصة. تعتمد التكلفة الفعلية على الأسعار الحالية للمنصة المستخدمة وحجم استدعاءاتك. ويمكنك الاطلاع على تفاصيل الدفع حسب الاستخدام في لوحة تحكم APIYI على apiyi.com.
أبرز نتائج تقييم الذكاء الاصطناعي في المهام المالية والقانونية
- لا نجاح وفق معيار القبول الصارم: لم يجتز أي نموذج مهام GDPx في المجالين المالي والقانوني بالكامل وفق المعيار الثنائي.
- لكن الدرجات الجزئية لم تكن صفرًا: اجتازت أفضل محاولة في الحالة المالية 8 من أصل 11 فحصًا، بينما بلغت أعلى درجة لمحاولة واحدة في الحالة القانونية 57%.
- الخطأ في التقدير، لا في الحساب: أدت إساءة تفسير تعديل بقيمة 418 دولارًا إلى تقدير EBITDA بأقل من قيمته بمقدار 4728 دولارًا.
- ترتيب قوة المصادر حاسم: في 14 من أصل 20 تنفيذًا، أعطت النماذج رسالة العميل أولوية على قائمة الشروط الموقّعة.
- القيود الضمنية هي الأصعب: لم تُمنع مخاطر التحايل عبر الشركات التابعة في أي من عمليات التنفيذ العشرين.
- ثلاثة مفاهيم لا ينبغي الخلط بينها: يجب تقييم الدرجة الجزئية، والاجتياز الكامل، والجاهزية للاستخدام الفعلي كلٌّ على حدة.
- ابدأ بالاستخدام المساعد، ثم انتقل إلى تجربة محدودة: يمكن استخدام واجهة APIYI الموحدة للنماذج المتعددة على apiyi.com للتحقق على مراحل باستخدام عيناتك الخاصة.
الخلاصة
يمكن تلخيص أبرز الدروس المستفادة من مهام GDPx المالية والقانونية في ثلاث نقاط:
- السلاسة لا تعني الجودة: قد تكون حسابات الجداول صحيحة وصياغة البنود سلسة، ومع ذلك تقع أخطاء في الجوهر الاقتصادي وهيكل الحقوق والتعارض بين المستندات؛
- التسليم المهني يتطلب حسن التقدير: تكمن صعوبة العمل المهني في تقييم موثوقية المصادر، والآثار الثانوية، والقيود الضمنية، والاتساق بين المستندات؛
- حدّد مستويات التفويض ومعايير القبول بوضوح: استرشد بنهج ABA وNIST، وأبقِ المراجعة البشرية، واستخدم الذكاء الاصطناعي للمساعدة وإعداد المسودات الأولى.
أصبح الذكاء الاصطناعي قادرًا على إنجاز جزء قيّم من المهام المهنية المعقدة، لكنه لا يزال بعيدًا عن تقديم مخرجات يتحمل مسؤوليتها بصورة مستقلة. إذا كنت تقيّم حلول الذكاء الاصطناعي للقطاع المالي أو القانوني، فننصحك باستخدام APIYI عبر apiyi.com لمقارنة الدرجات الجزئية ومعدلات اجتياز المعايير الأساسية لعدة نماذج على عينات من أعمالك، ثم تحديد حدود التفويض.
📚 المراجع
- تقرير SemiAnalysis الأصلي عن GDPx: الأقسام المالية والقانونية، والحالات، وأنماط الإخفاق
- الرابط:
newsletter.semianalysis.com/p/gdpx-measuring-frontier-model-capabilities -
الوصف: المصدر الأولي لبيانات حالتي Bellwood-QoE وquillon-series-b-redline
-
وصف مجالات GDPx ومسارات التنفيذ المنشورة: عدد المهام، والشركاء، ومسارات تنفيذ الوكلاء
- الرابط:
gdpx.semianalysis.com/domains،gdpx.semianalysis.com/rollouts -
الوصف: يتيح الاطلاع على خطوات تنفيذ بعض المهام المنشورة
-
البيان الإخباري بشأن الرأي الرسمي 512 الصادر عن ABA: إرشادات أخلاقيات المهنة للمحامين عند استخدام الذكاء الاصطناعي التوليدي
- الرابط:
americanbar.org/news/abanews/aba-news-archives/2024/07/aba-issues-first-ethics-guidance-ai-tools/ -
الوصف: ينطبق على مهنة المحاماة في الولايات المتحدة، ويمكن الاسترشاد به في مبادئ المراجعة البشرية
-
ملف الذكاء الاصطناعي التوليدي ضمن إطار NIST لإدارة مخاطر الذكاء الاصطناعي: إطار لإدارة مخاطر الذكاء الاصطناعي التوليدي
- الرابط:
nist.gov/publications/artificial-intelligence-risk-management-framework-generative-artificial-intelligence - الوصف: مرجع متعدد القطاعات بشأن الإشراف البشري والتقييم وإجراءات الحوكمة
الكاتب: الفريق التقني في APIYI
التواصل التقني: يسعدنا تواصلكم معنا عبر الصفحة الرئيسية لموقع APIYI الرسمي، ويمكن الاطلاع على مزيد من معلومات التكامل في مركز الوثائق docs.apiyi.com