著者注:本記事はAnthropicの目論見書に載る7つの重要な数字を出発点に、開発者が最も気になる疑問——Claudeは値上げされるのか、そして今後どのリスクに備えるべきか——に答えます。
まず結論から。Anthropicの目論見書を見る限り、Claudeのタスクあたりのコストは継続的に下がっており、全体的な値上げの可能性は低いです。 ただし、目論見書には3つの点も明記されています。短期的には計算資源の単価が上がること、利用制限やレート制限が調整される可能性があること、旧モデルの提供終了が加速する可能性があることです。つまり、Claude APIを使っているチームにとって本当のリスクはある日突然呼び出せなくなったり、強制的に移行を迫られたりすることであり、価格表が高くなることではありません。
2026年10月26日、Anthropic, PBCは米国SECにS-1登録届出書を提出し、ナスダック・グローバル・セレクト・マーケットへの上場を申請しました。ティッカーシンボルはANTです。公式プレスリリースには、発行株式数と価格レンジは未確定であると明記されています。これは巷の噂ではありません。以下で引用する数字はすべて出典を明示しています。目論見書の原文、メディアによる算出、あるいはアナリストの推計です。
本記事の価値:この記事では株の買い方は扱いません。目論見書の数字が、Claudeを現在使っている、あるいはこれから使おうとしている中国国内の開発者にとって何を意味するのかだけを解説します。
Anthropic 目論見書、押さえておきたい7つの数字
ひと言でまとめると:収益は伸び、利益はちょうどプラスに転じ、タスクあたりのコストは下がっている。この3つを並べて見ると、「全面値上げ」には動機が見当たりません。
以下の表は、Claude ユーザーにとって最も関係の深い7つの数字で、いずれも目論見書の原文から抜き出したものです。
| # | キーとなる数字 | 意味 | 出典 |
|---|---|---|---|
| 1 | 2026年上半期の収益 162.86億ドル | 前年同期はわずか11.63億ドル | 目論見書原文 |
| 2 | 純収益維持率 約900% | 既存顧客の今年の支出が去年の約9倍(個人サブスクを除く) | 目論見書原文 |
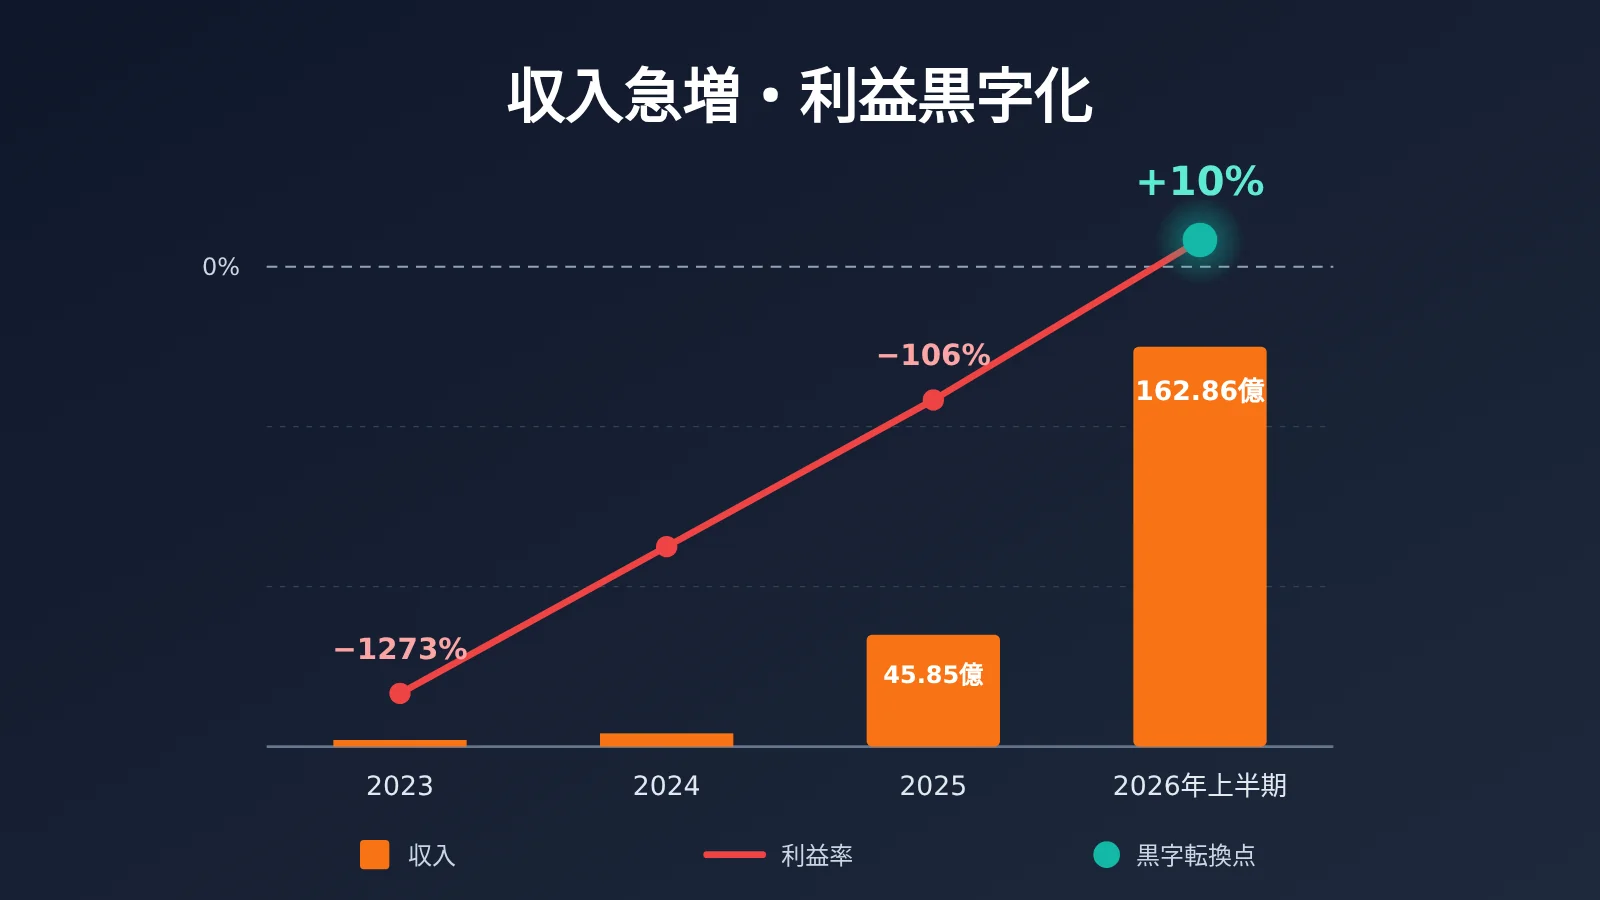
| 3 | 2026年上半期の調整後営業利益率 +10% | 2025年はまだ −106% だった | 目論見書原文 |
| 4 | Opus 5.5 のタスクあたりコストが約40%低下 | Opus 5 との比較で、「値下げ+効率改善」によるもの | 目論見書原文 |
| 5 | 新モデルが収益の80%以上を貢献 | 直近6か月にリリースされたバージョンが第3四半期収益の8割以上を占める | 目論見書原文 |
| 6 | クラウドベンダー経由のチャネルが収益の48% | AWS、Google Cloud、Azure などのマーケットプレイス経由で販売 | 目論見書原文 |
| 7 | 約5%〜7%の収益がポリシー違反顧客によるもの | 利用ポリシーや商業条項への違反が認定され、アクセスが制限または停止された顧客 | 目論見書原文 |
これら7つの数字は3つのグループに分けられます。1〜3は会社の経営が上向いていることを示しており、値上げを迫る財務的なプレッシャーは大きくありません。4〜5は、Anthropic が主に新モデルとタスクあたりのコスト低下によって利用量を伸ばしていることを示しています。6〜7は接続チャネルやアカウントの安全性に直結するもので、後の第4節で詳しく触れます。
Claudeの収益は「利用量」と「新モデル」で急成長
結論を一言で言うと:Claudeの収益成長は主に「より多く使われること」によるもので、「より高く売ること」ではありません。
| 期間 | 収益(米ドル) | 出典 |
|---|---|---|
| 2023年 | 4,100万 | 目論見書の原文 |
| 2024年 | 3.86億 | 目論見書の原文 |
| 2025年 | 45.85億 | 目論見書の原文 |
| 2025年上半期 | 11.63億 | 目論見書の原文 |
| 2026年上半期 | 162.86億 | 目論見書の原文 |
| 2026年第3四半期 | 約169億 | 「2024年第4四半期の1.97億の86倍」からの推計 |
目論見書には、2026年第2四半期の収益が前年同期比1368%、約13.7倍になったと明記されています。第3四半期の具体的な金額は目論見書ではまだ空白で、「2024年第4四半期の86倍」という倍数だけが示されています。この倍数から推計すると第3四半期は約169億ドル、前期比約46%増となり、成長率は鈍化し始めているとする分析もあります。
Claudeの収益を支える利用量のロジック
目論見書によると、収益は主に利用量に応じた課金で、大半は長期契約による拘束がなく、顧客は予算削減のためにいつでも利用量を減らす可能性があります。2026年6月30日時点の残存履行義務(RPO)は108億ドルで、その約75%が今後12か月以内に認識される見込みです。約460億ドルの第2四半期年換算収益に対して、RPOのカバー率は20%未満であり、来年の収益は基本的に顧客が来年どれだけ使うかにかかっている、という分析もあります。
これは開発者にとって朗報です。利用量で稼ぐことを主軸にする企業は、顧客が「高い」と感じて他社に流れることを最も恐れるため、値下げと効率化によって呼び出し回数を増やす方向に動きやすくなります。目論見書にはこんな例があります。2025年11月、Opus 4.5がより高い能力とより低い価格でリリースされた後、四半期の前年同期比収益成長率は48%から132%へと跳ね上がりました。
顧客構成も分散化が進んでいます。過去12か月間に10万ドル以上を支払った顧客は11,900社超、100万ドル以上は1,900社超、1,000万ドル以上は約250社です。第3四半期の収益の約79%は上位5社以外の顧客によるもので、第1四半期は約64%でした。もう一組のデータは、コードを書くチームにとって注目に値します。Claude Codeを利用しているEnterpriseユーザーの上位5%は、Claude Codeを利用していないユーザーの約20倍の費用をかけています。コーディング系AgentはすでにClaude利用量の主要な供給源となっています。
Anthropic の利益が初めてプラスに、ただし指標の見方には注意が必要
一言で結論:調整後ベースではすでに黒字、GAAP ベースではあと一歩。計算コストは依然として最大の支出であり、短期的なキャッシュフロー制約の根源でもある。
| 期間 | 調整後の営業利益率(Non-GAAP) | GAAP 営業利益率 |
|---|---|---|
| 2023年 | −1273% | −1344% |
| 2024年 | −722% | −772% |
| 2025年 | −106% | −176% |
| 2026年上半期 | +10% | −4% |
上記データは目論見書の原文に基づくものです。2026年第2四半期は初の黒字四半期となり、単四半期の GAAP 営業利益率は8%、調整後営業利益率は19%、調整後営業利益は22億ドルとなりました。Fortune の計算によると、上半期の調整後営業利益は約16億ドル、GAAP 営業損失は6.93億ドルで、前年同期は約21億ドルの損失でした。TechCrunch が報じた上半期の純損失807億ドルは、主に転換社債に関連する非現金の会計調整によるもので、事業そのものが多額の損失を出しているわけではありません。
粗利益率も同様に指標の見方が重要です。CNBC が上半期の売上原価23.8億ドルを基に計算すると、インプライド粗利益率は約85%、前年同期は約12%でした。この数字は高すぎるとの分析もあり、理由は2つあります。クラウド事業者の手数料と無料ユーザーの推論コストが売上原価に計上されておらず、訓練・研究用の計算リソースは研究開発費に計上されているためです。
Anthropic の計算コストと「数千億ドル規模」のコミットメント
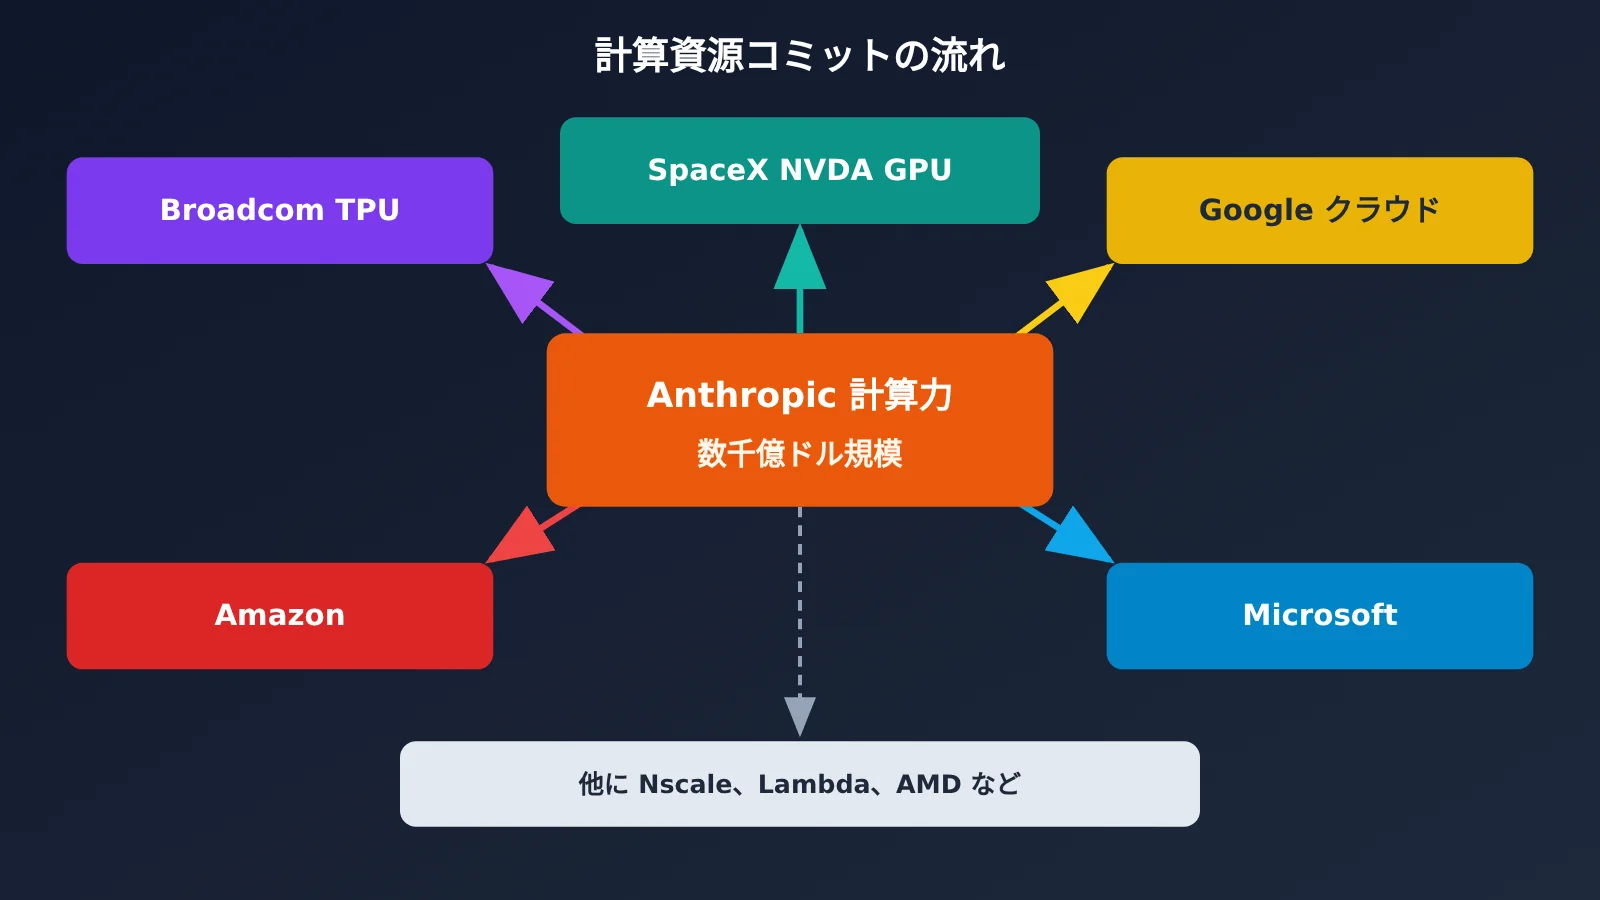
目論見書に記載された2026年上半期の費用は、計算リソースとインフラが89.45億ドル、人件費が31.52億ドル、販売・マーケティング・提携が31.68億ドル、その他の運営・管理費が17.14億ドルで、計算リソースが最大の支出項目となっています。大部分の計算リソースは12〜18か月前に締結した複数年契約で、しかも「テイク・オア・ペイ(使っても使わなくても支払う)」条項が多数含まれています。目論見書のコミットメント総額の欄はまだ空白ですが、Fortune などの報道によれば数千億ドル規模とされています。
Motley Fool が挙げた主要契約には、Broadcom の TPU、SpaceX 名義の NVIDIA GPU、Google Cloud、Amazon、Microsoft が含まれ、いずれも数百億ドルから1,000億ドル超に達します。CNBC によると、Anthropic は SpaceXAI、Nscale、Lambda とも NVIDIA 製チップ調達の長期契約を締結しており、さらに200億ドル超の AMD 製チップを購入する可能性があります。
手元資金が潤沢であることは、このセクションのもう一つの側面です。2026年6月30日時点で、現金及び現金同等物は1,124億ドル、短期投資は193億ドル、累計調達額は1,411億ドルです。効率も向上しています。2026年9月には、社内コードベースの90%超の貢献が Claude によって書かれ、過去12か月の従業員1人当たり収入は140万ドルから660万ドル超に増加しました。資金に余裕があり、効率も上がり、さらに長期の計算リソースも確保済みであることは、いずれも「値上げで穴埋めする」プレッシャーが小さいことを示しています。
目論見書が Claude ユーザーに与える5つの影響
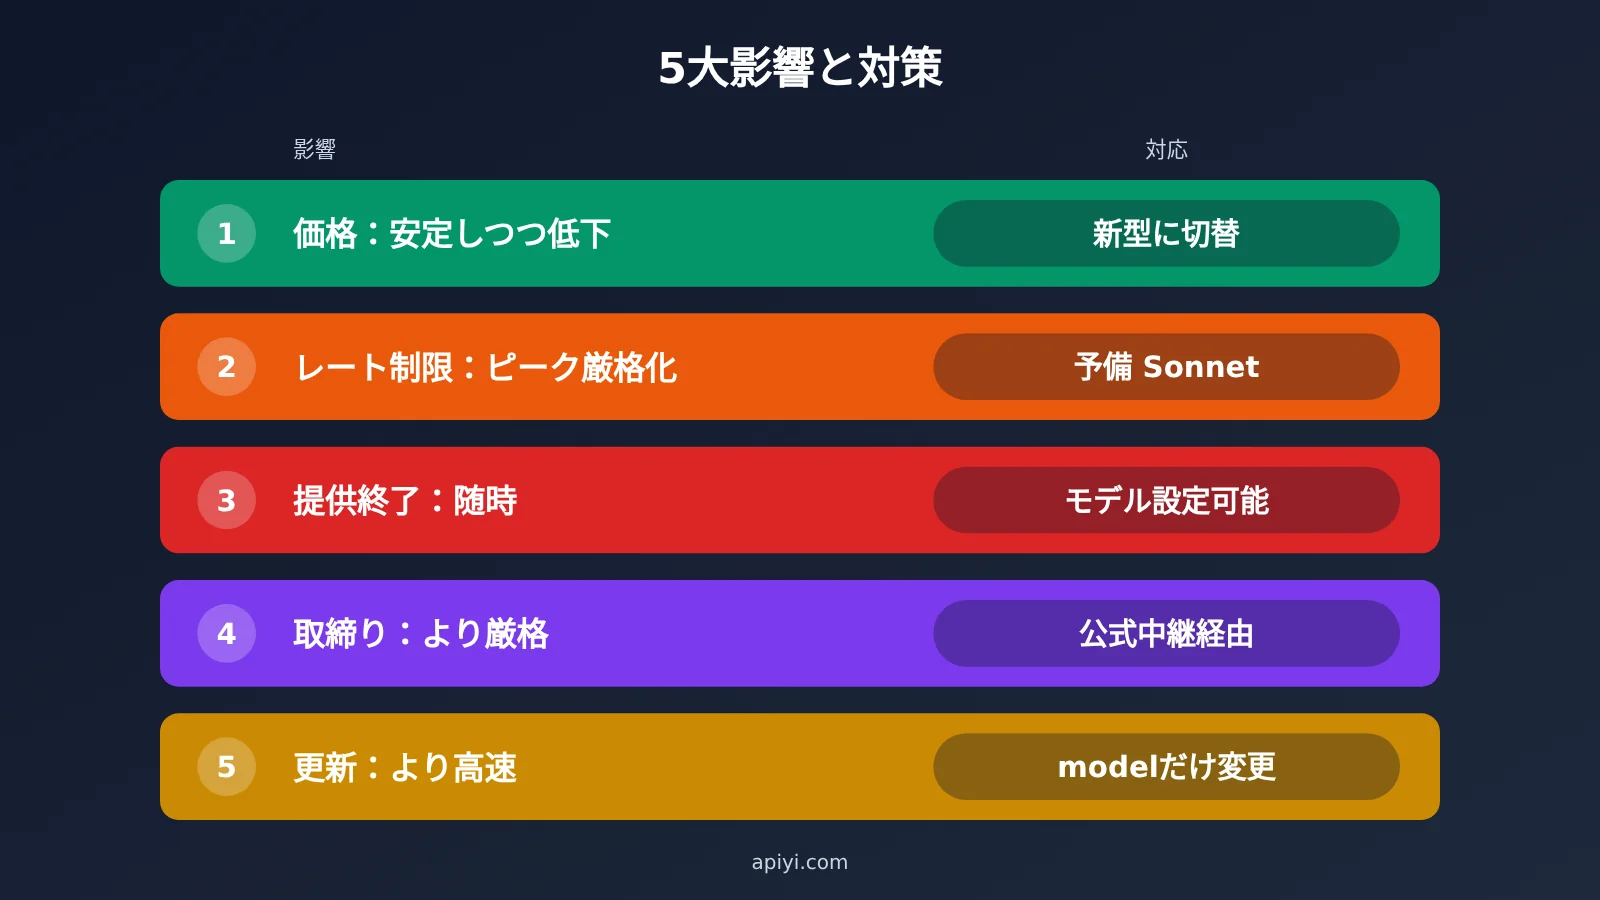
一言でまとめると:価格はおそらく安定的に推移しながら下落する見込みで、事前に備えるべきはレート制限、サービス終了、執行、そして急速な世代交代です。
影響1:Claude は値上げするのか?タスク単価は下がっている
目論見書には明記されています。2026年9月にリリースされた Opus 5.5 は、Opus 5 と比較して顧客のタスク単価を約40%削減しました。同月リリースの Fable 5.1 は、Fable 5 と比較して典型的な負荷でコストが約25%低下し、複雑なコーディングや高度に Agent 化されたタスクでは最大45%節約できます。この削減幅は「値下げ+効率向上」によるもので、両者がそれぞれどの程度を占めるかはタスクの種類によって異なります。
単価そのものからも変化が見て取れます。以下の表は APIYI プラットフォーム上の Claude 価格です:
| モデル | 入力 | 出力 | キャッシュ読込 |
|---|---|---|---|
claude-opus-5 |
5 | 25 | 0.50 |
claude-opus-5-5 |
4 | 20 | 0.20 |
claude-sonnet-5-5 |
2 | 10 | 0.10 |
単位:米ドル / 100万 tokens、データ時点 2026-10-29。
Opus 5 から Opus 5.5 に切り替えると、入力・出力の単価がともに20%低くなり、キャッシュ読込はさらに下がっています。さらに公式の言う効率向上が加われば、同じタスクを完了するのにかかる費用はより少なくなります。claude-opus-5-5 の thinking バリアントは同価格で、chat と messages の両エンドポイントをサポートしています。実際の課金は上表の価格にグループ倍率を掛けたものです:default グループは1倍、ClaudeCode グループは0.95倍。
💰 コストに関する提案:まだ Opus 5 を使っているプロジェクトは、まず一部のトラフィックを Opus 5.5 に切り替えて、同種のタスクの総費用を比較してみるとよいでしょう。APIYI apiyi.com では従量課金で固定月額費用がなく、小規模なトラフィックでの比較はコストをほとんどかけずに行えます。
影響2:レート制限と利用量制限が厳しくなる可能性
目論見書には、需要が長期的なキャパシティを上回る場合、会社は単価の高い短期の計算資源を購入し、近い将来に短期の計算資源の利用が増える見込みであると記載されています。また、利用量制限、レート制限、モデル能力についてはすでに調整を行っており、今後も調整を続ける可能性があることも明記されています。ピーク時に Opus で 429 や待機が発生するケースに備え、事前に対応策を設計しておく必要があります。
🎯 技術的な提案:APIYI(apiyi.com)なら、同じトークンひとつで
claude-sonnet-5-5を呼び出せます。Opus の代替として設定し、メインモデルでレート制限やエラーが発生した際に自動でフォールバックすれば、サービスを止めずに運用できます。
影響3:モデルの提供終了と一時停止
これはもっとも見落とされやすいリスクです。目論見書では、旧モデルの提供終了が前倒しされたり強制されたりすると、すでに接続済みの顧客が移行しにくくなる可能性があると触れられています。2026年6月には実際の事例もありました。米国商務省が Fable 5 と Mythos 5 に世界的な輸出制限を課し、Anthropic はすべての顧客に対して这两モデルを停止、安全対策を更新した後に制限を解除しました。対応方法は前項と同じです。コード内でモデル名をハードコードせず、常に検証済みの代替モデルを用意しておきましょう。
影響4:アカウント停止と蒸留の取り締まりはさらに厳しくなる
目論見書の原文では、最初の3四半期の収益の約5%~7%が、後に利用ポリシーや商業条件への違反と認定された顧客によるものであり、これらの顧客へのアクセスが制限または停止された後は、該当する収益は今後計上されないと開示されています。リスク要因には、モデル能力を複製・蒸留しようとする動きが続いており、同社がそれによって機能やユースケースを制限する可能性があることも記載されています。一部の分析では、この収益は主に蒸留と関係しており、取り締まりが強化されると一般ユーザーも巻き添えになる可能性があると指摘されています。
中国国内の開発者は、2つの現実を理解しておく必要があります。第一に、中国本土にいる場合、Claudeの公式サイトは利用できません。第二に、仮に何とか利用できたとしても、アカウント停止のリスクは非常に高く、残高や会話履歴を失う可能性もあります。チャネルが正規かどうかは、価格よりも重要です。
目論見書によると、クラウドベンダー経由のチャネルはすでにAnthropicの収益の48%を占めており、しかもAnthropicが主責任者として総額で収益を認識しています。これは公式に認められた主流の販売経路です。APIYI apiyi.comのClaudeは公式API中継のみを提供しており、デフォルトのチャネルはAWS Bedrockの公式接続を利用し、代替チャネルはAnthropic公式キーへの直接接続を利用しています。目論見書に記載されたクラウドベンダー経由のチャネルと同じ正規ルートです。
影響5:モデルのアップデートサイクルはさらに加速する
直近6か月にリリースされたモデルバージョンが、第3四半期の売上の80%以上を占めています。これはAnthropicのビジネスモデルが「新バージョンを継続的に投入し、顧客の移行を促す」ことにあることを示しています。開発者にとっては、接続層は薄ければ薄いほど有利です。APIYI なら、base_url に https://api.apiyi.com/v1 を指定するだけで、インターフェースはOpenAI形式と互換性があります。Claudeのモデルを変更する場合も、GPTやGeminiに切り替える場合も、リクエスト内の model 名を変えるだけで、ほかのコードは一切修正する必要がありません。
| 影響 | 目論見書の根拠 | 開発者の対応 |
|---|---|---|
| 値上げはあるか | Opus 5.5 のタスクあたりコストが約40%低下 | 早めに新型号へ移行する |
| レート制限の強化 | 短期的に計算資源は割高になり、上限が調整される可能性 | Sonnet 5.5 をフォールバックとして用意 |
| モデルの提供終了 | 旧モデルが前倒し、あるいは強制的に終了する可能性 | モデル名を設定項目にする |
| アカウント停止と取り締まり | 違反顧客の5〜7%の収益が遮断される | 公式に認可されたチャネルを利用する |
| アップデートの加速 | 新モデルが収益の80%以上を貢献 | 接続層は model の変更だけで対応 |
Anthropicの上場がAI市場に与える影響
ひと言で結論:上場によって市場は毎日大規模言語モデル企業を値付けすることになりますが、それはあなたのAPI請求額とはほとんど関係ありません。
以下の内容はすべて市場の予想またはアナリストの試算であり、いかなる投資助言も構成するものではありません。メディアは一般に、ANTが11月中旬から下旬に上場し、評価額は約1.5兆~2兆ドル、Motley Foolの報道では目標調達額が約1000億ドルになると予想しています。一部の分析では、第3四半期の年率換算収入が約680億ドルであることから推算して、対応する株価売上高倍率(PSR)は約22~30倍になるとされています。収入のほぼ半分が総額ベースで計上されていることを考慮すると、純額ベースに換算した倍率はさらに高くなります。ナスダック100への迅速な組み入れ、パッシブファンドによる買い、段階的なロックアップ解除、そして他のAI株からの資金流出などは、いずれも市場の試算であり、ここでは詳しく述べません。
開発者にとって、一点留意する価値があります。上場後、Anthropicは四半期ごとに公開市場から収益率を厳しく見られることになります。アナリストが創業者からの書簡での発言を伝えたところによると、同社の原則は「約束は少なく、実行は多く」だといいます。これにより、Anthropicは利用制限やモデルの提供終了といったコスト管理の動きをより果断に行う可能性があるため、前節の対応策は事前にしっかり準備しておく必要があります。
Claudeの値上げ問題FAQ、核心ポイントとまとめ
よくある質問(FAQ)
Q1: 目論見書に Claude の値上げを示すシグナルはありますか?
直接的なシグナルはありません。目論見書が強調しているのはタスクあたりのコスト削減で、Opus 5.5 は Opus 5 より約40%低くなっており、過去にも値下げが売上のより速い成長につながっています。厳しくなる可能性があるのは単価ではなく利用上限です。
Q2: 粗利率85%ということは、Claude は安価に作れるということですか?
85% は CNBC が収益とコストから計算した結果です。訓練用の計算資源が研究開発費に計上されており、クラウド事業者の手数料も差し引かれていないため、割高に見えるという分析もあります。計算資源は依然として Anthropic 最大の支出です。
Q3: 第3四半期の収益や RPO カバー率は公式の数字ですか?
いいえ。目論見書に記載されているのは「第3四半期の収益が2024年第4四半期の86倍」と「RPO 108億ドル」だけです。約169億ドルという第3四半期の収益や、20%未満というカバー率は、いずれもアナリストによる推計です。
Q4: モデルが一時的に停止された場合、業務の中断をどう防ぎますか?
モデルを設定項目として扱い、代替モデルを用意しておきましょう。たとえばメインに Opus 5.5、フォールバックに Sonnet 5.5 を使います。APIYI apiyi.com 経由で接続する場合、両者は同じトークンと同じコードを共有できます。
Q5: 中国国内のチームが Claude API を正規に呼び出すにはどうすればよいですか?
公式に認可されたチャネルを提供するプラットフォームを選び、アカウントや残高のリスクを避けることをおすすめします。APIYI apiyi.com で登録してトークンを取得し、`base_url` に `https://api.apiyi.com/v1` を設定できます。デフォルトでは AWS Bedrock の公式接続を利用し、従量課金で固定月額料金はありません。
Q6: 目論見書の解釈にはどのような限界がありますか?
S-1 には第3四半期の収益や計算資源のコミット総額など、まだ空白の項目があります。正式な価格設定の前に、目論見書がさらに修正される可能性もあります。本文の今後の趨勢に関する判断は合理的な推測であり、確定した事実ではありません。
Claude 目論見書の核心ポイント(Key Takeaways)
- 単一タスクあたりのコストは低下中:Opus 5.5 は Opus 5 より約40%安く、全体的な値上げの可能性は低い。
- 成長は利用量が原動力:ネット収益維持率(NRR)は約900%で、収入の大半は「より多く使われること」から生まれている。
- 利益はようやくプラス転換:調整後ベースで上半期 +10%、GAAP では依然 −4%。
- 短期的なリスクはレート制限:短期的に計算資源の単価が上がっており、利用上限が厳しくなる可能性がある。
- モデル廃止には備えを:Fable 5 はかつて全体で停止されたことがあり、代替モデルは欠かせない。
- チャネルは正規ルートで:クラウドベンダー経由が収入の48%を占め、取り締まりは今後も強化されていく。
- 接続レイヤーは薄く保つ:APIYI なら1つのトークンで複数モデルを利用でき、モデルを変えるときは
modelを書き換えるだけ。
まとめ
この目論見書を一文でまとめると、こうなります。Anthropic はより安い単一タスクコストでより多くの利用量を獲得しており、Claude の価格はおそらく横ばい、あるいは緩やかな下落となるでしょう。ただし、計算資源の逼迫、利用上限の調整、モデルの廃止、取り締まりの強化がリスク要因として明記されています。だから開発者がすべきなのは枠を溜め込むことではなく、次の3つです。新型モデルへ速やかに移行すること、フォールバック用のモデルを用意しておくこと、正規のチャネルを選ぶこと。
Opus 5、Opus 5.5、Sonnet 5.5 を自社業務で使ったときの実コストを低コストで比較したいなら、APIYI(apiyi.com)で同じトークンを使って切り替えながら検証するのがおすすめです。
参考資料
- Anthropic 公式プレスリリース:S-1 提出のお知らせ
- リンク:
anthropic.com/news/s1-sec - 内容:上場申請、ティッカーシンボル、発行スケジュールの確認
- SEC S-1 原文:目論見書の全文
- リンク:
sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm - 内容:本記事における売上高、利益率、リスク要因の原文出典
- CNBC、Fortune、TechCrunch、Motley Fool の報道:2026-10-26 〜 10-27
- リンク:
cnbc.com、fortune.com、techcrunch.com、nasdaq.com - 内容:粗利益率、利益額、コンピューティング契約など、メディア各社の算出基準
作者:APIYI 技術チーム
技術交流:APIYI 公式サイトのトップページからお問い合わせください。本記事で取り上げたclaude-opus-5-5などのモデルはすでにご利用いただけます。モデルと価格はプラットフォームのモデル一覧をご参照ください:docs.apiyi.com/models