Nota do autor: este artigo parte dos 7 números-chave do prospecto da Anthropic para responder à pergunta que mais interessa aos desenvolvedores: o Claude vai ficar mais caro, e quais riscos precisam ser considerados daqui pra frente.
Vamos direto à conclusão: o prospecto da Anthropic mostra que o custo por tarefa do Claude está em queda contínua, e a possibilidade de um aumento generalizado de preços é baixa. Mas o documento também deixa claro três pontos: o preço unitário de capacidade computacional será maior no curto prazo, os limites de uso e o rate limiting podem ser ajustados, e modelos antigos podem ser descontinuados mais rapidamente. Então, para times que usam a API do Claude, o risco real é um dia simplesmente não conseguir chamar a API, ou ser forçado a migrar, e não a tabela de preços ficar mais cara.
Em 26 de outubro de 2026, a Anthropic, PBC protocolou junto à SEC dos Estados Unidos uma declaração de registro S-1, solicitando listagem no Nasdaq Global Select Market, com o código de ação ANT. O comunicado oficial deixa claro que o número de ações ofertadas e a faixa de preço ainda não foram definidos. Isso não é boato de internet: os números citados abaixo indicam a fonte: o texto original do prospecto, cálculos da mídia ou estimativas de analistas.
Valor central: este artigo não fala sobre como comprar ações, mas sim sobre o que os números do prospecto significam para desenvolvedores no Brasil que já usam ou pretendem usar o Claude.
7 números-chave do prospecto da Anthropic em resumo
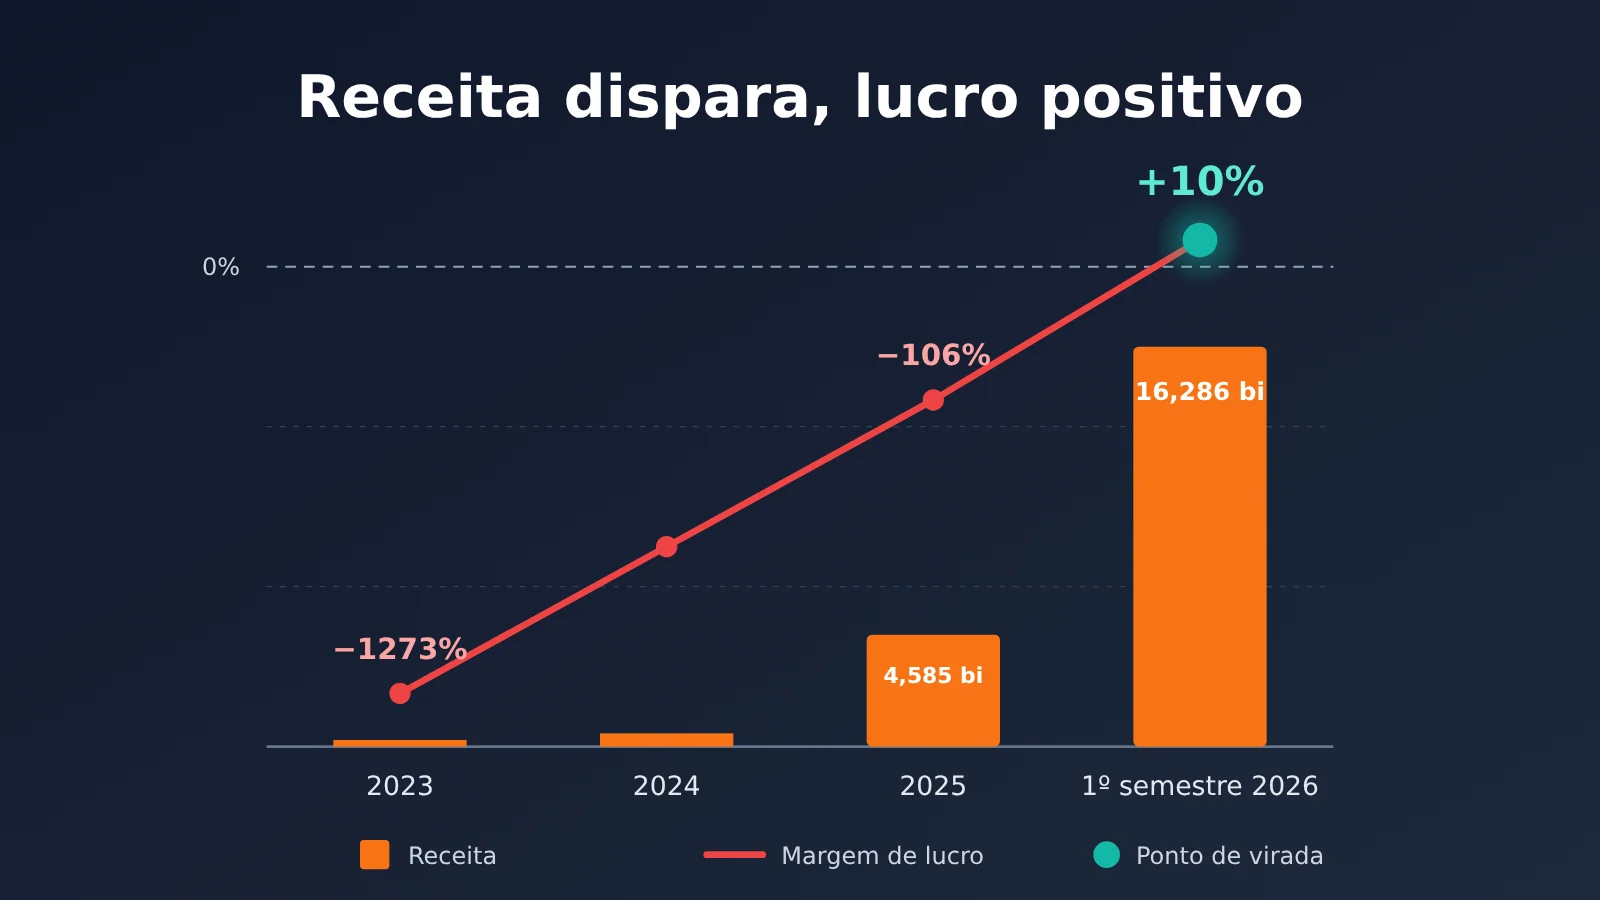
Conclusão em uma frase: a receita está subindo, o lucro acabou de ficar positivo e o custo por tarefa está caindo. Juntando esses três pontos, falta motivação para um “aumento generalizado de preços”.
A tabela abaixo traz os 7 números que mais importam para quem usa o Claude, todos extraídos do texto do prospecto:
| # | Número-chave | Significado | Fonte |
|---|---|---|---|
| 1 | Receita de US$ 16,29 bilhões no primeiro semestre de 2026 | No mesmo período do ano passado, eram apenas US$ 1,16 bilhão | Texto do prospecto |
| 2 | Taxa de retenção de receita líquida de cerca de 900% | Clientes antigos gastaram neste ano cerca de 9 vezes o valor do ano passado (sem contar assinaturas individuais) | Texto do prospecto |
| 3 | Margem operacional ajustada de +10% no primeiro semestre de 2026 | Em 2025 ainda era −106% | Texto do prospecto |
| 4 | Custo por tarefa do Opus 5.5 caiu cerca de 40% | Em comparação com o Opus 5, resultado de “redução de preço + ganho de eficiência” | Texto do prospecto |
| 5 | Novos modelos respondem por mais de 80% da receita | Versões lançadas nos últimos seis meses representam mais de 80% da receita do terceiro trimestre | Texto do prospecto |
| 6 | Canais de provedores de nuvem representam 48% da receita | Vendido por meio de marketplaces como AWS, Google Cloud e Azure | Texto do prospecto |
| 7 | Cerca de 5%–7% da receita vem de clientes em violação | Considerados infratores das políticas de uso ou dos termos comerciais, já tiveram o acesso restrito ou encerrado | Texto do prospecto |
Esses 7 números se dividem em três grupos. Os itens 1–3 mostram que a operação da empresa está melhorando e que a pressão financeira para subir preços não é grande. Os itens 4–5 mostram que a Anthropic impulsiona o volume de uso principalmente com novos modelos e com um custo por tarefa menor. Os itens 6–7 têm relação direta com canais de acesso e segurança de contas, e serão detalhados na quarta seção mais adiante.
A receita da Claude cresce rápido — graças ao volume de uso e aos novos modelos
Conclusão em uma frase: o crescimento da receita da Claude vem principalmente de “usar mais”, e não de “cobrar mais caro”.
| Período | Receita (USD) | Fonte |
|---|---|---|
| 2023 | 41 milhões | Texto do prospecto |
| 2024 | 386 milhões | Texto do prospecto |
| 2025 | 4,585 bilhões | Texto do prospecto |
| 1º semestre de 2025 | 1,163 bilhão | Texto do prospecto |
| 1º semestre de 2026 | 16,286 bilhões | Texto do prospecto |
| 3º trimestre de 2026 | cerca de 16,9 bilhões | Estimativa com base em “86 vezes os 197 milhões do 4º trimestre de 2024” |
O prospecto informa que a receita do segundo trimestre de 2026 cresceu 1368% em relação ao ano anterior, cerca de 13,7 vezes. O valor exato do terceiro trimestre ainda está em branco no documento — só aparece o múltiplo de “86 vezes o quarto trimestre de 2024”. Há análises que, com base nisso, estimam cerca de 16,9 bilhões de dólares no terceiro trimestre, um crescimento de aproximadamente 46% em relação ao trimestre anterior, sinalizando o início de uma desaceleração.
A lógica de volume por trás da receita da Claude
O prospecto explica que a receita é cobrada principalmente por volume de uso, e a maior parte não tem contrato de longo prazo — ou seja, o cliente pode reduzir o uso a qualquer momento por causa de cortes no orçamento. Em 30 de junho de 2026, as obrigações de desempenho remanescentes (RPO) somavam 10,8 bilhões de dólares, com previsão de que cerca de 75% sejam reconhecidos nos próximos 12 meses. Algumas análises apontam que, diante de uma receita anualizada de aproximadamente 46 bilhões de dólares no segundo trimestre, o RPO cobre menos de 20% — ou seja, a receita do ano que vem depende basicamente de quanto os clientes vão usar no ano que vem.
Isso é uma boa notícia para quem desenvolve. Uma empresa que ganha dinheiro principalmente por volume de uso teme justamente que o cliente ache caro e migre para a concorrência, então tende a trocar redução de preço e ganho de eficiência por mais invocações. O próprio prospecto traz um exemplo: em novembro de 2025, depois que o Opus 4.5 foi lançado com capacidade maior e preço menor, a taxa de crescimento da receita trimestre a trimestre subiu de 48% para 132%.
A base de clientes também está se tornando mais pulverizada. Nos últimos 12 meses, mais de 11.900 clientes pagaram acima de 100 mil dólares, mais de 1.900 acima de 1 milhão e cerca de 250 acima de 10 milhões. No terceiro trimestre, cerca de 79% da receita veio de fora dos cinco maiores clientes; no primeiro trimestre, essa proporção era de aproximadamente 64%. Outro dado que vale a atenção de quem escreve código: os 5% de usuários Enterprise que mais usam e adotaram o Claude Code gastam cerca de 20 vezes mais do que quem não usa. Agentes de programação já são a principal fonte de volume de uso da Claude.
Lucro da Anthropic fica positivo pela primeira vez — mas é preciso entender o critério
Resumo em uma frase: pelo critério ajustado, a empresa já dá lucro; pelo GAAP, ainda falta um pouco. O custo de computação continua sendo a maior despesa — e também a origem da limitação de taxa no curto prazo.
| Período | Margem operacional ajustada (Non-GAAP) | Margem operacional GAAP |
|---|---|---|
| 2023 | −1273% | −1344% |
| 2024 | −722% | −772% |
| 2025 | −106% | −176% |
| 1º semestre de 2026 | +10% | −4% |
Os dados acima vêm do texto do prospecto. O 2º trimestre de 2026 foi o primeiro trimestre lucrativo: margem operacional GAAP de 8%, margem operacional ajustada de 19% e lucro operacional ajustado de US$ 2,2 bilhões. Segundo cálculos da Fortune, o lucro operacional ajustado do semestre ficou em cerca de US$ 1,6 bilhão, enquanto o prejuízo operacional GAAP foi de US$ 693 milhões — contra um prejuízo de US$ 2,1 bilhões no mesmo período do ano anterior. Já o prejuízo líquido de US$ 80,7 bilhões no semestre, noticiado pela TechCrunch, vem principalmente de ajustes contábeis sem efeito caixa relacionados a títulos conversíveis, e não significa que a operação em si esteja perdendo muito dinheiro.
A margem bruta também depende do critério. A CNBC, considerando um custo da receita de US$ 2,38 bilhões no primeiro semestre, calcula uma margem bruta implícita de cerca de 85%, contra cerca de 12% no mesmo período do ano anterior. Alguns analistas consideram esse número alto demais, por dois motivos: as comissões dos provedores de nuvem e o custo de inferência dos usuários gratuitos não entram no custo da receita, enquanto a capacidade computacional usada em treinamento e pesquisa fica registrada nas despesas de P&D.
Custos de computação da Anthropic e as promessas “na casa das centenas de bilhões de dólares”
O prospecto lista as despesas do primeiro semestre de 2026: computação e infraestrutura, US$ 8,945 bilhões; pessoal, US$ 3,152 bilhões; vendas, marketing e parcerias, US$ 3,168 bilhões; outras despesas operacionais e administrativas, US$ 1,714 bilhão. A computação é o maior gasto de todos. A maior parte dessa capacidade foi contratada com 12 a 18 meses de antecedência, em contratos de vários anos, e inclui muitas cláusulas “take-or-pay” — use ou não use, a conta chega do mesmo jeito. A linha de “total de compromissos” no prospecto segue em branco; segundo levantamentos de veículos como o Fortune, o número fica na casa das centenas de bilhões de dólares.
Os principais contratos listados pelo Motley Fool incluem: TPU da Broadcom, GPUs Nvidia sob o guarda-chuva da SpaceX, Google Cloud, Amazon e Microsoft — cada um na faixa de algumas dezenas de bilhões a mais de cem bilhões de dólares. A CNBC reporta que a Anthropic também assinou contratos de longo prazo com SpaceXAI, Nscale e Lambda para obter chips Nvidia, e que pode comprar mais de US$ 20 bilhões em chips AMD.
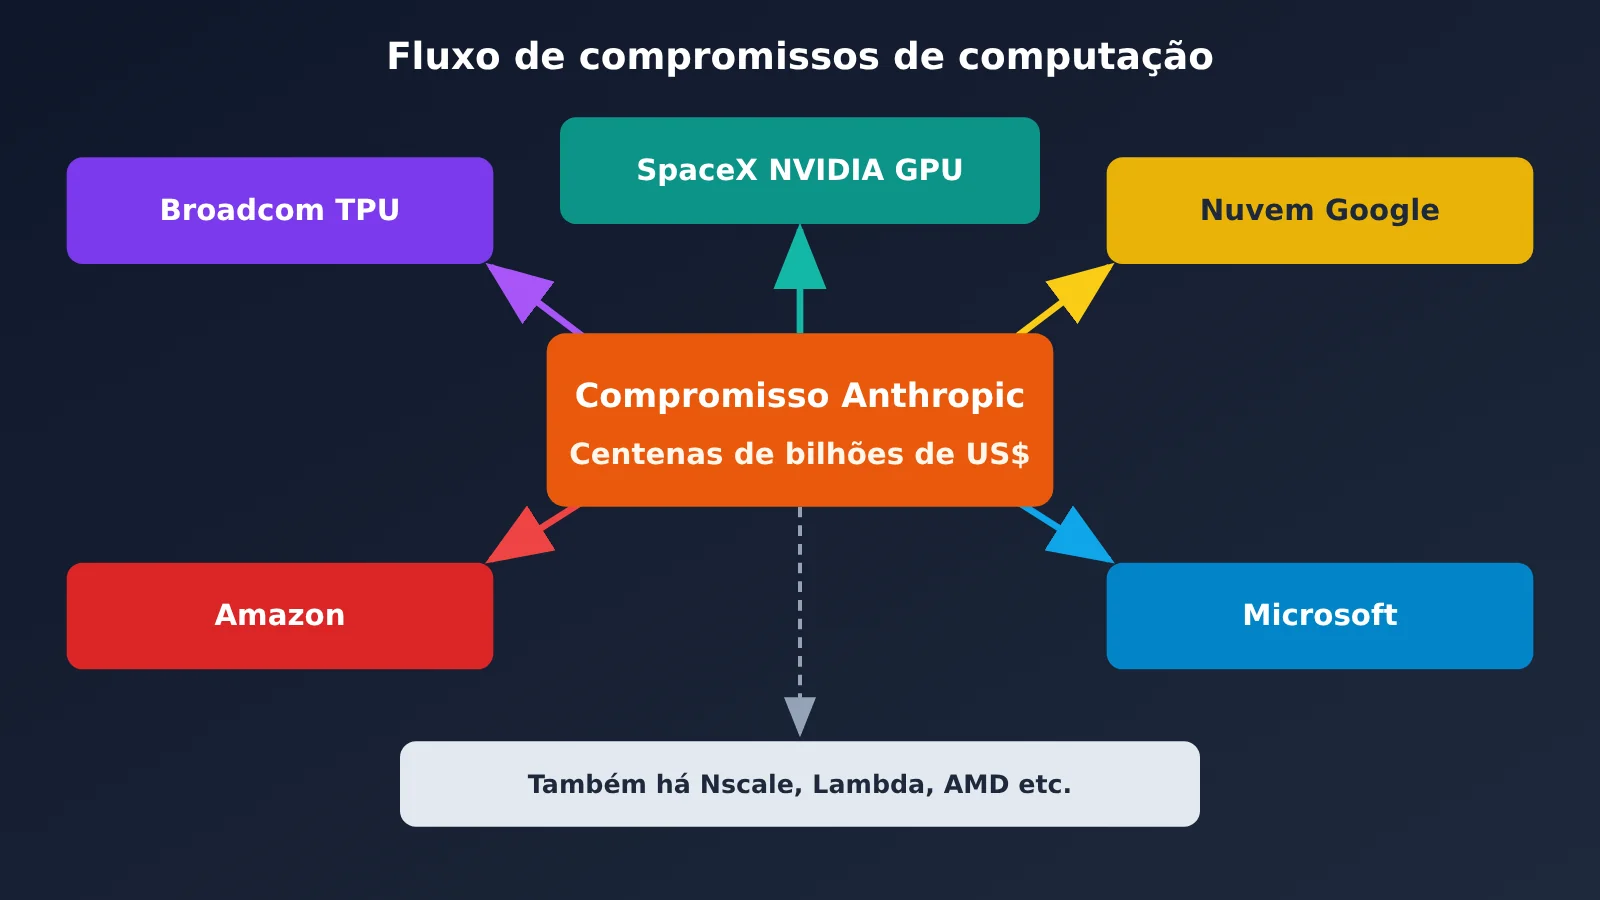
Dinheiro em caixa é o outro lado dessa história. Em 30 de junho de 2026, a empresa tinha US$ 112,4 bilhões em caixa e equivalentes, US$ 19,3 bilhões em investimentos de curto prazo e US$ 141,1 bilhões em captações acumuladas. A eficiência também está subindo: em setembro de 2026, mais de 90% das contribuições ao repositório de código da empresa eram escritas pelo Claude, e a receita por pessoa passou de US$ 1,4 milhão para mais de US$ 6,6 milhões nos últimos 12 meses. Não faltar dinheiro, eficiência em alta e capacidade computacional de longo prazo já garantida: tudo isso indica que a pressão para “tapar o buraco com aumento de preço” não é grande.
5 impactos do prospecto de IPO para usuários do Claude
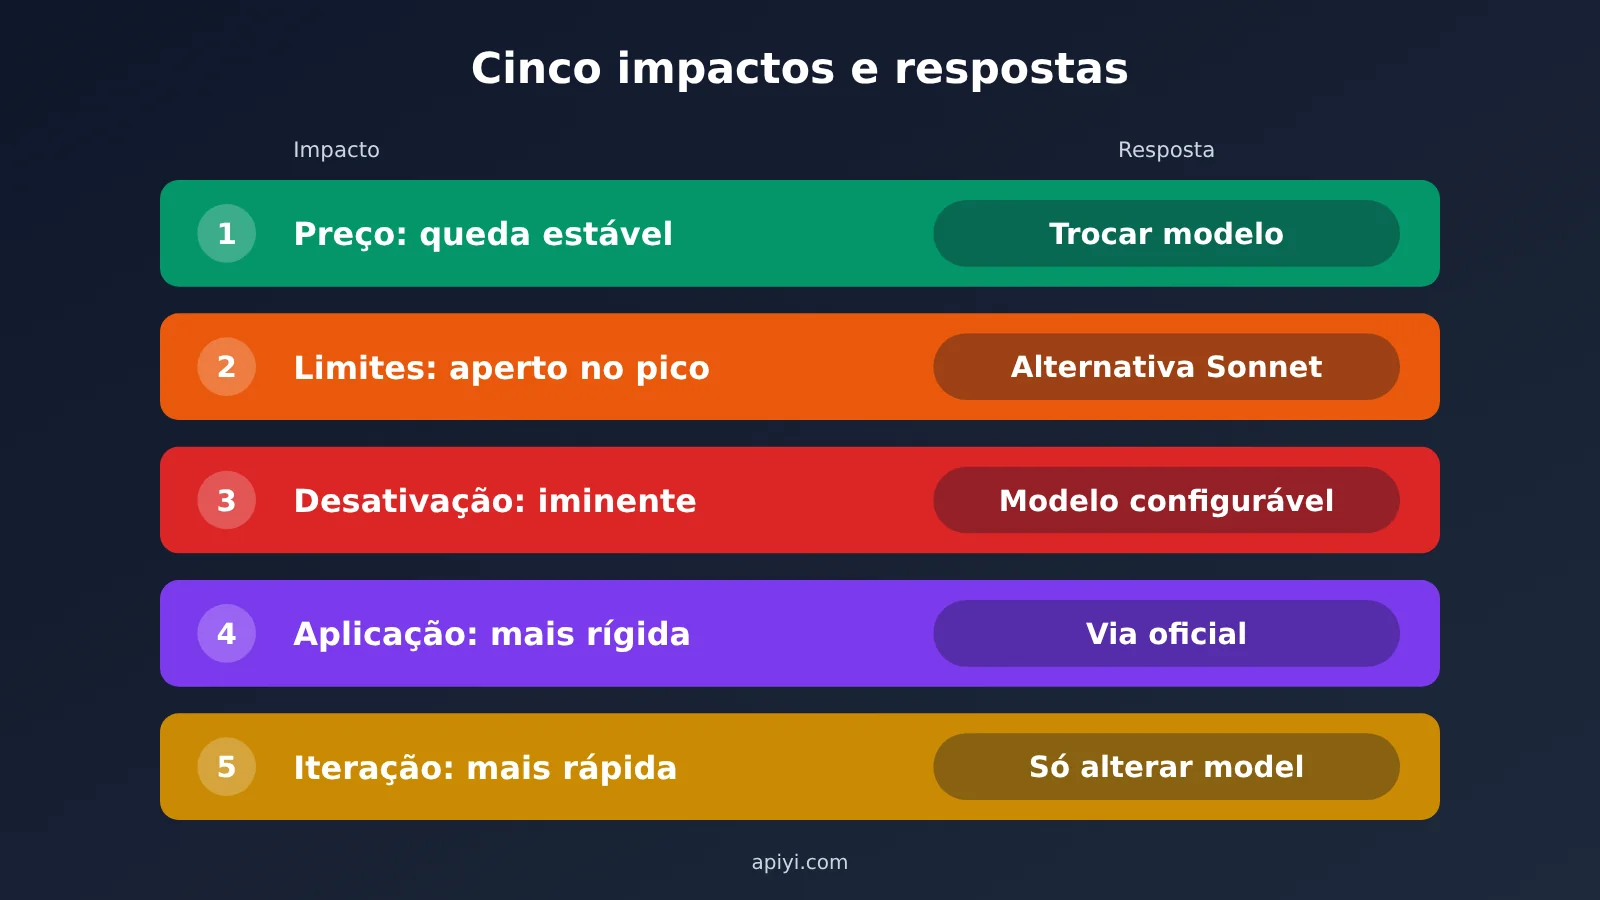
Resumo em uma frase: os preços provavelmente vão se manter estáveis ou cair; o que você precisa preparar com antecedência são limites de uso, descontinuações, aplicação de políticas e troca rápida de versões.
Impacto 1: o Claude vai ficar mais caro? O custo por tarefa está caindo
O próprio prospecto diz: o Opus 5.5, lançado em setembro de 2026, reduz o custo por tarefa dos clientes em cerca de 40% em comparação com o Opus 5. O Fable 5.1, lançado no mesmo mês, reduz o custo em cargas de trabalho típicas em cerca de 25% em relação ao Fable 5, e em tarefas complexas de codificação e altamente agênticas a economia chega a 45%. A redução vem de “preço menor + ganho de eficiência”; quanto cada parte contribui depende do tipo de tarefa.
O preço unitário também mostra a mudança. A tabela abaixo traz os preços do Claude na plataforma APIYI:
| Modelo | Entrada | Saída | Leitura de cache |
|---|---|---|---|
claude-opus-5 |
5 | 25 | 0.50 |
claude-opus-5-5 |
4 | 20 | 0.20 |
claude-sonnet-5-5 |
2 | 10 | 0.10 |
Unidade: dólares por milhão de tokens; dados de 2026-10-29.
Ao passar do Opus 5 para o Opus 5.5, os preços de entrada e saída caem 20%, e a leitura de cache cai ainda mais. Se somarmos o ganho de eficiência mencionado pela empresa, o custo para concluir a mesma tarefa fica menor. A variante thinking do claude-opus-5-5 tem o mesmo preço e dá suporte aos endpoints chat e messages. A cobrança real é o preço da tabela acima vezes o multiplicador do grupo: grupo default 1x, grupo ClaudeCode 0,95x.
💰 Dica de custo: projetos que ainda usam o Opus 5 podem direcionar parte do tráfego para o Opus 5.5 e comparar o gasto total em tarefas semelhantes. Na APIYI (apiyi.com), a cobrança é por uso e não há mensalidade fixa, então o custo de fazer comparações com pouco tráfego é baixo.
Impacto 2: limites de taxa e restrições de uso podem ficar mais rígidos
O prospecto menciona que, quando a demanda excede a capacidade de longo prazo, a empresa compra capacidade computacional de curto prazo a preços unitários mais altos, e prevê que o uso dessa capacidade temporária aumente no curto prazo. O documento também deixa claro que a empresa já ajustou — e pode continuar ajustando no futuro — limites de uso, throttling e capacidades dos modelos. Quando o Opus apresenta erros 429 ou filas em horários de pico, é uma situação que precisa de um plano de contingência pensado com antecedência.
🎯 Recomendação técnica: No APIYI apiyi.com, o mesmo token permite chamar o
claude-sonnet-5-5. Você pode configurá-lo como alternativa ao Opus, fazendo o downgrade automático quando o modelo principal atingir o limite de taxa ou retornar erro, sem interromper a operação.
Impacto 3: descontinuação e suspensão temporária de modelos
Este é o risco mais facilmente ignorado. O prospecto menciona que a aceleração ou o desligamento forçado de modelos antigos pode dificultar a migração de clientes já integrados. Em junho de 2026, houve um caso real: o Departamento de Comércio dos Estados Unidos impôs restrições globais de exportação aos modelos Fable 5 e Mythos 5, e a Anthropic suspendeu ambos para todos os clientes, liberando novamente apenas após atualizar as medidas de segurança. A solução é a mesma do item anterior: não fixe o nome do modelo diretamente no código e sempre mantenha um modelo alternativo já validado.
Impacto 4: banimentos e fiscalização da destilação ficarão mais rígidos
O próprio prospecto divulga que, nos três primeiros trimestres, cerca de 5%–7% da receita veio de clientes que depois foram considerados infratores das políticas de uso ou dos termos comerciais. Após terem o acesso restrito ou encerrado, essa receita deixa de existir. Nos fatores de risco também está escrito que há pessoas tentando continuamente replicar e destilar as capacidades do modelo, e que a empresa pode, por isso, limitar funcionalidades ou casos de uso. Há análises que sugerem que essa parcela da receita está principalmente ligada à destilação, e que, com o reforço da fiscalização, usuários comuns também podem ser penalizados por engano.
Desenvolvedores no Brasil precisam saber de duas realidades. Primeiro, quem está na China continental não consegue acessar o site oficial da Claude. Segundo, mesmo que se encontre um jeito de acessar, o risco de banimento é alto — o saldo da conta e o histórico de conversas podem simplesmente desaparecer. Se o canal é regular importa mais do que o preço.
O prospecto mostra que os canais de provedores de nuvem já representam 48% da receita da Anthropic, e que a própria Anthropic atua como responsável principal, reconhecendo a receita pelo valor bruto — é o caminho de vendas mainstream reconhecido oficialmente. O Claude da APIYI apiyi.com trabalha apenas com intermediação oficial: o canal padrão usa o acesso oficial via AWS Bedrock, e o canal alternativo usa a chave oficial da Anthropic em conexão direta — é exatamente o mesmo caminho regular dos canais de provedores de nuvem citados no prospecto.
Impacto cinco: o ritmo de iteração dos modelos só tende a acelerar
As versões de modelo lançadas nos últimos seis meses responderam por mais de 80% da receita do terceiro trimestre — ou seja, o modelo de negócio da Anthropic é lançar versão nova atrás de versão nova e ir puxando os clientes para a migração. Para quem desenvolve, quanto mais fina a camada de integração, melhor. Na APIYI, basta preencher o base_url com https://api.apiyi.com/v1 e a interface já é compatível com o formato OpenAI; trocar de modelo Claude, ou mesmo ir para GPT ou Gemini, é só mudar o nome em model na requisição — o resto do código fica intacto.
| Impacto | Base no prospecto | O que fazer como desenvolvedor |
|---|---|---|
| Vai ficar mais caro? | Custo por tarefa do Opus 5.5 cai cerca de 40% | Migrar para o modelo novo a tempo |
| Limites mais apertados | Poder computacional mais caro no curto prazo, cotas podem mudar | Deixar o Sonnet 5.5 pronto como fallback |
| Descontinuação de modelos | Modelos antigos podem ser desligados mais rápido ou de forma forçada | Nome do modelo como item de configuração |
| Banimentos e fiscalização | 5%–7% da receita de clientes irregulares é cortada | Usar canal oficial autorizado |
| Iteração acelerada | Modelos novos já respondem por mais de 80% da receita | Na camada de integração, mudar só o model |
O impacto da abertura de capital da Anthropic no mercado de IA
Conclusão em uma frase: a IPO faz o mercado precificar a empresa de Modelo de Linguagem Grande todos os dias, mas isso tem pouca relação com a sua fatura de API.
Tudo o que vem a seguir são expectativas de mercado ou estimativas de analistas e não constituem qualquer recomendação de investimento. A mídia em geral espera que a ANT abra capital entre meados e o fim de novembro, com valuation na casa de US$ 1,5 trilhão a US$ 2 trilhões; a Motley Fool reporta uma captação pretendida de cerca de US$ 100 bilhões. Há análises que, partindo de uma receita anualizada de aproximadamente US$ 68 bilhões no terceiro trimestre, chegam a um múltiplo de receita (P/S) de cerca de 22 a 30 vezes; considerando que quase metade da receita é reconhecida pelo valor bruto, o múltiplo sobre bases líquidas seria ainda maior. A inclusão rápida no Nasdaq 100, a compra por fundos passivos, os desbloqueios escalonados e o desvio de capital de outras ações de IA são todos cálculos de mercado e não vou detalhá-los aqui.
Para os desenvolvedores, vale um alerta: depois da IPO, a Anthropic vai encarar trimestralmente o escrutínio do mercado público sobre suas margens de lucro. Analistas citam a carta dos fundadores, em que a empresa afirma ter como princípio “prometer pouco e entregar muito”. Isso pode tornar a Anthropic mais decidida em ações de controle de custos, como limites de uso e descontinuação de modelos — por isso, é bom já deixar pronto o plano de contingência da seção anterior.
Perguntas frequentes sobre o aumento de preços do Claude, pontos principais e resumo
Perguntas frequentes (FAQ)
P1: O prospecto traz algum sinal de que o Claude vai ficar mais caro?
Não há sinal direto. O prospecto destaca a queda no custo por tarefa: o Opus 5.5 é cerca de 40% mais barato que o Opus 5, e historicamente as reduções de preço trouxeram crescimento de receita mais rápido. O que pode ficar mais apertado são os limites de uso, não o preço unitário.
P2: Uma margem bruta de 85% significa que o Claude é barato de produzir?
Os 85% são um cálculo da CNBC com base no custo da receita. Alguns analistas consideram esse número alto demais, porque o poder computacional de treinamento entra nas despesas de P&D e as comissões dos provedores de nuvem não são descontadas. O poder computacional continua sendo a maior despesa da Anthropic.
P3: A receita do terceiro trimestre e a taxa de cobertura do RPO são números oficiais?
Não. O prospecto traz apenas que “a receita do terceiro trimestre é 86 vezes a do quarto trimestre de 2024” e um RPO de US$ 10,8 bilhões. A receita de cerca de US$ 16,9 bilhões no terceiro trimestre e a taxa de cobertura de menos de 20% são estimativas feitas por analistas.
P4: Como garantir que o negócio não pare quando um modelo for temporariamente desativado?
Transforme o modelo em um item de configuração e tenha um modelo alternativo pronto. Por exemplo, use o Opus 5.5 como principal e o Sonnet 5.5 como fallback. Ao acessar via APIYI apiyi.com, os dois compartilham o mesmo token e o mesmo código.
P5: Como equipes no Brasil podem chamar a API do Claude de forma regular?
A recomendação é escolher plataformas que operem por canais oficialmente autorizados, para evitar riscos de conta e de saldo. Você pode se registrar na APIYI apiyi.com para obter um token, preencher o `base_url` com `https://api.apiyi.com/v1`; por padrão, a conexão é feita oficialmente via AWS Bedrock, com cobrança por uso e sem mensalidade fixa.
P6: Quais são as limitações da interpretação do prospecto?
O S-1 ainda tem campos em branco, como a receita do terceiro trimestre e o valor total dos compromissos de poder computacional. Antes da precificação oficial, o prospecto ainda pode ser revisado. As projeções de tendências futuras neste artigo são inferências razoáveis, não fatos confirmados.
Principais pontos do prospecto da Claude
- Custo por tarefa em queda: o Opus 5.5 custa cerca de 40% menos que o Opus 5, e a chance de aumento geral de preços é baixa.
- Crescimento vem do uso: a retenção líquida de receita está em cerca de 900%, e a receita vem principalmente de um volume maior de uso.
- Lucro acabou de virar positivo: no ajustado, o primeiro semestre ficou em +10%; no GAAP, ainda em −4%.
- Risco de curto prazo é a limitação de uso: no curto prazo, o custo por unidade de computação é maior e os limites podem ficar mais apertados.
- Descontinuação exige plano: o Fable 5 já foi desativado globalmente, então não dá para ficar sem modelos alternativos.
- Canais precisam ser legítimos: os canais de provedores de nuvem respondem por 48% da receita, e a fiscalização vai continuar se intensificando.
- Camada de integração enxuta: com APIYI, um único token para vários modelos; para trocar de modelo, basta alterar
model.
Resumo
Resumindo em uma frase: a Anthropic está trocando um custo por tarefa menor por mais volume de uso, e os preços do Claude provavelmente vão ficar estáveis ou cair um pouco. Mas aperto de capacidade computacional, ajustes de limites, descontinuação de modelos e fiscalização mais rígida estão todos nos fatores de risco. Por isso, o desenvolvedor não deve sair acumulando cota; deve fazer três coisas: migrar para os modelos novos a tempo, ter modelos de fallback prontos e escolher canais legítimos.
Se você quer comparar com baixo custo o gasto real do Opus 5, Opus 5.5 e Sonnet 5.5 no seu próprio negócio, recomendo validar pelo APIYI (apiyi.com), usando o mesmo token para alternar entre os modelos.
Referências
- Comunicado oficial da Anthropic: anúncio do protocolo S-1
- Link:
anthropic.com/news/s1-sec - Descrição: confirma o pedido de abertura de capital, o ticker e o andamento da oferta
- Texto original do S-1 na SEC: prospecto completo
- Link:
sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm - Descrição: fonte original das receitas, margens de lucro e fatores de risco citados neste artigo
- Reportagens da CNBC, Fortune, TechCrunch e Motley Fool: de 26/10/2026 a 27/10/2026
- Links:
cnbc.com,fortune.com,techcrunch.com,nasdaq.com - Descrição: critérios de cálculo usados pela mídia para margem bruta, lucro, contratos de capacidade computacional etc.
Autor: Equipe técnica da APIYI
Contato técnico: fale com a gente pela página inicial do site oficial da APIYI. Modelos comoclaude-opus-5-5já estão disponíveis; modelos e preços seguem a lista da plataforma: docs.apiyi.com/models