作者注:本文从 Anthropic 招股书的 7 个关键数字出发,回答一个开发者最关心的问题:Claude 会不会涨价,以及接下来该防哪些风险。
先说结论:Anthropic 招股书显示,Claude 的单任务成本在持续下降,整体涨价的可能性不大。 但招股书也写明了三件事:短期算力单价更高,用量限制和限流可能调整,旧模型可能加速下线。所以对用 Claude API 的团队来说,真正的风险是某天突然调不动、或者被迫迁移,而不是价格表变贵。
2026 年 10 月 26 日,Anthropic, PBC 向美国 SEC 提交了 S-1 注册声明,申请在纳斯达克全球精选市场上市,股票代码 ANT。官方新闻稿写明,发行股数和价格区间尚未确定。这不是坊间传言,下文引用的数字都标明了来源:招股书原文、媒体计算,或者分析者推算。
核心价值:这篇不讲怎么买股票,只讲招股书里的数字对正在用或打算用 Claude 的国内开发者意味着什么。
Anthropic 招股书 7 个关键数字速览
一句话结论:收入在涨、利润刚转正、单任务成本在降,这三点放在一起看,“全面涨价”缺少动机。
下表是和 Claude 用户关系最大的 7 个数字,全部出自招股书原文:
| # | 关键数字 | 含义 | 来源 |
|---|---|---|---|
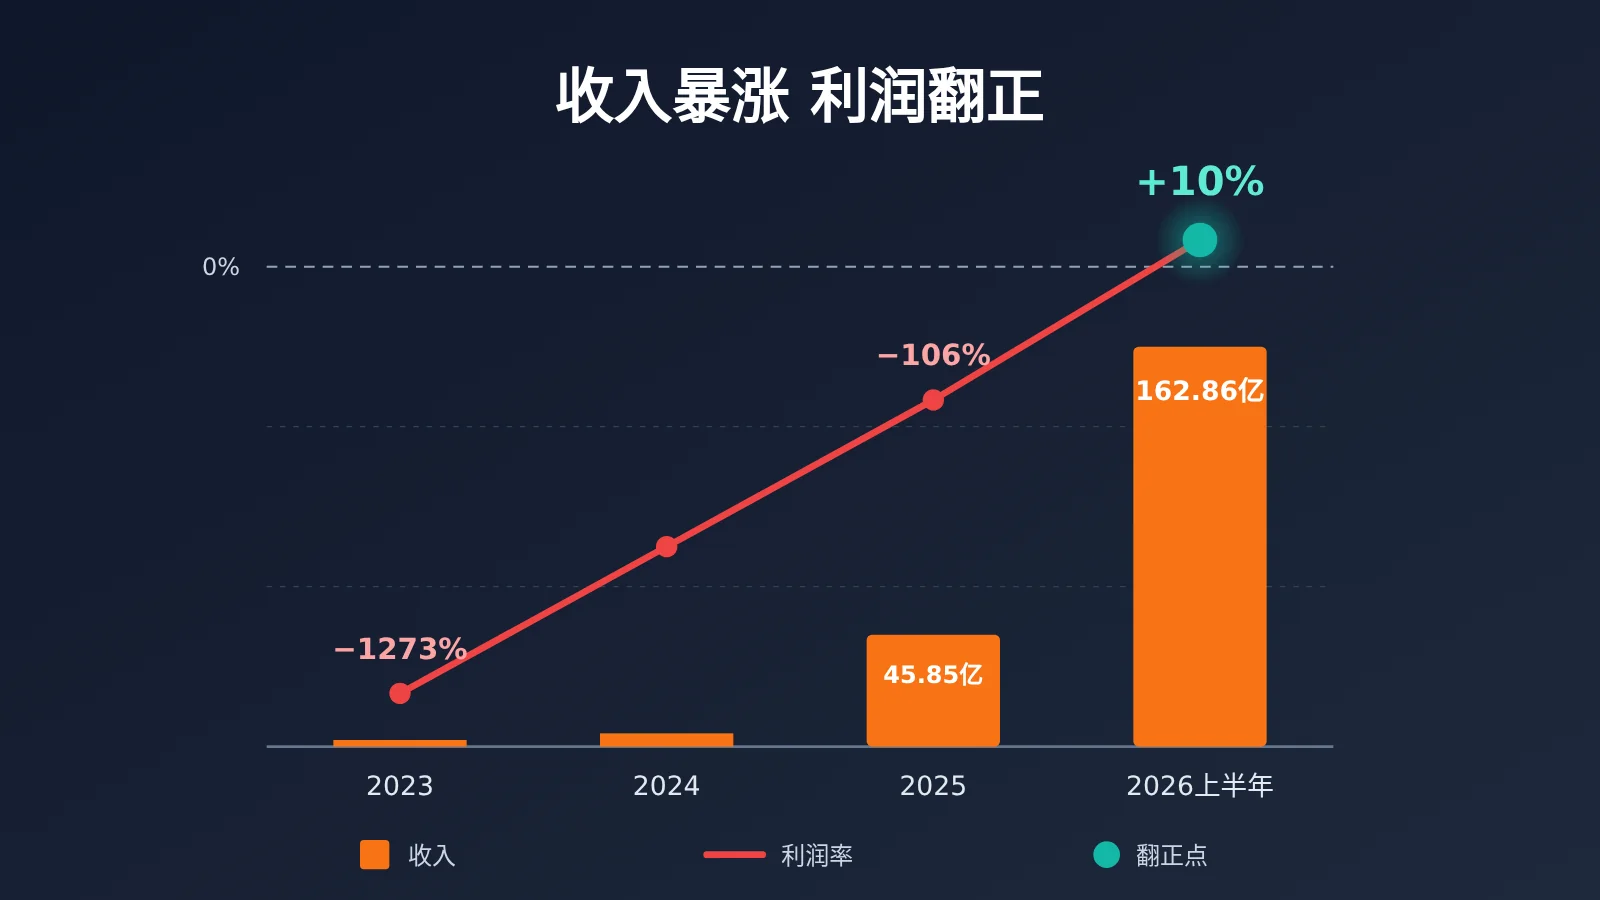
| 1 | 2026 上半年收入 162.86 亿美元 | 去年同期只有 11.63 亿 | 招股书原文 |
| 2 | 净收入留存率约 900% | 老客户今年花的钱约为去年的 9 倍(不含个人订阅) | 招股书原文 |
| 3 | 2026 上半年调整后经营利润率 +10% | 2025 年还是 −106% | 招股书原文 |
| 4 | Opus 5.5 单任务成本降约 40% | 对比 Opus 5,来自“降价+效率提升” | 招股书原文 |
| 5 | 新模型贡献 80% 以上收入 | 近六个月发布的版本占三季度收入八成以上 | 招股书原文 |
| 6 | 云厂商渠道占收入 48% | 经 AWS、Google Cloud、Azure 等市场卖出 | 招股书原文 |
| 7 | 约 5%–7% 收入来自违规客户 | 被认定违反使用政策或商业条款,已被限制或终止访问 | 招股书原文 |
这 7 个数字分成三组。1–3 说明公司经营在变好,涨价的财务压力不大。4–5 说明 Anthropic 主要靠新模型和更低的单任务成本拉动用量。6–7 和接入渠道、账号安全直接有关,后面第四节会展开。
Claude 收入涨得快,靠的是用量和新模型
一句话结论:Claude 的收入增长主要来自“用得更多”,不是“卖得更贵”。
| 期间 | 收入(美元) | 来源 |
|---|---|---|
| 2023 年 | 4100 万 | 招股书原文 |
| 2024 年 | 3.86 亿 | 招股书原文 |
| 2025 年 | 45.85 亿 | 招股书原文 |
| 2025 年上半年 | 11.63 亿 | 招股书原文 |
| 2026 年上半年 | 162.86 亿 | 招股书原文 |
| 2026 年三季度 | 约 169 亿 | 按“是 2024 年四季度 1.97 亿的 86 倍”推算 |
招股书写明,2026 年第二季度收入同比增长 1368%,约 13.7 倍。三季度的具体金额在招股书里还是空白,只给了“是 2024 年四季度的 86 倍”这个倍数。有分析认为,按此推算三季度约 169 亿美元,环比增长约 46%,增速开始放缓。
Claude 收入背后的用量逻辑
招股书说明,收入主要按用量计费,大部分没有长期合同约束,客户随时可能因为预算减少用量。截至 2026 年 6 月 30 日,剩余履约义务(RPO)为 108 亿美元,预计约 75% 在未来 12 个月确认。有分析认为,相对于约 460 亿美元的二季度年化收入,RPO 覆盖不到 20%,明年收入基本取决于客户明年还用多少。
这对开发者是好消息。一家主要靠用量赚钱的公司,最怕客户嫌贵转去别家,所以更倾向于用降价和提效换更多调用。招股书里有个例子:2025 年 11 月 Opus 4.5 以更强能力、更低价格上线后,季度环比收入增速从 48% 提到了 132%。
客户结构也在变分散。过去 12 个月付费 10 万美元以上的客户超过 11900 家,100 万美元以上超过 1900 家,1000 万美元以上约 250 家。三季度约 79% 的收入来自前五大客户以外,一季度这个比例约为 64%。另一组数据值得写代码的团队留意:用了 Claude Code 的前 5% Enterprise 用户,花费约为没用 Claude Code 用户的 20 倍。编码类 Agent 已经是 Claude 用量的主要来源。
Anthropic 利润第一次转正,要看清口径
一句话结论:调整后口径已经赚钱,GAAP 口径还差一点;算力成本仍是最大开销,也是短期限流的根源。
| 期间 | 调整后经营利润率(Non-GAAP) | GAAP 经营利润率 |
|---|---|---|
| 2023 年 | −1273% | −1344% |
| 2024 年 | −722% | −772% |
| 2025 年 | −106% | −176% |
| 2026 年上半年 | +10% | −4% |
以上数据来自招股书原文。2026 年二季度是第一个盈利季度:单季 GAAP 经营利润率 8%,调整后经营利润率 19%,调整后经营利润 22 亿美元。按 Fortune 的计算,上半年调整后经营利润约 16 亿美元,GAAP 经营亏损 6.93 亿美元,去年同期亏损 21 亿。TechCrunch 报道的上半年净亏损 807 亿美元,主要来自可转债相关的非现金会计调整,不代表业务本身在大额亏钱。
毛利率同样要看口径。CNBC 按上半年收入成本 23.8 亿美元计算,隐含毛利率约 85%,去年同期约 12%。有分析认为这个数字偏高,原因有两个:云厂商佣金和免费用户的推理成本没有计入收入成本,训练和研究用的算力则记在研发费用里。
Anthropic 算力成本与“数千亿美元级”承诺
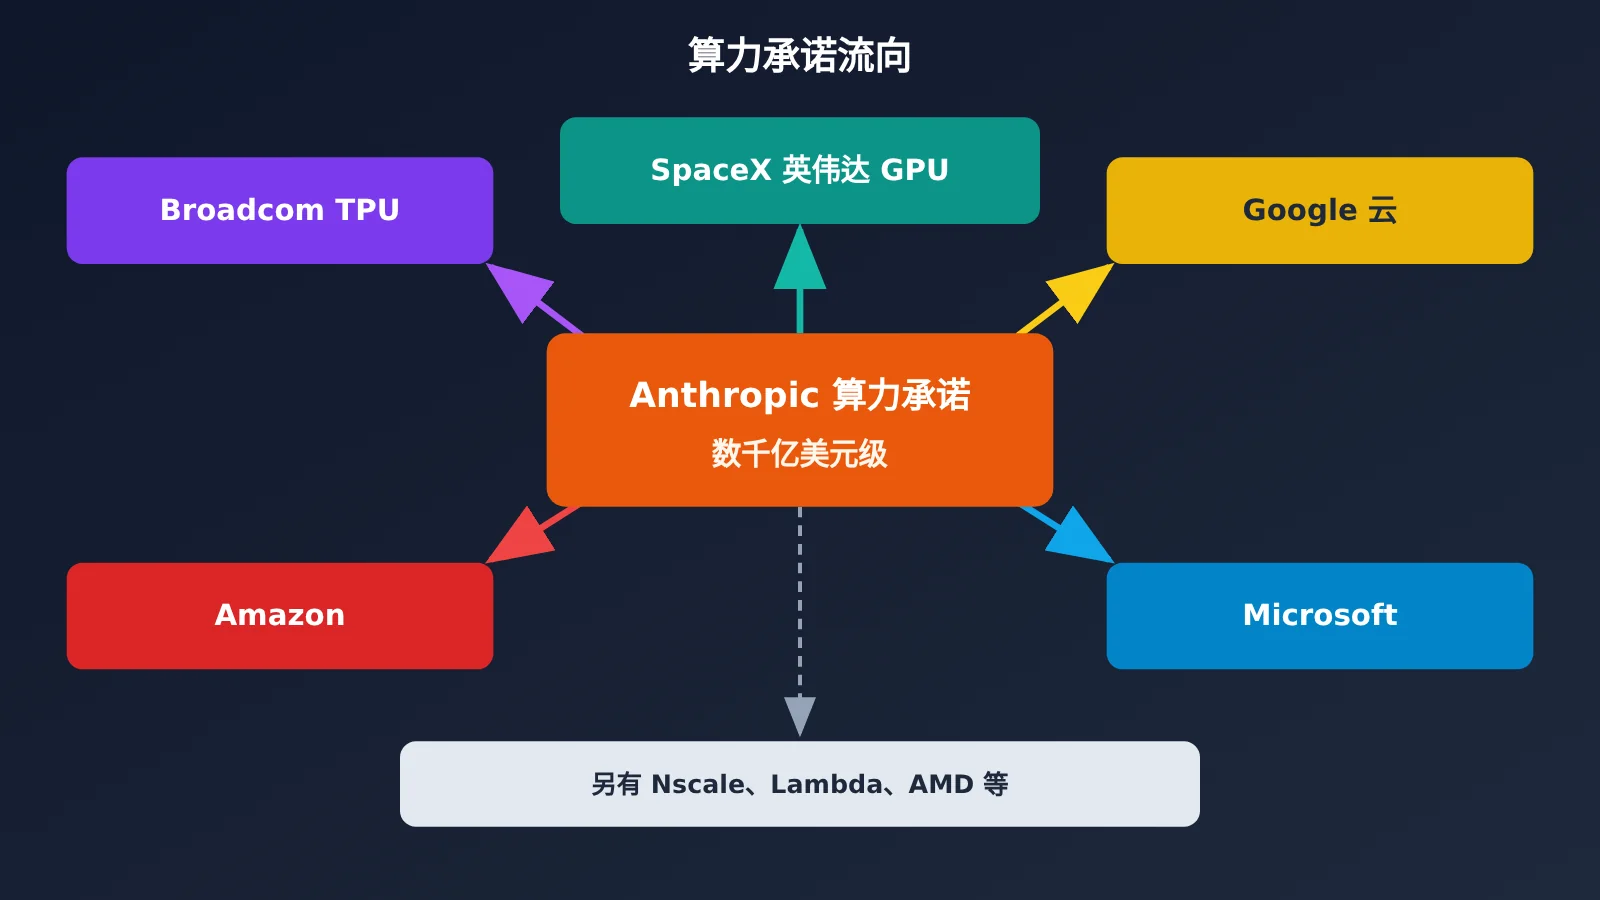
招股书列出 2026 年上半年费用:算力与基础设施 89.45 亿美元,人员 31.52 亿,销售、市场与合作 31.68 亿,其他运营与管理 17.14 亿,算力是第一大开销。大部分算力是提前 12–18 个月签的多年合同,而且含有大量“照付不议”条款,用不用都要付钱。招股书里的承诺总额一栏仍是空白,按 Fortune 等媒体统计在数千亿美元级。
Motley Fool 列出的主要合同包括:Broadcom 的 TPU、SpaceX 名下的英伟达 GPU、Google 云、Amazon、Microsoft,每笔都在数百亿到一千多亿美元。CNBC 报道,Anthropic 还与 SpaceXAI、Nscale、Lambda 签了长期合同获取英伟达芯片,并可能采购超过 200 亿美元的 AMD 芯片。
账上有钱是这一节的另一面。截至 2026 年 6 月 30 日,现金及等价物 1124 亿美元,短期投资 193 亿美元,累计融资 1411 亿美元。效率也在提升:2026 年 9 月,公司代码库超过 90% 的贡献由 Claude 编写,过去 12 个月人均收入从 140 万美元升到 660 万美元以上。不缺钱、效率在升,再加上长期算力已经锁定,都说明“靠涨价补窟窿”的压力不大。
招股书对 Claude 用户的 5 个影响
一句话结论:价格大概率稳中有降,要提前准备的是限流、下线、执法和快速换代。
影响一:Claude 会涨价吗?单任务成本在降
招股书原文写明:2026 年 9 月发布的 Opus 5.5,相比 Opus 5 让客户单任务成本下降约 40%。同月发布的 Fable 5.1 相比 Fable 5,典型负载成本降约 25%,复杂编码和高度 Agent 化任务最多省 45%。降幅来自“降价+效率提升”,两者各占多少取决于任务类型。
单价本身也能看出变化。下表是 API易 平台上的 Claude 价格:
| 模型 | 输入 | 输出 | 缓存读 |
|---|---|---|---|
claude-opus-5 |
5 | 25 | 0.50 |
claude-opus-5-5 |
4 | 20 | 0.20 |
claude-sonnet-5-5 |
2 | 10 | 0.10 |
单位:美元 / 百万 tokens,数据时间 2026-10-29。
从 Opus 5 换到 Opus 5.5,输入和输出单价都低了 20%,缓存读降得更多。如果再叠加官方所说的效率提升,完成同一个任务花的钱会更少。claude-opus-5-5 的 thinking 变体同价,chat 和 messages 两种端点都支持。实际扣费等于上表价格乘以分组倍率:default 分组 1 倍,ClaudeCode 分组 0.95 倍。
💰 成本建议:还在用 Opus 5 的项目,可以先把一部分流量切到 Opus 5.5,对比同类任务的总花费。在 API易 apiyi.com 上按量计费、没有固定月费,小流量对比的成本很低。
影响二:限流和用量限制可能收紧
招股书写到,需求超过长期产能时,公司会买单价更高的短期算力,并预计近期短期算力使用会增加。招股书也写明,公司已经调整过、将来也可能继续调整用量限制、限流和模型能力。高峰期 Opus 出现 429 或排队,是需要提前设计好应对方案的情况。
🎯 技术建议:在 API易 apiyi.com 上,同一把令牌就能调用
claude-sonnet-5-5。可以把它设为 Opus 的备选,主模型限流或报错时自动降级,业务不中断。
影响三:模型下线与临时停用
这是最容易被忽视的风险。招股书提到,旧模型加速或强制下线,可能导致已接入的客户迁移困难。2026 年 6 月还有一个真实案例:美国商务部对 Fable 5 和 Mythos 5 实施全球出口限制,Anthropic 对所有客户停用了这两个模型,更新安全措施后才解除限制。应对办法和上一条一样,代码里不要把型号写死,并且始终保留一个经过验证的备选模型。
影响四:封号与蒸馏执法会更严
招股书原文披露,前三季度约 5%–7% 的收入来自后来被认定违反使用政策或商业条款的客户,这些客户被限制或终止访问后,相应收入不会再有。风险因素里还写到,有人一直在尝试复制、蒸馏模型能力,公司可能因此限制功能或用例。有分析认为,这部分收入主要与蒸馏有关,执法加强后普通用户也可能被误伤。
国内开发者需要知道两个现实情况。第一,人在中国大陆,Claude 官网走不通。第二,就算想办法走通,封号风险也很大,账户余额和对话记录都可能没了。渠道是否正规,比价格更重要。
招股书显示,云厂商渠道已占 Anthropic 收入的 48%,而且由 Anthropic 作为主责方按总额确认收入,是官方认可的主流销售路径。API易 apiyi.com 的 Claude 只做官转,默认通道走 AWS Bedrock 官方接入,替补走 Anthropic 官方 Key 直连,和招股书里的云厂商渠道是同一条正规路。
影响五:模型迭代速度只会更快
近六个月发布的模型版本贡献了三季度 80% 以上的收入,说明 Anthropic 的商业模式就是不断推出新版本、带动客户迁移。对开发者来说,接入层越薄越好。在 API易 上,base_url 填 https://api.apiyi.com/v1,接口兼容 OpenAI 格式;换 Claude 型号,甚至换 GPT、Gemini,都只需改请求里的 model 名称,其余代码不用动。
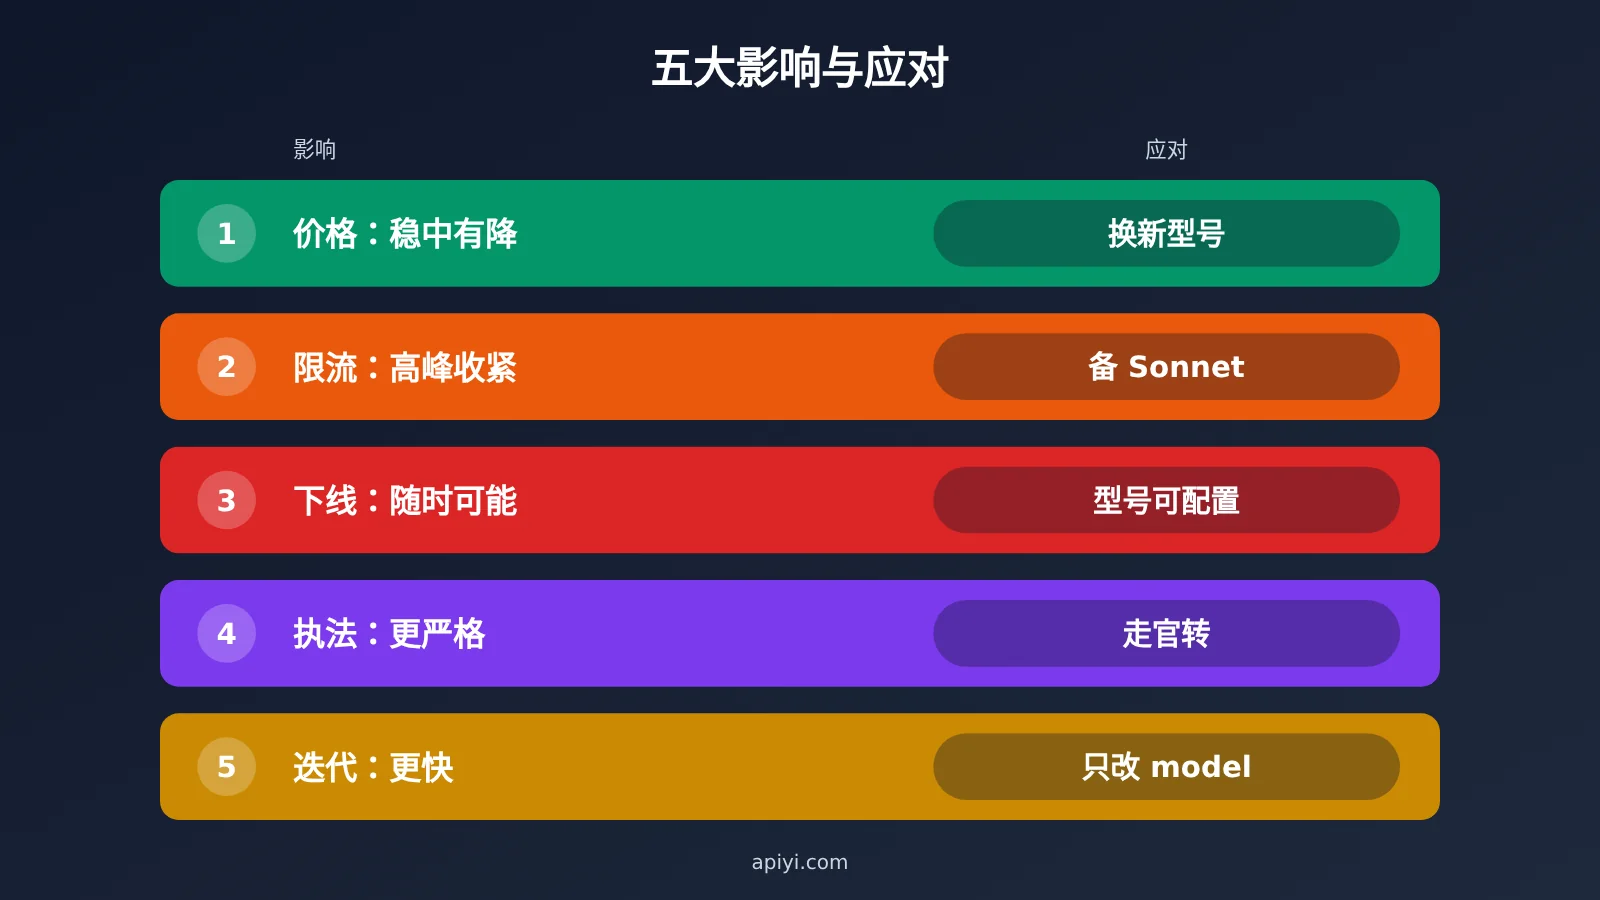
| 影响 | 招股书依据 | 开发者应对 |
|---|---|---|
| 会不会涨价 | Opus 5.5 单任务成本降约 40% | 及时迁移到新型号 |
| 限流收紧 | 短期算力更贵,限额可能调整 | 备好 Sonnet 5.5 作降级 |
| 模型下线 | 旧模型可能加速或强制下线 | 型号做成配置项 |
| 封号与执法 | 5%–7% 违规客户收入被切断 | 走官方授权渠道 |
| 迭代加速 | 新模型贡献 80% 以上收入 | 接入层只改 model |
Anthropic 上市对 AI 市场的影响
一句话结论:上市会让市场每天给大模型公司定价,但这和你的 API 账单关系不大。
以下内容均为市场预期或分析者测算,不构成任何投资建议。媒体普遍预期 ANT 在 11 月中下旬挂牌,估值约 1.5 万亿到 2 万亿美元,Motley Fool 报道目标募资约 1000 亿美元。有分析认为,按三季度年化收入约 680 亿美元推算,对应市销率约 22–30 倍;考虑到近一半收入按总额确认,换成净额口径倍数会更高。纳斯达克 100 快速纳入、被动资金买入、分批解禁以及对其他 AI 股的资金分流,都属于市场测算,这里不展开。
对开发者,有一点值得留意:上市后,Anthropic 每个季度都要面对公开市场对利润率的审视。分析者转述创始人信中的表态,公司原则是“少承诺、多兑现”。这可能让 Anthropic 在限额、模型下线这类成本控制动作上更果断,所以上一节的预案要提前做好。
Claude 涨价问题 FAQ、核心要点与总结
常见问题 FAQ
Q1: 招股书里有 Claude 要涨价的信号吗?
没有直接信号。招股书强调的是单任务成本下降,Opus 5.5 比 Opus 5 降约 40%,而且历史上降价带来了更快的收入增长。可能变紧的是限额,不是单价。
Q2: 毛利率 85% 是不是说明 Claude 很便宜就能做出来?
85% 是 CNBC 按收入成本计算的结果。有分析认为它偏高,因为训练算力记在研发费用里,云厂商佣金也没有扣除。算力仍然是 Anthropic 最大的支出。
Q3: 三季度收入、RPO 覆盖率这些是官方数字吗?
不是。招股书只给了“三季度收入是 2024 年四季度的 86 倍”和 RPO 108 亿美元。约 169 亿的三季度收入和不到 20% 的覆盖率,都是分析者推算的。
Q4: 模型被临时停用时怎么保证业务不中断?
把型号做成配置项,并准备一个备选模型,比如主用 Opus 5.5、降级用 Sonnet 5.5。通过 API易 apiyi.com 接入时,两者共用同一把令牌和同一套代码。
Q5: 国内团队怎样正规调用 Claude API?
建议选择走官方授权渠道的平台,避免账号和余额风险。可以在 API易 apiyi.com 注册获取令牌,`base_url` 填 `https://api.apiyi.com/v1`,默认走 AWS Bedrock 官方接入,按量计费、没有固定月费。
Q6: 招股书解读有哪些局限?
S-1 里还有空白项,比如三季度收入和算力承诺总额。正式定价前,招股书可能还会修订。本文对未来趋势的判断属于合理推断,不是确定事实。
Claude 招股书核心要点 Key Takeaways
- 单任务成本在降:Opus 5.5 比 Opus 5 降约 40%,整体涨价可能性低。
- 增长靠用量:净收入留存率约 900%,收入主要来自用得更多。
- 利润刚翻正:调整后上半年 +10%,GAAP 仍为 −4%。
- 短期风险是限流:短期算力单价更高,限额可能收紧。
- 下线要有预案:Fable 5 曾被全局停用,备选模型不能少。
- 渠道要正规:云厂商渠道占收入 48%,执法会持续加强。
- 接入层要薄:用 API易 一把令牌多模型,换型号只改
model。
总结
用一句话概括这份招股书:Anthropic 正在用更便宜的单任务成本换更多用量,Claude 的价格大概率稳中有降。但算力紧张、限额调整、模型下线和执法加强都写进了风险因素,所以开发者要做的不是囤额度,而是做好三件事:及时迁移新型号、备好降级模型、选正规渠道。
如果你想低成本对比 Opus 5、Opus 5.5 和 Sonnet 5.5 在自己业务上的实际花费,推荐通过 API易 apiyi.com 用同一把令牌切换验证。
参考资料
- Anthropic 官方新闻稿:S-1 提交公告
- 链接:
anthropic.com/news/s1-sec - 说明:确认上市申请、股票代码与发行进度
- SEC S-1 原文:招股书全文
- 链接:
sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm - 说明:本文收入、利润率、风险因素的原文出处
- CNBC、Fortune、TechCrunch、Motley Fool 报道:2026-10-26 至 10-27
- 链接:
cnbc.com、fortune.com、techcrunch.com、nasdaq.com - 说明:毛利率、利润额、算力合同等媒体计算口径
作者:API易 技术团队
技术交流:欢迎在 API易 官网首页联系我们。本文claude-opus-5-5等型号均已可用,型号与价格以平台型号列表为准:docs.apiyi.com/models