
作者注:企業收入已超過 OpenAI 總收入一半,這是否意味着放棄 C 端?本文用 12 億周活、廣告 ARR 與 ChatGPT Go 訂閱數據,拆解 OpenAI 的消費者與企業增長飛輪。
2026 年 11 月 4 日,OpenAI 總裁 Greg Brockman 在 WSJ 科技大會上確認:企業業務已貢獻 OpenAI 超過一半的收入。消息傳開後,社交媒體上很快出現一種聲音:“Altman 已經不在乎 C 端用戶了,ChatGPT 以後只會越來越偏向企業。”
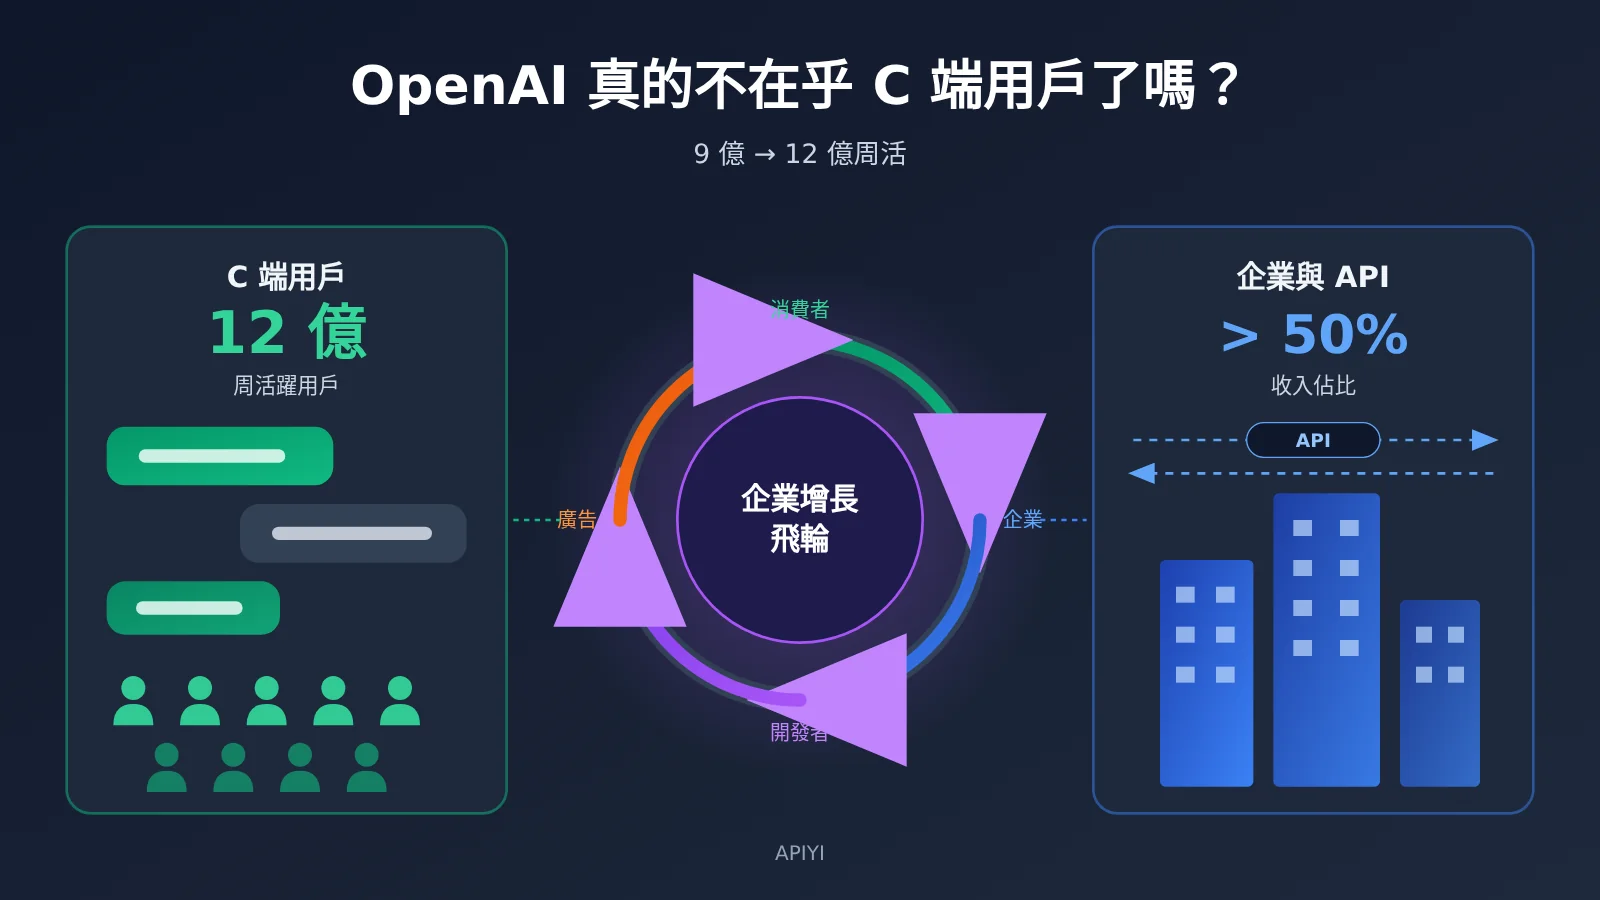
這不是一個可以憑直覺回答的問題。 就在同一周,OpenAI 消費產品負責人 Adam Fry 披露 ChatGPT 周活躍用戶已從 10 億增至 12 億,廣告業務也已形成獨立規模。本文把這些數據放在一起看,回答一個普通 ChatGPT 用戶真正關心的問題:OpenAI 的 C 端用戶地位到底有沒有下降?
核心價值:讀完本文,你將理解 OpenAI 爲什麼要同時經營消費者、廣告、企業和開發者四個市場,以及這對開發者選型意味着什麼。
OpenAI C 端用戶爭議核心信息速覽
先把本週最關鍵的事實放在一張表裏,避免把不同口徑的數據混爲一談。
| 信息項 | 詳情 | 來源與口徑 |
|---|---|---|
| 收入結構 | 企業業務收入超過總收入一半,此前約爲企業 30%、消費者 70% | Brockman 公開表態,未披露精確比例 |
| 消費者收入 | 沒有下降,仍在增長,只是企業增長更快 | Brockman 原話要點 |
| 第三季度增長 | 年化收入運行速度季度環比增長約 70%,企業業務規模翻倍 | 年化運行速度,非 GAAP 營收 |
| C 端用戶規模 | 周活躍用戶約兩個月內從 10 億增至 12 億 | Adam Fry,2026-11-03 |
| 廣告業務 | 上線不到 200 天,年化廣告收入運行速度達 10 億美元 | OpenAI 官方,2026-08-31 |
Brockman 講話中被忽略的 OpenAI C 端用戶信息
很多轉發只截取了“企業收入過半”這一句,卻忽略了 Brockman 緊接着的補充:消費者業務收入並沒有下降。收入佔比的變化,來自企業業務在第三季度的爆發式增長,而不是消費者業務的萎縮。Reuters 在 9 月的報道中還援引消息人士稱,OpenAI 第三季度消費者業務收入已超過 2025 年全年的消費者收入。
Brockman 也坦承,OpenAI 在 2026 年上半年的企業市場表現並不輕鬆,當時 Codex 在 Agentic Coding 領域缺乏存在感。第三季度的轉折,來自 GPT-5.6 Sol、ChatGPT Work 的發佈以及企業市場的持續投入。換句話說,“企業收入過半”是企業業務追上來了,而不是消費者業務被放棄了。
OpenAI C 端用戶最新數據:12 億周活意味着什麼
如果 OpenAI 真的不在乎 C 端用戶,消費者產品的增長曲線理應放緩。但 11 月初的數據恰恰相反,C 端用戶規模和使用深度都在擴大。
| 指標 | 數據 | 時間 | 注意事項 |
|---|---|---|---|
| ChatGPT 周活躍用戶 | 超過 9 億 | 2026-03-31 | 官方融資公告 |
| 付費訂閱用戶 | 超過 5000 萬 | 2026-03-31 | 付費用戶≠周活用戶 |
| ChatGPT 周活躍用戶 | 12 億(約兩個月增加 2 億) | 2026-11-03 | 平均每 30 天約增 1 億 |
| 每週生成圖片 | 15 億張 | 2026-11-03 | Adam Fry 披露 |
| 每週使用語音模式的用戶 | 2.5 億 | 2026-11-03 | Adam Fry 披露 |
| 搜索類查詢量 | 約爲 Google 的 20% | 2026-11-03 | 查詢量比較,不是市場份額 |
如何正確解讀 OpenAI C 端用戶數據
這裏需要區分三個容易混淆的概念。周活躍用戶衡量的是有多少人在用,付費訂閱用戶衡量的是有多少人願意直接付費,廣告收入衡量的則是免費與低價用戶被商業化的程度。三者的規模相差很大,不能互相替代。
搜索數據尤其需要謹慎。OpenAI 的統計口徑是“觸發了網頁搜索的用戶查詢”,並非所有對話消息;The Verge 也指出,這一對比由 OpenAI 自己提供,Adam Fry 沒有公開 Google 數據的來源。因此,更準確的說法是:ChatGPT 的搜索查詢量約相當於 Google 的五分之一,而不是“ChatGPT 拿下了 20% 的搜索市場”。
即便如此,圖片、語音和搜索三組數據仍然說明,ChatGPT 已經從單純的問答工具,演變爲覆蓋創作、交互和信息獲取的綜合平臺。這種多場景滲透,正是企業增長飛輪的起點。
ChatGPT Ads 如何把 C 端用戶規模變成收入
對一家擁有 12 億周活但只有少部分付費用戶的公司來說,廣告是把用戶規模轉化爲收入最直接的方式。OpenAI 在 2026 年 8 月 31 日公佈的數據顯示,ChatGPT Ads 已經形成獨立的商業規模。
| 維度 | 已披露信息 |
|---|---|
| 規模 | 上線不到 200 天,年化廣告收入運行速度 10 億美元 |
| 廣告主 | 數萬名廣告主,Ads Manager 於 2026 年 5 月推出後中小企業成爲重要客羣 |
| 覆蓋 | 超過 40 個國家,超過 50 家技術及測量合作伙伴 |
| 產品能力 | CPC 點擊付費、按目標優化競價、Pixel 與 Conversions API、商品 Feed、地域與平臺定向、自定義受衆 |
| 效果案例 | 某電商廣告主 28 天活動實現 3 倍 ROAS;某技術夥伴稱超 80% 引流來自新客戶 |
需要強調兩點。第一,10 億美元是年化收入運行速度,即按某一時期收入推算的年化值,不等於已經實現的全年廣告收入。第二,3 倍 ROAS 和 80% 新客戶都是 OpenAI 自己披露的客戶案例,不是第三方對平臺平均效果的審計結論。
ChatGPT Ads 對 C 端用戶信任的挑戰
OpenAI 公佈的廣告原則包括:廣告必須明確標識、與回答分離、不影響模型回答、廣告主無法訪問私人對話、用戶可控制個性化設置。不過,廣告系統會依據當前對話上下文投放,在特定國家和設置允許時還可能使用更廣泛的使用背景。
這意味着廣告業務的真正考驗不在收入,而在信任。用戶一旦懷疑回答被商業利益影響,C 端用戶規模這塊基石就會動搖。從這個角度看,OpenAI 反而比以往更需要“在乎”C 端用戶的體驗,因爲廣告收入直接建立在用戶信任之上。
ChatGPT Go 低價訂閱:OpenAI C 端用戶結構的轉向
如果說廣告解決的是免費用戶的商業化,那麼 ChatGPT Go 解決的就是“付費門檻”問題。目前美國官方標價中,Go 爲 8 美元/月,Plus 爲 20 美元/月,Pro 爲 200 美元/月,Go 在不同市場還有本地化定價。
| 項目 | The Information 報道的內部預測(2026-04-28) |
|---|---|
| ChatGPT Go 訂閱用戶 | 約 1.12 億 |
| 消費者付費訂閱總數 | 約 1.22 億 |
| Go 佔付費用戶比例 | 約 92% |
| Plus 訂閱用戶 | 降至約 900 萬,佔比約 7% |
| 廣告收入預測 | 2026 年約 24 億美元,2027 年接近 110 億美元,2030 年約 1020 億美元 |
這張表全部是 4 月的歷史內部預測,不是已實現業績,也不代表 OpenAI 在 11 月仍沿用同樣的預測,更不是對外承諾。它的價值在於揭示了當時的戰略思路:用低價訂閱擴大付費人羣,再用廣告提升免費與低價用戶的商業價值。
同一報道還提到,約 90% 的 ChatGPT 周活躍用戶、約 70% 的 Plus 訂閱用戶位於美國以外,印度、巴西、德國、印度尼西亞和法國是重要市場。對價格敏感的海外 C 端用戶來說,8 美元的 Go 加上廣告支撐的免費層,比 20 美元的 Plus 更容易形成規模。Plus 的角色可能會逐步轉向“高頻個人用戶與專業用戶”,而大衆付費層交給 Go。
OpenAI 四種商業化方式對比:C 端用戶與企業並不衝突
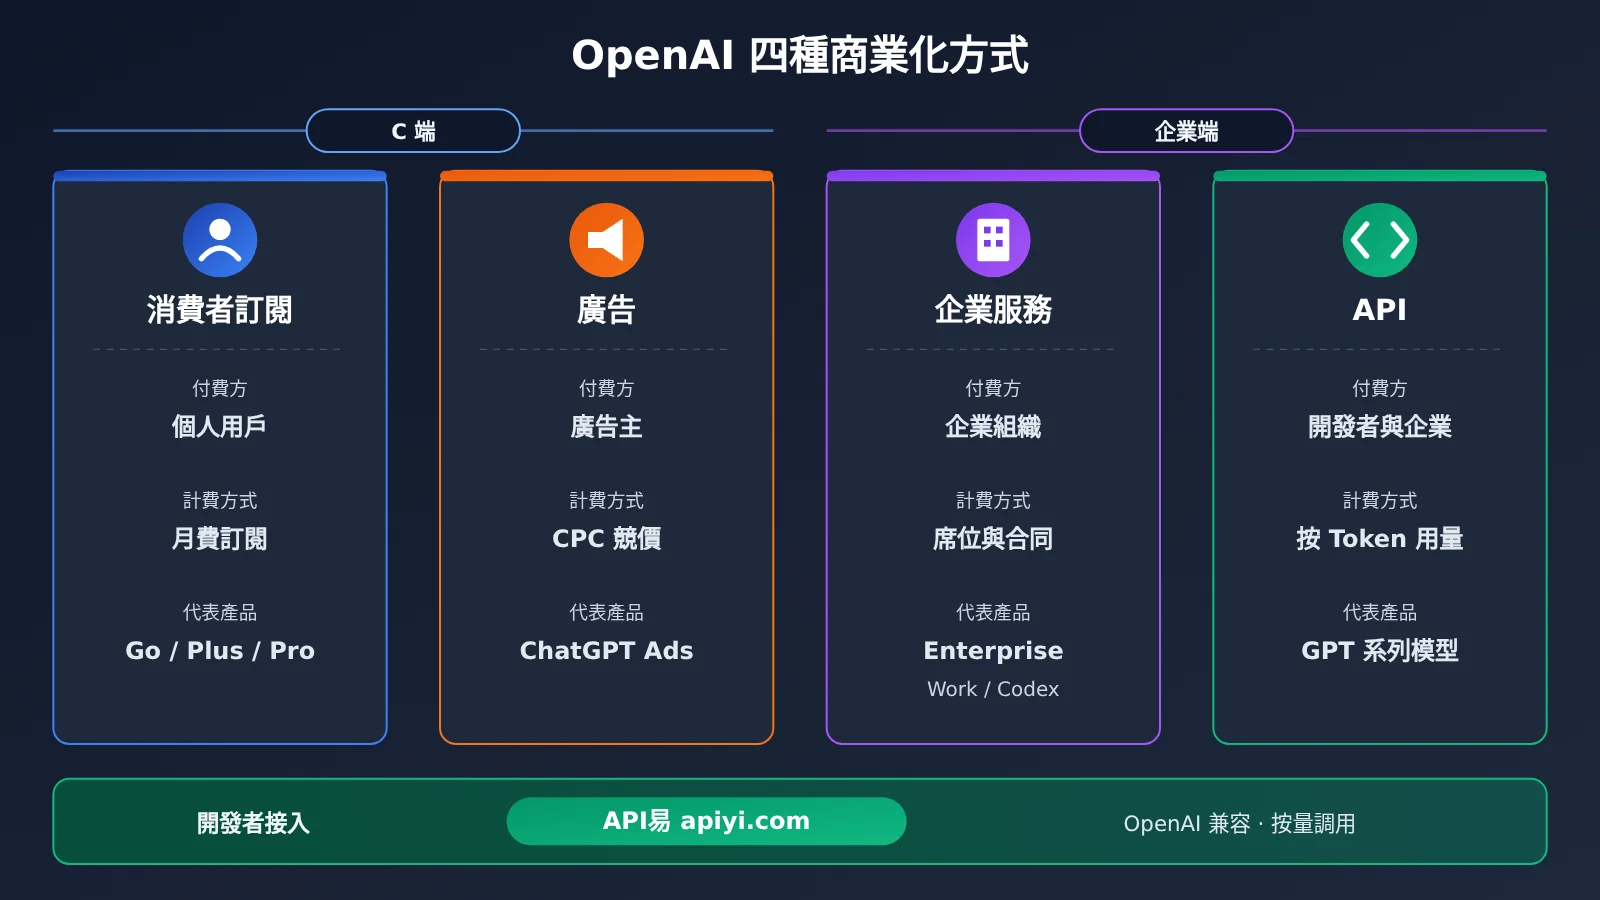
把消費者訂閱、廣告、企業服務和 API 放在一起看,會發現它們面對的是完全不同的客戶和場景。
| 商業化方式 | 付費方 | 計費方式 | 代表產品 | 開發者接入方式 |
|---|---|---|---|---|
| 消費者訂閱 | 個人用戶 | 月費(Go / Plus / Pro) | ChatGPT 個人版 | 不適用 |
| 廣告 | 廣告主 | CPC、按目標競價 | ChatGPT Ads | 不適用 |
| 企業服務 | 企業組織 | 席位、合同、Credits | Business、Enterprise、Work、Codex | 官方銷售渠道 |
| API | 開發者與企業 | 按 Token 用量 | GPT-6 系列模型 | OpenAI 官方 API、API易 apiyi.com 等聚合平臺 |
C 端用戶在企業增長飛輪中的作用
消費者業務給 OpenAI 帶來的遠不止訂閱費,至少還有以下幾層價值:
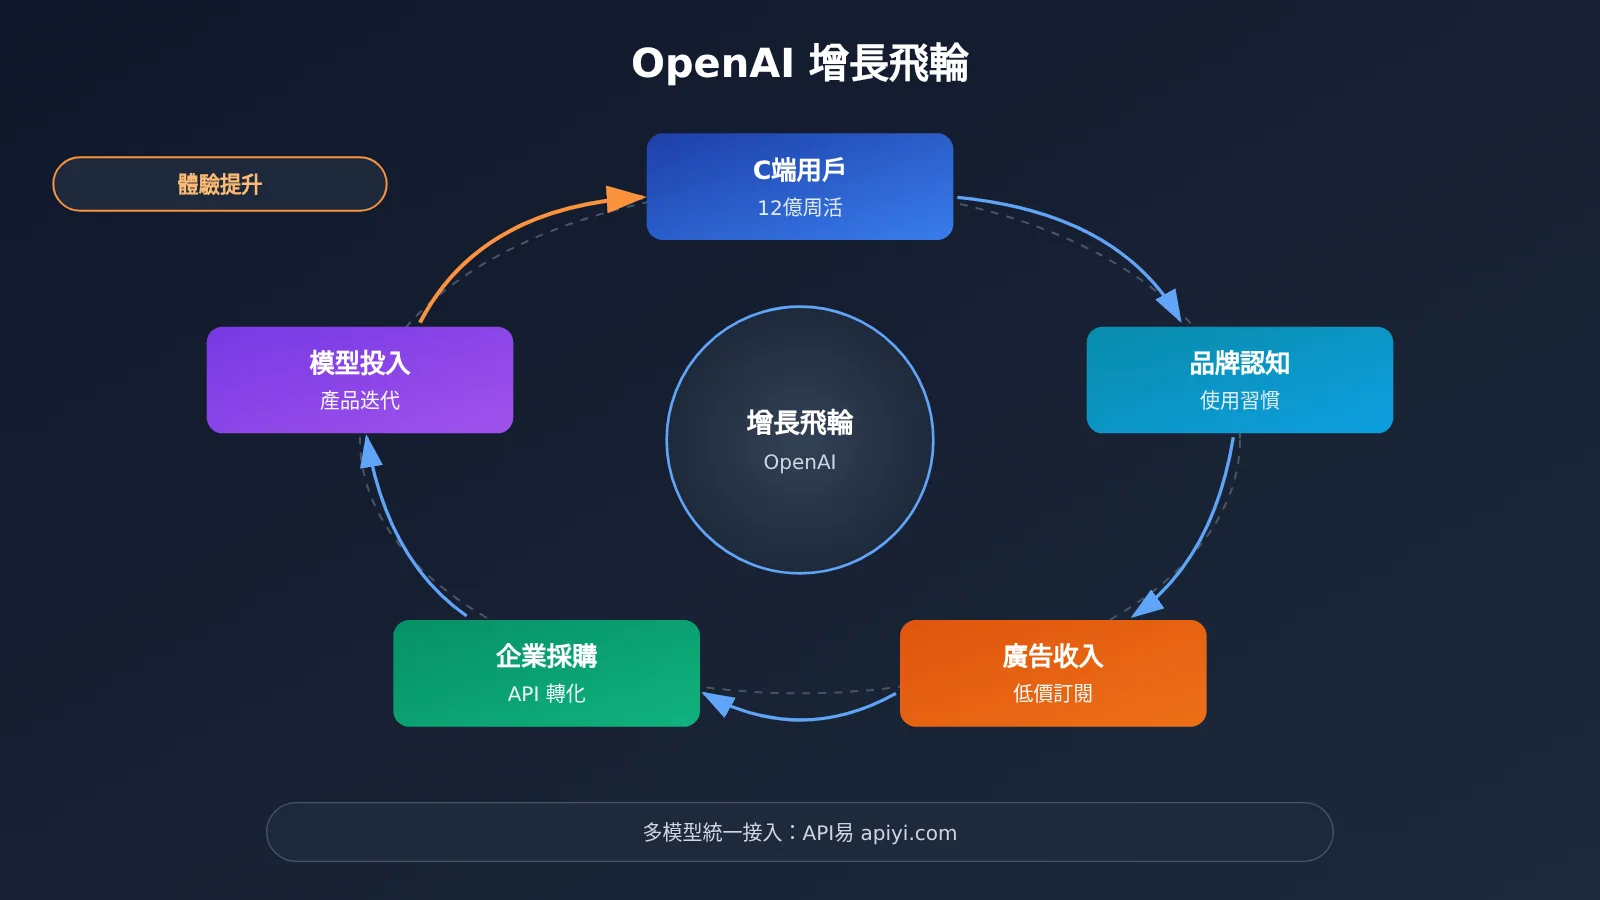
- 品牌認知:12 億周活讓 ChatGPT 幾乎成爲 AI 的代名詞,企業採購時天然更熟悉。
- 使用習慣:員工在個人生活中用慣了 ChatGPT,企業推廣 Business 或 Enterprise 的阻力更小。
- 分發能力:圖片、語音、搜索等新功能可以在最短時間觸達最多用戶。
- 廣告受衆:沒有 C 端規模,ChatGPT Ads 的年化 10 億美元就無從談起。
- 開發者入口:不少開發者先是 ChatGPT 用戶,再成爲 API 客戶。
這也解釋了 Brockman 所說的企業業務“翻倍”爲什麼能夠發生。ChatGPT Work 和 Codex 本身就同時面向個人付費用戶和企業,C 端是驗證產品的試驗場,企業是規模化變現的出口。
OpenAI C 端用戶戰略對開發者的影響分析
對普通 ChatGPT 用戶的影響
- 免費與低價層會更豐富:廣告支撐下,免費用戶和 Go 用戶有望持續獲得新功能,但部分高級功能(例如 ChatGPT Work 首輪未向 Free 和 Go 開放)仍會集中在付費層。
- 需要關注廣告設置:建議主動檢查廣告個性化選項,理解對話上下文如何被用於廣告匹配。
- Plus 定位可能變化:對重度用戶而言,Plus 與 Pro 的差異化會更多體現在 Work、Codex 等生產力功能上。
對開發者和企業的影響
企業收入過半意味着 OpenAI 會更積極地投入 API、Agent 和企業治理能力,這對開發者是利好。但 Menlo Ventures 的估算也提醒我們,企業 API 市場競爭激烈:2026 年企業 API 支出份額中 Anthropic 約 55%、OpenAI 約 31%、Google 約 9%。注意這是整個市場的供應商份額,與 OpenAI 自身“企業收入過半”是兩個完全不同的指標。
對開發者而言,更務實的策略是保持多模型可切換,而不是押注單一廠商。下面是一個通過 OpenAI 兼容接口調用模型的極簡示例:
import openai

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # API易 統一接口,兼容 OpenAI SDK
)

response = client.chat.completions.create(
    model="gpt-6.1-terra",  # 模型名以平臺控制檯實際列表爲準
    messages=[{"role": "user", "content": "用三句話總結 ChatGPT 廣告業務的商業邏輯"}]
)
print(response.choices[0].message.content)
查看多模型對比調用代碼
import openai

client = openai.OpenAI(
    api_key="YOUR_API_KEY",
    base_url="https://api.apiyi.com/v1"  # 一個 Key 調用多家模型
)

# 模型名以 API易 控制檯實際列表爲準
MODELS = ["gpt-6.1-terra", "gpt-6-luna", "claude-sonnet", "gemini-pro"]

def compare(prompt: str):
    results = {}
    for model in MODELS:
        try:
            resp = client.chat.completions.create(
                model=model,
                messages=[{"role": "user", "content": prompt}],
                max_tokens=500
            )
            results[model] = resp.choices[0].message.content
        except Exception as e:
            results[model] = f"Error: {e}"
    return results

for name, answer in compare("企業 AI 採購最看重哪些能力?").items():
    print(f"== {name} ==\n{answer}\n")
🚀 快速上手建議:如果你想在同一套代碼裏對比 OpenAI、Claude、Gemini 的效果與成本,可以先在 API易 apiyi.com 註冊獲取免費測試額度。平臺提供 OpenAI 兼容接口並按量計費,只需替換 base_url 和模型名即可切換。
常見問題 FAQ
Q1:企業收入過半,是否說明 OpenAI 不在乎 C 端用戶了?
不能這樣解讀。Brockman 明確表示消費者收入仍在增長,只是企業業務增長更快;同期 ChatGPT 周活還從 10 億增至 12 億。目前沒有證據表明 OpenAI 或 Sam Altman 放棄了消費者市場。
Q2:ChatGPT 廣告收入已經達到 10 億美元了嗎?
準確說法是“年化廣告收入運行速度達到 10 億美元”,這是 OpenAI 在 2026 年 8 月 31 日公佈的數據,並非已實現的全年收入。The Information 報道的 2030 年約 1020 億美元廣告收入,則是 4 月的歷史內部預測。
Q3:ChatGPT 搜索量是 Google 的 20%,等於拿下兩成搜索市場嗎?
不等於。這是 OpenAI 提供的查詢量比較,口徑是觸發網頁搜索的查詢,且 Google 側數據來源未公開,不能直接換算爲市場份額。
Q4:開發者如何跟上 OpenAI 企業化後的模型節奏?
建議用 OpenAI 兼容接口封裝調用層,保持隨時切換模型的能力。通過 API易 apiyi.com 可以用一個 API Key 調用 OpenAI、Claude、Gemini 等主流模型,新用戶有免費測試額度,適合先驗證再上線。
Q5:ChatGPT Plus 會被取消嗎?
目前沒有任何取消 Plus 的官方信息。內部預測只顯示 Go 可能成爲付費主力,Plus 佔比下降,但 Plus 仍面向高頻個人與專業場景。如果你的需求以 API 調用爲主,也可以在 API易 apiyi.com 按量付費,與個人訂閱分開計費。
OpenAI C 端用戶與企業增長飛輪 Key Takeaways
- 收入結構變化:企業收入超過一半,源於企業業務提速,而非消費者收入下滑。
- C 端仍在擴張:ChatGPT 周活約兩個月從 10 億增至 12 億,使用場景延伸至圖片、語音與搜索。
- 廣告是新支柱:ChatGPT Ads 年化運行速度 10 億美元,但信任與隱私是長期考驗。
- Go 重塑訂閱:低價訂閱加廣告的組合,主要瞄準佔用戶九成的海外市場。
- 口徑必須分清:周活、付費用戶、廣告 ARR、市場份額是四個不同指標。
- 開發者策略:保持多模型可切換,可藉助 API易 apiyi.com 統一接入降低遷移成本。
總結
回到標題的問題:OpenAI 真的不在乎 C 端用戶了嗎?從現有數據看,答案是否定的。
- 企業與消費者並不矛盾:企業收入過半是“企業追上來了”,消費者收入仍在增長。
- C 端是飛輪的起點:12 億周活提供品牌、分發、廣告受衆和開發者轉化入口。
- 商業化方式在多元化:訂閱、廣告、企業服務、API 四條線面對不同客戶,互相支撐。
對普通用戶而言,值得關注的是廣告透明度與功能分層;對開發者而言,OpenAI 的企業化意味着更強的 API 與 Agent 能力,也意味着更激烈的多廠商競爭。推薦通過 API易 apiyi.com 快速對比不同模型在你業務場景下的表現,再決定長期技術路線。
📚 參考資料
- Reuters:Brockman 談企業收入過半與 IPO 準備
- 鏈接:
reuters.com/legal/transactional/openai-ready-ipo-2027-now-counts-majority-sales-enterprises-brockman-says-2026-11-05/ -
說明:企業收入佔比與消費者收入仍在增長的原始報道
-
Big Technology:Adam Fry 採訪
- 鏈接:
bigtechnology.com/p/openai-chatgpt-search-is-about-20 -
說明:12 億周活、圖片、語音與搜索數據來源
-
The Verge:ChatGPT 搜索量比較解讀
- 鏈接:
theverge.com/ai-artificial-intelligence/1025482/openai-says-chatgpt-is-catching-up-to-google-in-search -
說明:對搜索數據口徑的補充說明
-
OpenAI 官方:ChatGPT Ads 里程碑公告
- 鏈接:
openai.com/index/expanding-access-to-ai-with-chatgpt-ads/ -
說明:廣告 ARR、廣告主規模與廣告原則
-
The Information:ChatGPT Go 內部預測報道
- 鏈接:
theinformation.com/articles/openai-sees-8-chatgpt-driving-consumer-subscribers-to-122-million-year/ -
說明:4 月的消費者訂閱與廣告收入歷史預測
-
Menlo Ventures:2026 企業 AI 報告
- 鏈接:
menlovc.com/perspective/2026-the-state-of-enterprise-ai/ - 說明:企業 API 支出份額估算
作者:APIYI 技術團隊
技術交流:歡迎在 API易 官網首頁聯繫我們,更多接入資料可訪問 docs.apiyi.com 文檔中心


