Примечание автора: эта статья отправляется от семи ключевых цифр из проспекта эмиссии Anthropic и отвечает на вопрос, который волнует разработчиков больше всего: подорожает ли Claude и какие риски нужно держать в голове дальше.
Сразу к выводу: проспект Anthropic показывает, что стоимость одной задачи у Claude продолжает падать, так что общего роста цен скорее всего не будет. Но там же прямо сказано три вещи: в краткосрочной перспективе цена за единицу вычислений выше, лимиты использования и троттлинг могут поменяться, а старые модели могут начать выводить из эксплуатации быстрее. Так что для команд, которые работают с Claude API, реальный риск — это однажды вдруг не получить ответ или оказаться вынужденными мигрировать, а не подорожавший прайс-лист.
26 октября 2026 года Anthropic, PBC подала в Комиссию по ценным бумагам и биржам США (SEC) регистрационное заявление по форме S-1 — компания планирует выйти на Nasdaq Global Select Market под тикером ANT. В официальном пресс-релизе указано, что количество размещаемых акций и ценовой диапазон пока не определены. Это не слухи из курилки: у всех цифр ниже указан источник — текст проспекта, расчёты журналистов или оценки аналитиков.
Главное: здесь не про то, как покупать акции, а про то, что цифры из проспекта означают для разработчиков, которые уже используют Claude или только собираются.
Anthropic: 7 ключевых цифр из проспекта — беглый обзор
Вывод в одну строку: выручка растёт, прибыль только-только вышла в плюс, стоимость одной задачи падает. Если сложить эти три факта вместе, у «тотального повышения цен» просто нет мотива.
В таблице ниже — 7 цифр, которые важнее всего для пользователей Claude. Все они взяты прямо из текста проспекта:
| № | Ключевая цифра | Что означает | Источник |
|---|---|---|---|
| 1 | Выручка за первое полугодие 2026 года — 16,29 млрд долларов | Годом ранее было всего 1,16 млрд | Текст проспекта |
| 2 | Коэффициент удержания чистой выручки — около 900% | Старые клиенты тратят примерно в 9 раз больше, чем год назад (без учёта личных подписок) | Текст проспекта |
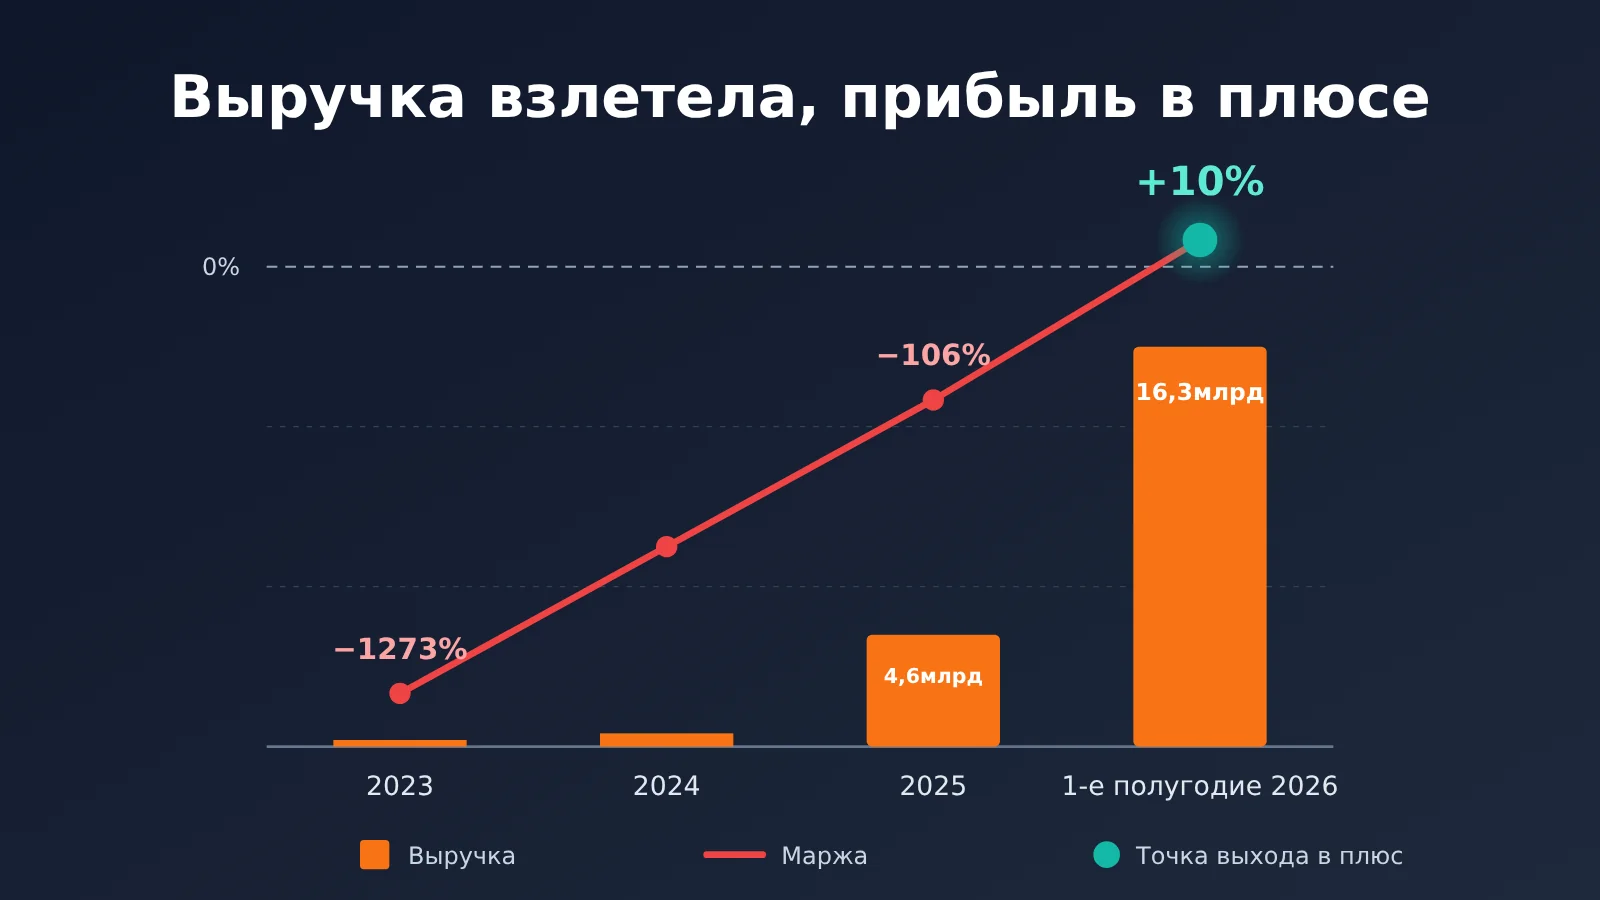
| 3 | Скорректированная операционная маржа за первое полугодие 2026 года — +10% | В 2025 году было −106% | Текст проспекта |
| 4 | Стоимость одной задачи у Opus 5.5 ниже примерно на 40% | По сравнению с Opus 5, за счёт «снижения цены + роста эффективности» | Текст проспекта |
| 5 | Новые модели приносят более 80% выручки | Версии, выпущенные за последние шесть месяцев, дают свыше 80% выручки третьего квартала | Текст проспекта |
| 6 | 48% выручки идёт через облачных провайдеров | Продажи через маркетплейсы AWS, Google Cloud, Azure и других | Текст проспекта |
| 7 | Около 5–7% выручки приходит от клиентов-нарушителей | Признаны нарушившими политику использования или коммерческие условия, доступ ограничен или закрыт | Текст проспекта |
Все семь цифр делятся на три группы. Пункты 1–3 показывают, что дела у компании идут лучше и финансового давления в пользу повышения цен почти нет. Пункты 4–5 говорят о том, что Anthropic наращивает объёмы в основном за счёт новых моделей и более низкой стоимости одной задачи. Пункты 6–7 напрямую связаны с каналами доступа и безопасностью аккаунтов — об этом подробнее в четвёртом разделе.
Claude быстро наращивает выручку — за счёт роста использования и новых моделей
Коротко: рост выручки Claude идёт в основном за счёт того, что продукт стали больше использовать, а не за счёт более высокой цены.
| Период | Выручка (долл. США) | Источник |
|---|---|---|
| 2023 год | 41 млн | Текст проспекта |
| 2024 год | 386 млн | Текст проспекта |
| 2025 год | 4,585 млрд | Текст проспекта |
| Первое полугодие 2025 года | 1,163 млрд | Текст проспекта |
| Первое полугодие 2026 года | 16,286 млрд | Текст проспекта |
| III квартал 2026 года | около 16,9 млрд | Расчёт: «в 86 раз больше 197 млн за IV квартал 2024 года» |
В проспекте указано: во II квартале 2026 года выручка выросла на 1368% год к году — примерно в 13,7 раза. Конкретная сумма за III квартал в проспекте пока не раскрыта — есть только коэффициент «в 86 раз больше, чем в IV квартале 2024 года». По оценкам аналитиков, из этого следует около 16,9 млрд долл. за III квартал, рост к предыдущему кварталу — примерно 46%, и темпы начинают замедляться.
Что стоит за выручкой Claude: логика использования
В проспекте говорится: выручка в основном формируется по модели оплаты за использование, и большая часть договоров не имеет долгосрочных обязательств — клиенты могут в любой момент сократить потребление из-за бюджета. По состоянию на 30 июня 2026 года остаточные обязательства по исполнению (RPO) составляли 10,8 млрд долл.; около 75% из них, как ожидается, будет признано в следующие 12 месяцев. По оценкам аналитиков, на фоне выручки II квартала в годовом выражении около 46 млрд долл. RPO покрывает менее 20%, и выручка следующего года в основном зависит от того, сколько клиенты будут использовать в следующем году.
Для разработчиков это хорошая новость. Компания, которая зарабатывает в основном на объёме использования, больше всего боится, что клиенты сочтут её дорогой и уйдут к конкурентам, поэтому скорее будет снижать цены и повышать эффективность в обмен на большее число вызовов. В проспекте есть пример: после запуска Opus 4.5 в ноябре 2025 года — более мощного и более дешёвого — темп роста выручки квартал к кварталу ускорился с 48% до 132%.
Клиентская база становится более диверсифицированной. За последние 12 месяцев более 11 900 клиентов заплатили свыше 100 тыс. долл., более 1 900 — свыше 1 млн долл., около 250 — свыше 10 млн долл. В III квартале около 79% выручки пришлось на клиентов вне топ-5; в I квартале этот показатель составлял около 64%. Ещё одна цифра, на которую стоит обратить внимание командам, которые пишут код: у топ-5% пользователей Enterprise, которые использовали Claude Code, расходы были примерно в 20 раз выше, чем у тех, кто Claude Code не использовал. Агенты для кодинга уже стали основным источником потребления Claude.
Anthropic впервые вышел в плюс по прибыли — но важно понимать, по какой метрике
Коротко: по скорректированной метрике компания уже зарабатывает, по GAAP пока чуть-чуть не дотягивает; затраты на вычисления остаются самой крупной статьёй расходов и главной причиной краткосрочного дефицита.
| Период | Скорректированная операционная маржа (Non-GAAP) | Операционная маржа по GAAP |
|---|---|---|
| 2023 год | −1273% | −1344% |
| 2024 год | −722% | −772% |
| 2025 год | −106% | −176% |
| 1-е полугодие 2026 | +10% | −4% |
Данные взяты из проспекта эмиссии. II квартал 2026 года — первый прибыльный квартал: операционная маржа по GAAP за квартал 8%, скорректированная операционная маржа 19%, скорректированная операционная прибыль 2,2 млрд долларов. По расчётам Fortune, за полугодие скорректированная операционная прибыль составила около 1,6 млрд долларов, операционный убыток по GAAP — 693 млн долларов, тогда как годом ранее убыток был 2,1 млрд. TechCrunch писал о чистом убытке за полугодие в 80,7 млрд долларов — в основном это неденежные бухгалтерские корректировки, связанные с конвертируемыми облигациями, и они вовсе не означают, что сам бизнес теряет такие деньги.
С валовой маржой та же история — всё зависит от того, как считать. CNBC, отталкиваясь от себестоимости выручки за полугодие в 2,38 млрд долларов, получил подразумеваемую валовую маржу около 85% против примерно 12% годом ранее. Некоторые аналитики считают эту цифру завышенной, и на то есть две причины: комиссии облачных провайдеров и затраты на инференс для бесплатных пользователей не вошли в себестоимость выручки, а вычислительные ресурсы на обучение и исследования учтены в расходах на R&D.
Вычислительные расходы Anthropic и обязательства «на сотни миллиардов долларов»
В проспекте эмиссии (IPO) перечислены расходы за первую половину 2026 года: вычисления и инфраструктура — 8,95 млрд долларов, персонал — 3,15 млрд, продажи, маркетинг и партнёрства — 3,17 млрд, прочие операционные и административные расходы — 1,71 млрд. Самая крупная статья — именно вычисления. Большая часть мощностей законтрактована многолетними соглашениями, подписанными за 12–18 месяцев до срока, и в них много условий «take-or-pay»: платить придётся независимо от того, используешь ты ресурс или нет. Строка с общей суммой обязательств в проспекте до сих пор пуста, а по подсчётам Fortune и других изданий речь идёт о сотнях миллиардов долларов.
Motley Fool перечисляет ключевые контракты: TPU от Broadcom, GPU NVIDIA через SpaceX, Google Cloud, Amazon, Microsoft — каждый на сумму от нескольких десятков до ста с лишним миллиардов долларов. CNBC сообщает, что Anthropic также заключила долгосрочные контракты на поставку чипов NVIDIA с SpaceXAI, Nscale и Lambda и, возможно, закупит чипы AMD более чем на 20 млрд долларов.
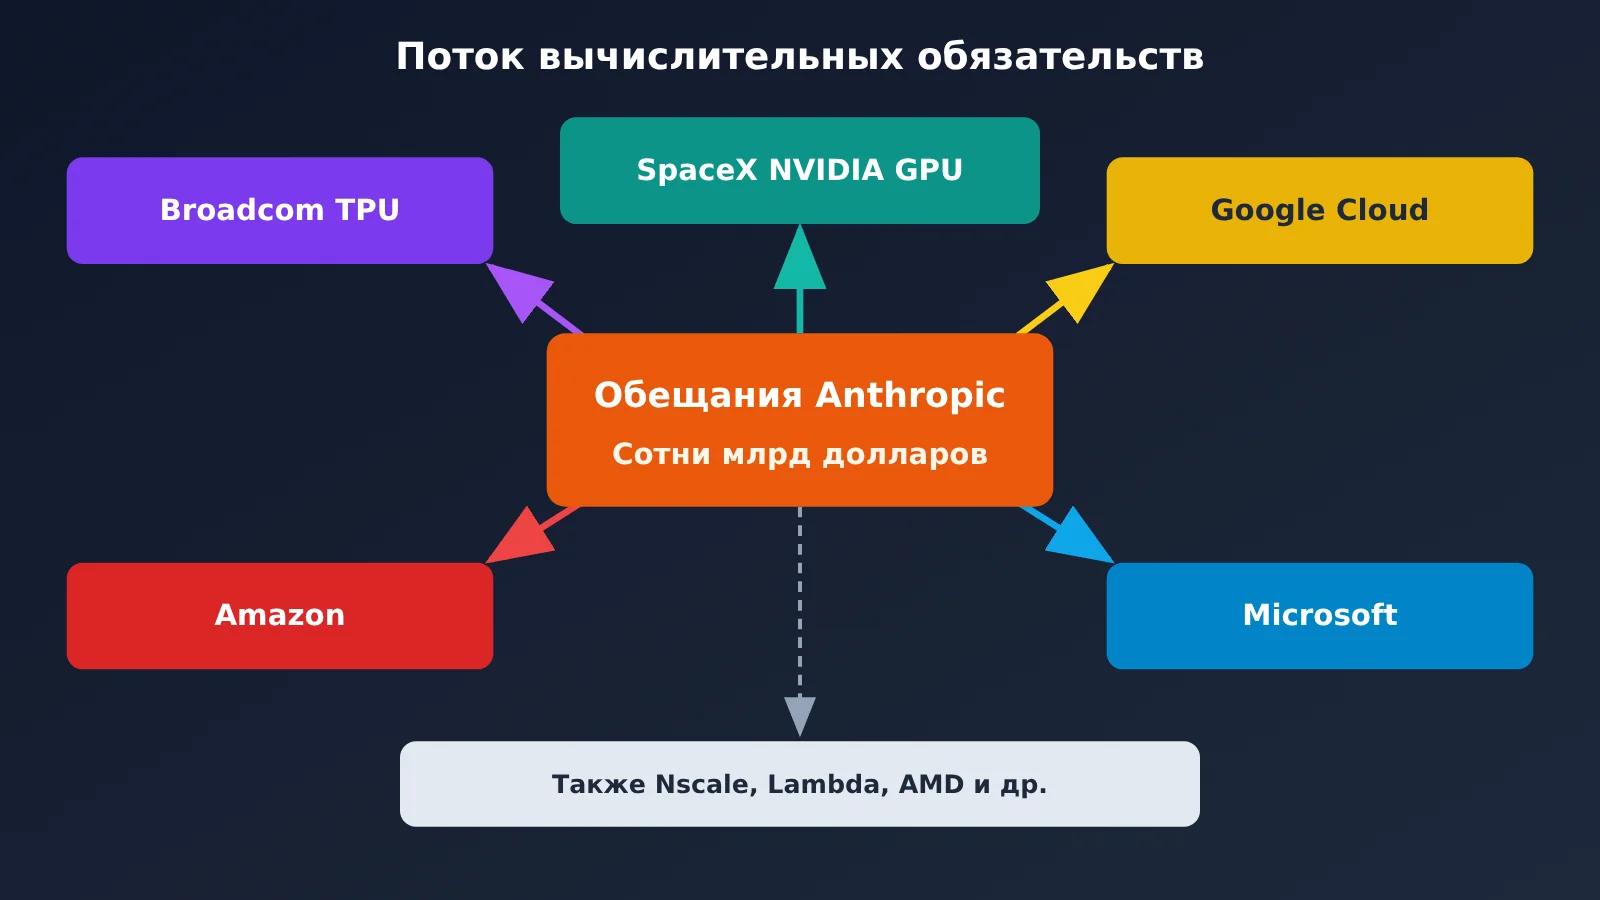
Обратная сторона этого раздела — деньги на счетах. По состоянию на 30 июня 2026 года денежные средства и их эквиваленты составляли 112,4 млрд долларов, краткосрочные инвестиции — 19,3 млрд, а совокупный объём привлечённого финансирования — 141,1 млрд. Растёт и эффективность: в сентябре 2026 года более 90 % вкладов в кодовую базу компании написал Claude, а выручка на сотрудника за последние 12 месяцев выросла с 1,4 млн долларов до более чем 6,6 млн. Денег хватает, эффективность растёт, да и вычислительные мощности уже закреплены долгосрочными контрактами — всё это говорит о том, что давить на повышение цен, чтобы закрыть дыру в бюджете, особо не придётся.
5 последствий проспекта IPO для пользователей Claude
Короткий вывод: цены, скорее всего, останутся стабильными или немного снизятся, а готовиться заранее стоит к ограничениям по частоте запросов, выводу моделей из эксплуатации, контролю за соблюдением правил и быстрой смене поколений.
Последствие первое: подорожает ли Claude? Стоимость одной задачи снижается
В тексте проспекта прямо сказано: выпущенная в сентябре 2026 года Opus 5.5 снижает стоимость одной задачи для клиента примерно на 40% по сравнению с Opus 5. Выпущенная в том же месяце Fable 5.1 по сравнению с Fable 5 снижает стоимость типовой нагрузки примерно на 25%, а на сложном кодинге и задачах с высокой степенью агентности экономия достигает 45%. Снижение складывается из «уменьшения цены + роста эффективности», и то, какая доля приходится на каждое, зависит от типа задачи.
Изменения видно и по самим ценам за токен. В таблице ниже — цены на Claude на платформе APIYI:
| Модель | Ввод | Вывод | Чтение кэша |
|---|---|---|---|
claude-opus-5 |
5 | 25 | 0.50 |
claude-opus-5-5 |
4 | 20 | 0.20 |
claude-sonnet-5-5 |
2 | 10 | 0.10 |
Единица измерения: доллары США за миллион токенов, данные на 2026-10-29.
При переходе с Opus 5 на Opus 5.5 цена и за ввод, и за вывод ниже на 20%, а чтение кэша подешевело заметнее. Если добавить сюда ещё и обещанный рост эффективности, одна и та же задача обойдётся дешевле. Вариант claude-opus-5-5 с thinking стоит столько же, поддерживаются оба эндпоинта — chat и messages. Фактическое списание равно цене из таблицы, умноженной на коэффициент группы: группа default — 1×, группа ClaudeCode — 0.95×.
💰 Совет по затратам: если проект всё ещё работает на Opus 5, можно сначала перевести часть трафика на Opus 5.5 и сравнить суммарные расходы на однотипные задачи. На APIYI apiyi.com оплата идёт по факту использования, без фиксированной месячной платы, так что сравнение на небольшом объёме трафика обойдётся дёшево.
Влияние второе: ограничения частоты запросов и лимиты использования могут ужесточиться
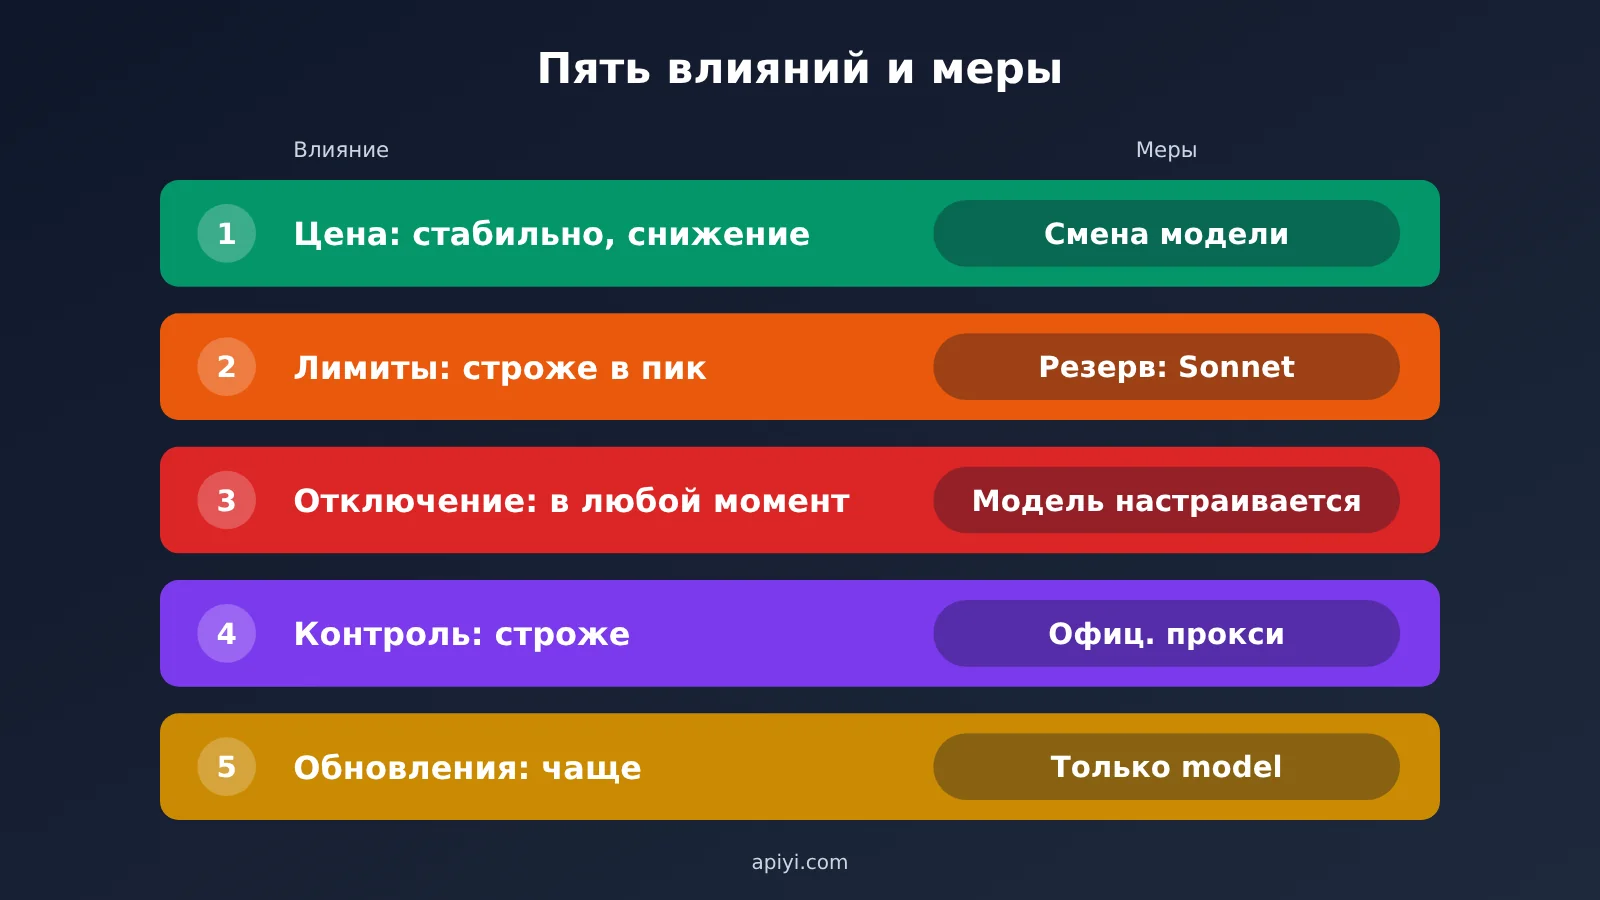
В проспекте IPO говорится: если спрос превышает долгосрочные вычислительные мощности, компания закупает краткосрочные вычислительные ресурсы по более высокой цене и ожидает, что в ближайшее время будет использовать их чаще. Там же указано, что компания уже корректировала и в будущем может снова корректировать лимиты использования, ограничения частоты запросов и возможности моделей. Ситуация, когда в пиковые часы Opus возвращает 429 или ставит запросы в очередь, — как раз тот случай, для которого нужно заранее подготовить план действий.
🎯 Техническая рекомендация: на платформе APIYI (apiyi.com) один и тот же токен позволяет вызывать
claude-sonnet-5-5. Его можно сделать резервным вариантом для Opus: если основная модель упирается в лимит или возвращает ошибку, запросы автоматически переключаются на резервную, и работа сервиса не прерывается.
Влияние третье: вывод моделей из эксплуатации и временная приостановка
Это риск, который чаще всего упускают из виду. В проспекте IPO упоминается, что ускоренное или принудительное отключение старых моделей может затруднить миграцию для клиентов, которые уже подключились к ним. В июне 2026 года был и реальный пример: Министерство торговли США ввело глобальные экспортные ограничения на Fable 5 и Mythos 5, и Anthropic отключила обе модели для всех клиентов — ограничения сняли только после обновления мер безопасности. Подход тот же, что и в предыдущем пункте: не хардкодить название модели в коде и всегда держать наготове проверенную резервную модель.
Влияние четвёртое: блокировки аккаунтов и борьба с дистилляцией станут жёстче
В тексте проспекта прямо говорится: в первые три квартала около 5–7% выручки пришло от клиентов, которых позже признали нарушителями политики использования или коммерческих условий. После того как доступ таким клиентам ограничили или вовсе прекратили, эти деньги больше не вернутся. В разделе рисков также указано: кто-то постоянно пытается копировать и дистиллировать возможности модели, поэтому компания может ограничивать функции или сценарии использования. Некоторые аналитики считают, что эта часть выручки в основном связана с дистилляцией, и после ужесточения правоприменения под раздачу могут попасть и обычные пользователи.
Разработчикам в Китае стоит понимать две реальные вещи. Первая: если вы находитесь в материковом Китае, официальный сайт Claude недоступен. Вторая: даже если найти обходной путь, риск блокировки аккаунта очень высок — можно потерять и баланс, и историю переписки. Насколько канал легальный — важнее цены.
В проспекте показано, что на каналы облачных провайдеров уже приходится 48% выручки Anthropic, причём Anthropic выступает основным ответственным лицом и учитывает выручку по полной сумме — это официально признанный магистральный путь продаж. Claude у APIYI apiyi.com работает только через официальную перепродажу: по умолчанию подключение идёт через официальный AWS Bedrock, а запасной вариант — напрямую по официальному ключу Anthropic. Это тот же легальный маршрут, что и каналы облачных провайдеров из проспекта.
Влияние пятое: скорость итераций моделей будет только расти
Версии моделей, выпущенные за последние шесть месяцев, принесли более 80% выручки третьего квартала. Это прямо говорит о том, как устроена бизнес-модель Anthropic: постоянно выпускать новые версии и подталкивать клиентов к переходу на них. Для разработчика вывод простой — слой интеграции должен быть как можно тоньше. В APIYI достаточно указать в base_url адрес https://api.apiyi.com/v1, интерфейс совместим с форматом OpenAI. Меняете модель Claude, а то и вовсе переходите на GPT или Gemini — нужно поправить только название в поле model запроса, остальной код трогать не придётся.
| Влияние | Основание из проспекта | Что делать разработчику |
|---|---|---|
| Будет ли рост цен | Стоимость одной задачи на Opus 5.5 снизилась примерно на 40% | Своевременно переходить на новые модели |
| Ужесточение лимитов | В краткосрочной перспективе вычисления дороже, квоты могут пересмотреть | Держать Sonnet 5.5 наготове как запасной вариант |
| Отключение моделей | Старые модели могут выводить из эксплуатации быстрее или принудительно | Вынести название модели в конфиг |
| Блокировки и правоприменение | 5–7% выручки от клиентов-нарушителей отсекается | Работать через официальные авторизованные каналы |
| Ускорение итераций | Новые модели дают более 80% выручки | На уровне интеграции менять только model |
Как IPO Anthropic повлияет на рынок ИИ
Коротко: выход на биржу заставит рынок каждый день оценивать компании — разработчиков больших языковых моделей, но на ваш счёт за API это повлияет мало.
Всё нижесказанное — рыночные ожидания и расчёты аналитиков, и это не инвестиционная рекомендация.
СМИ в основном ожидают, что ANT выйдет на биржу в середине-конце ноября при оценке примерно 1,5–2 трлн долларов; Motley Fool сообщает о целевом привлечении около 100 млрд долларов. Некоторые аналитики считают, что при годовой выручке около 68 млрд долларов по итогам третьего квартала (в годовом исчислении) это даёт мультипликатор P/S примерно 22–30. А с учётом того, что почти половина выручки признаётся по валовому методу, при переходе к чистому методу мультипликатор будет ещё выше. Быстрое включение в Nasdaq 100, покупки пассивными фондами, поэтапное снятие lock-up и переток средств из других ИИ-акций — всё это рыночные расчёты, здесь мы на них не останавливаемся.
Разработчикам стоит обратить внимание на один момент: после выхода на биржу Anthropic каждый квартал будет сталкиваться с тем, как публичный рынок оценивает её рентабельность. Аналитики пересказывают слова из письма основателя: принцип компании — «меньше обещать, больше делать». Из-за этого Anthropic может действовать более решительно в таких мерах контроля затрат, как лимиты и вывод моделей из эксплуатации. Так что план действий из предыдущего раздела стоит подготовить заранее.
FAQ по вопросу подорожания Claude, ключевые моменты и итоги
Частые вопросы (FAQ)
Вопрос 1: Есть ли в проспекте эмиссии сигналы о том, что Claude подорожает?
Прямых сигналов нет. В проспекте делается акцент на снижении стоимости одной задачи: Opus 5.5 примерно на 40% дешевле Opus 5, а исторически снижение цен приводило к более быстрому росту выручки. Сжаться могут лимиты, а не цена за единицу.
Вопрос 2: Маржа 85% означает, что Claude дёшево производить?
85% — это результат расчёта CNBC по себестоимости выручки. Некоторые аналитики считают его завышенным: вычислительные ресурсы на обучение учтены в расходах на R&D, а комиссия облачных провайдеров не вычтена. Вычислительные ресурсы по-прежнему остаются крупнейшей статьёй расходов Anthropic.
Вопрос 3: Выручка за третий квартал и коэффициент покрытия RPO — это официальные цифры?
Нет. В проспекте приведены только «выручка за третий квартал в 86 раз больше, чем за четвёртый квартал 2024 года» и RPO в 10,8 млрд долларов. Выручка около 16,9 млрд за третий квартал и покрытие менее 20% — это расчёты аналитиков.
Вопрос 4: Как обеспечить бесперебойность бизнеса, если модель временно отключают?
Вынесите название модели в конфигурацию и подготовьте запасную модель: например, основная — Opus 5.5, резервная — Sonnet 5.5. При подключении через APIYI apiyi.com обе используют один и тот же токен и один и тот же код.
Вопрос 5: Как команде из Китая легально вызывать Claude API?
Рекомендую выбирать платформы с официально авторизованными каналами, чтобы избежать рисков с аккаунтом и балансом. Можно зарегистрироваться на APIYI apiyi.com и получить токен, указать в `base_url` адрес `https://api.apiyi.com/v1` — по умолчанию используется официальное подключение через AWS Bedrock, оплата по факту использования, без фиксированной месячной платы.
Вопрос 6: Какие есть ограничения у разбора проспекта?
В S-1 ещё есть незаполненные пункты, например выручка за третий квартал и общий объём обязательств по вычислительным ресурсам. До официального объявления цен проспект может быть ещё отредактирован. Суждения о будущих трендах в этой статье — обоснованные предположения, а не установленные факты.
Claude: ключевые выводы из проспекта IPO
- Стоимость одной задачи снижается: Opus 5.5 примерно на 40% дешевле Opus 5, вероятность общего повышения цен невысока.
- Рост идёт за счёт объёма использования: показатель удержания выручки (net revenue retention) около 900%, выручка растёт в основном потому, что модель используют больше.
- Прибыль только-только вышла в плюс: скорректированная прибыль за первое полугодие +10%, по GAAP по-прежнему −4%.
- Краткосрочный риск — лимиты: в короткой перспективе вычислительные мощности дороже, квоты могут урезать.
- К отключению моделей нужен план: Fable 5 однажды отключили глобально, так что запасные модели обязательны.
- Каналы должны быть официальными: на облачных провайдеров приходится 48% выручки, борьба с нарушениями будет только усиливаться.
- Слой интеграции должен быть тонким: через APIYI — один токен на много моделей, при смене модели меняется только
model.
Итог
Если свести весь проспект к одной фразе: Anthropic обменивает более низкую стоимость одной задачи на больший объём использования, и цены на Claude, скорее всего, останутся стабильными или слегка снизятся. Но дефицит вычислительных мощностей, корректировка лимитов, отключение моделей и усиление правоприменения — всё это прописано в факторах риска. Так что разработчикам стоит не запасаться квотами, а сделать три вещи: вовремя переходить на новые модели, держать наготове резервные и выбирать официальные каналы.
Если хотите с минимальными затратами сравнить, сколько Opus 5, Opus 5.5 и Sonnet 5.5 реально стоят в вашем бизнесе, рекомендую через APIYI apiyi.com переключать модели и проверять на одном и том же токене.
Справочные материалы
- Официальный пресс-релиз Anthropic: объявление о подаче документов S-1
- Ссылка:
anthropic.com/news/s1-sec - Что внутри: подтверждение заявки на IPO, тикер и график размещения
- Оригинал S-1 на сайте SEC: полный текст проспекта эмиссии
- Ссылка:
sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm - Что внутри: первоисточник по выручке, марже и факторам риска, на которые опирается статья
- Публикации CNBC, Fortune, TechCrunch, Motley Fool: 26–27 октября 2026 года
- Ссылки:
cnbc.com,fortune.com,techcrunch.com,nasdaq.com - Что внутри: методики расчётов, которые используют СМИ — валовая маржа, размер прибыли, контракты на вычислительные мощности
Автор: техническая команда APIYI
По техническим вопросам: пишите нам через главную страницу официального сайта APIYI. Модели вродеclaude-opus-5-5из этой статьи уже доступны; актуальные модели и цены смотрите в списке моделей на платформе: docs.apiyi.com/models