Nota del autor: este artículo parte de las 7 cifras clave del prospecto de Anthropic y responde a la pregunta que más le importa a un desarrollador: ¿Claude va a subir de precio? ¿Y qué riesgos hay que vigilar a partir de ahora?
La conclusión, primero: el prospecto de Anthropic muestra que el costo por tarea de Claude sigue bajando y que la probabilidad de una subida general de precios es baja. Pero el prospecto también deja claras tres cosas: a corto plazo, el precio unitario del cómputo será más alto; los límites de uso y la limitación de velocidad podrían ajustarse; y los modelos antiguos podrían retirarse más rápido. Así que, para los equipos que usan la API de Claude, el riesgo real es que un día las llamadas dejen de funcionar o que te veas obligado a migrar, no que la lista de precios se encarezca.
El 26 de octubre de 2026, Anthropic, PBC presentó ante la SEC de EE. UU. una declaración de registro S-1 para solicitar su cotización en el Nasdaq Global Select Market, con el símbolo bursátil ANT. La nota de prensa oficial señala que el número de acciones a emitir y el rango de precios aún no se han determinado. Esto no es un rumor: las cifras citadas a continuación indican su fuente: el texto original del prospecto, cálculos de medios o estimaciones de analistas.
Idea clave: este artículo no explica cómo comprar acciones; solo cuenta qué significan las cifras del prospecto para los desarrolladores en China que ya usan Claude o que planean hacerlo.
7 cifras clave del folleto de salida a bolsa de Anthropic
Conclusión en una frase: los ingresos suben, el beneficio acaba de entrar en terreno positivo y el coste por tarea está bajando. Si miramos estas tres cosas juntas, no hay mucho motivo para una «subida generalizada de precios».
La siguiente tabla reúne las 7 cifras que más le importan a un usuario de Claude, todas tomadas del texto original del folleto:
| # | Cifra clave | Significado | Fuente |
|---|---|---|---|
| 1 | Ingresos de 16.286 millones de dólares en el primer semestre de 2026 | En el mismo periodo del año pasado fueron solo 1.163 millones | Texto original del folleto |
| 2 | Tasa de retención de ingresos netos de aproximadamente 900% | Un cliente antiguo gasta este año unas 9 veces lo que gastó el año pasado (sin contar suscripciones individuales) | Texto original del folleto |
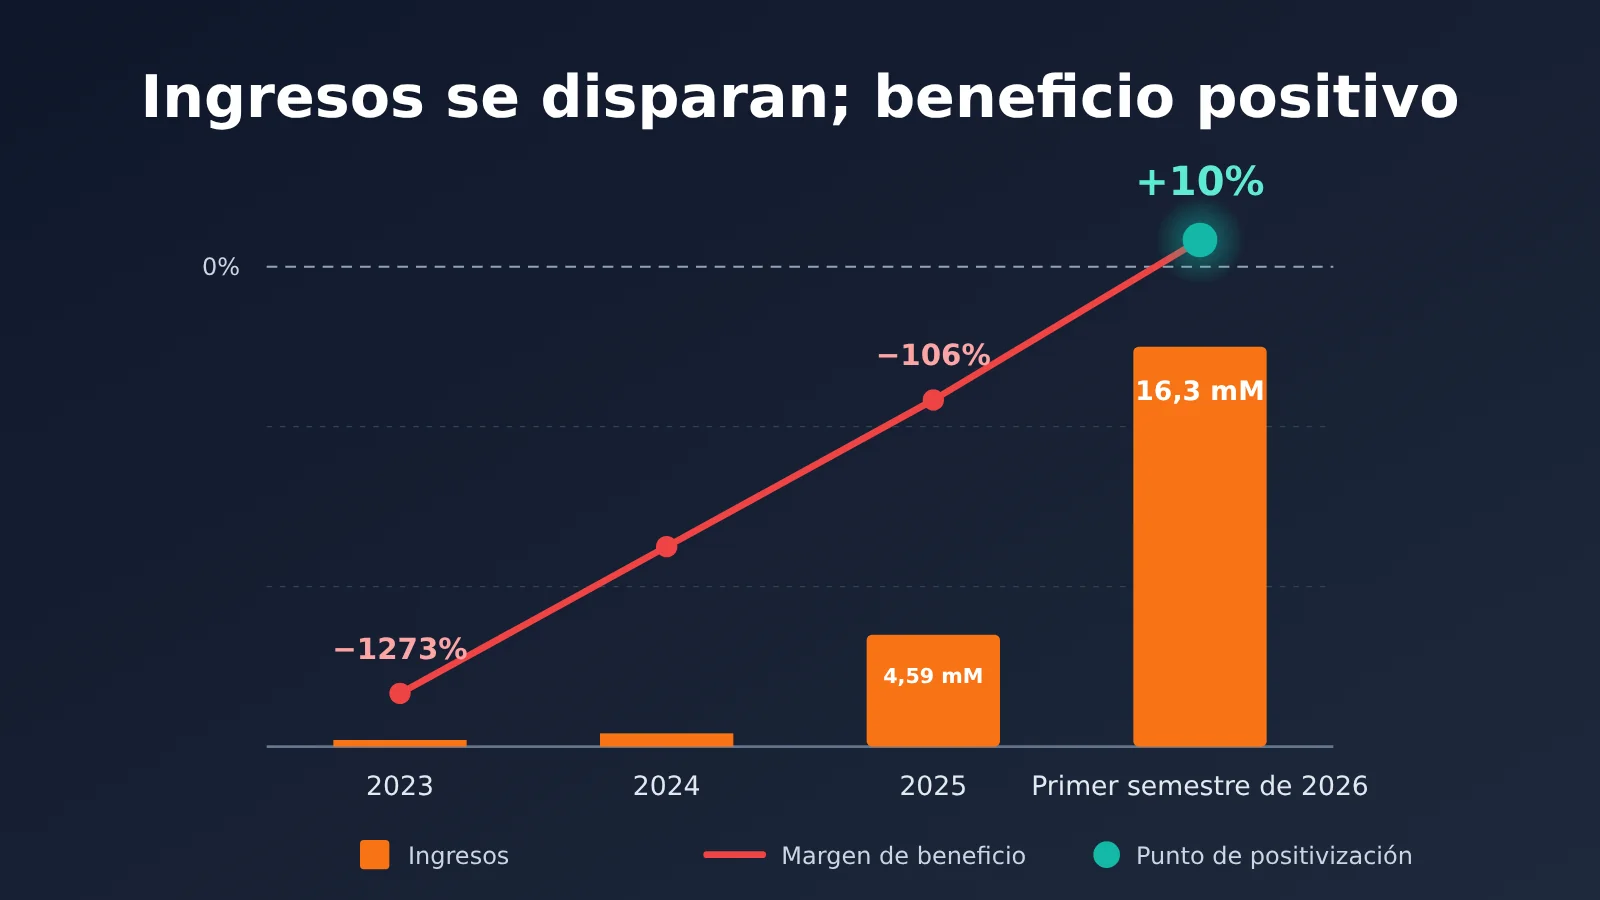
| 3 | Margen operativo ajustado del +10% en el primer semestre de 2026 | En 2025 todavía era del −106% | Texto original del folleto |
| 4 | El coste por tarea de Opus 5.5 baja alrededor del 40% | Frente a Opus 5, gracias a «bajar precios + más eficiencia» | Texto original del folleto |
| 5 | Los nuevos modelos aportan más del 80% de los ingresos | Las versiones publicadas en los últimos seis meses suponen más del 80% de los ingresos del tercer trimestre | Texto original del folleto |
| 6 | El canal de proveedores cloud representa el 48% de los ingresos | Se vende a través de marketplaces como AWS, Google Cloud y Azure | Texto original del folleto |
| 7 | Entre el 5% y el 7% de los ingresos viene de clientes infractores | Se les consideró infractores de las políticas de uso o de los términos comerciales, y ya se les limitó o se les cortó el acceso | Texto original del folleto |
Estas 7 cifras se dividen en tres grupos. Las tres primeras muestran que la compañía va mejor y que la presión financiera para subir precios no es grande. Las cifras 4 y 5 indican que Anthropic impulsa el consumo sobre todo con nuevos modelos y con un coste por tarea más bajo. Las cifras 6 y 7 tienen relación directa con los canales de acceso y la seguridad de las cuentas; lo veremos con más detalle en la cuarta sección.
Los ingresos de Claude crecen rápido gracias al uso y a los nuevos modelos
Conclusión en una frase: el crecimiento de los ingresos de Claude viene principalmente de que se usa más, no de que se cobre más caro.
| Periodo | Ingresos (USD) | Fuente |
|---|---|---|
| 2023 | 41 millones | Prospecto original |
| 2024 | 386 millones | Prospecto original |
| 2025 | 4.585 millones | Prospecto original |
| Primer semestre de 2025 | 1.163 millones | Prospecto original |
| Primer semestre de 2026 | 16.286 millones | Prospecto original |
| Tercer trimestre de 2026 | Unos 16.900 millones | Estimado a partir de «86 veces los 197 millones del cuarto trimestre de 2024» |
El prospecto indica que los ingresos del segundo trimestre de 2026 crecieron un 1.368% interanual, aproximadamente 13,7 veces. La cifra concreta del tercer trimestre sigue en blanco en el prospecto; solo se da el múltiplo de «86 veces el cuarto trimestre de 2024». Algunos análisis estiman que, con ese cálculo, el tercer trimestre ronda los 16.900 millones de dólares, con un crecimiento intertrimestral de alrededor del 46%, y que el ritmo empieza a desacelerarse.
La lógica de uso detrás de los ingresos de Claude
El prospecto explica que los ingresos se facturan principalmente por uso y que la mayoría no tiene contratos de largo plazo, por lo que los clientes pueden reducir el consumo en cualquier momento si su presupuesto se ajusta. A 30 de junio de 2026, las obligaciones de desempeño restantes (RPO, por sus siglas en inglés) ascienden a 10.800 millones de dólares, y se espera que alrededor del 75% se reconozca en los próximos 12 meses. Algunos análisis señalan que, frente a unos ingresos anualizados de aproximadamente 46.000 millones de dólares en el segundo trimestre, el RPO cubre menos del 20%, así que los ingresos del próximo año dependerán básicamente de cuánto sigan usando los clientes.
Esto es una buena noticia para los desarrolladores. Una empresa que gana sobre todo por uso teme que los clientes la consideren cara y se vayan con otro proveedor, así que tiende a bajar precios y mejorar la eficiencia para conseguir más invocaciones. El prospecto incluye un ejemplo: cuando Opus 4.5 se lanzó en noviembre de 2025 con más capacidad y un precio más bajo, el crecimiento intertrimestral de los ingresos pasó del 48% al 132%.
La estructura de clientes también se está diversificando. En los últimos 12 meses, más de 11.900 clientes pagaron más de 100.000 dólares; más de 1.900 pagaron más de 1 millón; y alrededor de 250 pagaron más de 10 millones. En el tercer trimestre, alrededor del 79% de los ingresos provino de clientes fuera de los cinco principales; en el primer trimestre, esa proporción fue de aproximadamente el 64%. Otro dato que los equipos que escriben código deberían tener en cuenta: el 5% superior de los usuarios Enterprise que usan Claude Code gasta aproximadamente 20 veces más que los usuarios que no lo usan. Los agentes de programación ya son la principal fuente de uso de Claude.
Las ganancias de Anthropic son positivas por primera vez: hay que mirar bien el criterio
Conclusión en una frase: con el criterio ajustado ya hay ganancias; con el criterio GAAP todavía falta un poco. El costo de cómputo sigue siendo el mayor gasto y también la raíz de los límites de tasa a corto plazo.
| Periodo | Margen operativo ajustado (Non-GAAP) | Margen operativo GAAP |
|---|---|---|
| 2023 | −1273% | −1344% |
| 2024 | −722% | −772% |
| 2025 | −106% | −176% |
| Primer semestre de 2026 | +10% | −4% |
Los datos anteriores proceden del texto original del prospecto de salida a bolsa. El segundo trimestre de 2026 fue el primero con beneficios: en ese trimestre, el margen operativo GAAP fue del 8%, el margen operativo ajustado del 19% y el beneficio operativo ajustado de 2.200 millones de dólares. Según los cálculos de Fortune, en el primer semestre el beneficio operativo ajustado fue de unos 1.600 millones de dólares y la pérdida operativa GAAP de 693 millones, frente a una pérdida de 2.100 millones en el mismo periodo del año anterior. La pérdida neta de 80.700 millones de dólares del primer semestre que reportó TechCrunch se debe principalmente a ajustes contables no monetarios relacionados con bonos convertibles; no implica que el negocio en sí esté perdiendo grandes sumas.
El margen bruto también depende del criterio que se use. CNBC, partiendo de un costo de ingresos de 2.380 millones de dólares en el primer semestre, calcula un margen bruto implícito de aproximadamente el 85%, frente a cerca del 12% en el mismo periodo del año anterior. Algunos análisis consideran que esa cifra está inflada, por dos motivos: las comisiones de los proveedores de nube y los costos de inferencia de los usuarios gratuitos no se incluyen en el costo de ingresos, mientras que la capacidad de cómputo para entrenamiento e investigación se registra en los gastos de I+D.
Costes de cómputo de Anthropic y compromisos de «cientos de miles de millones de dólares»
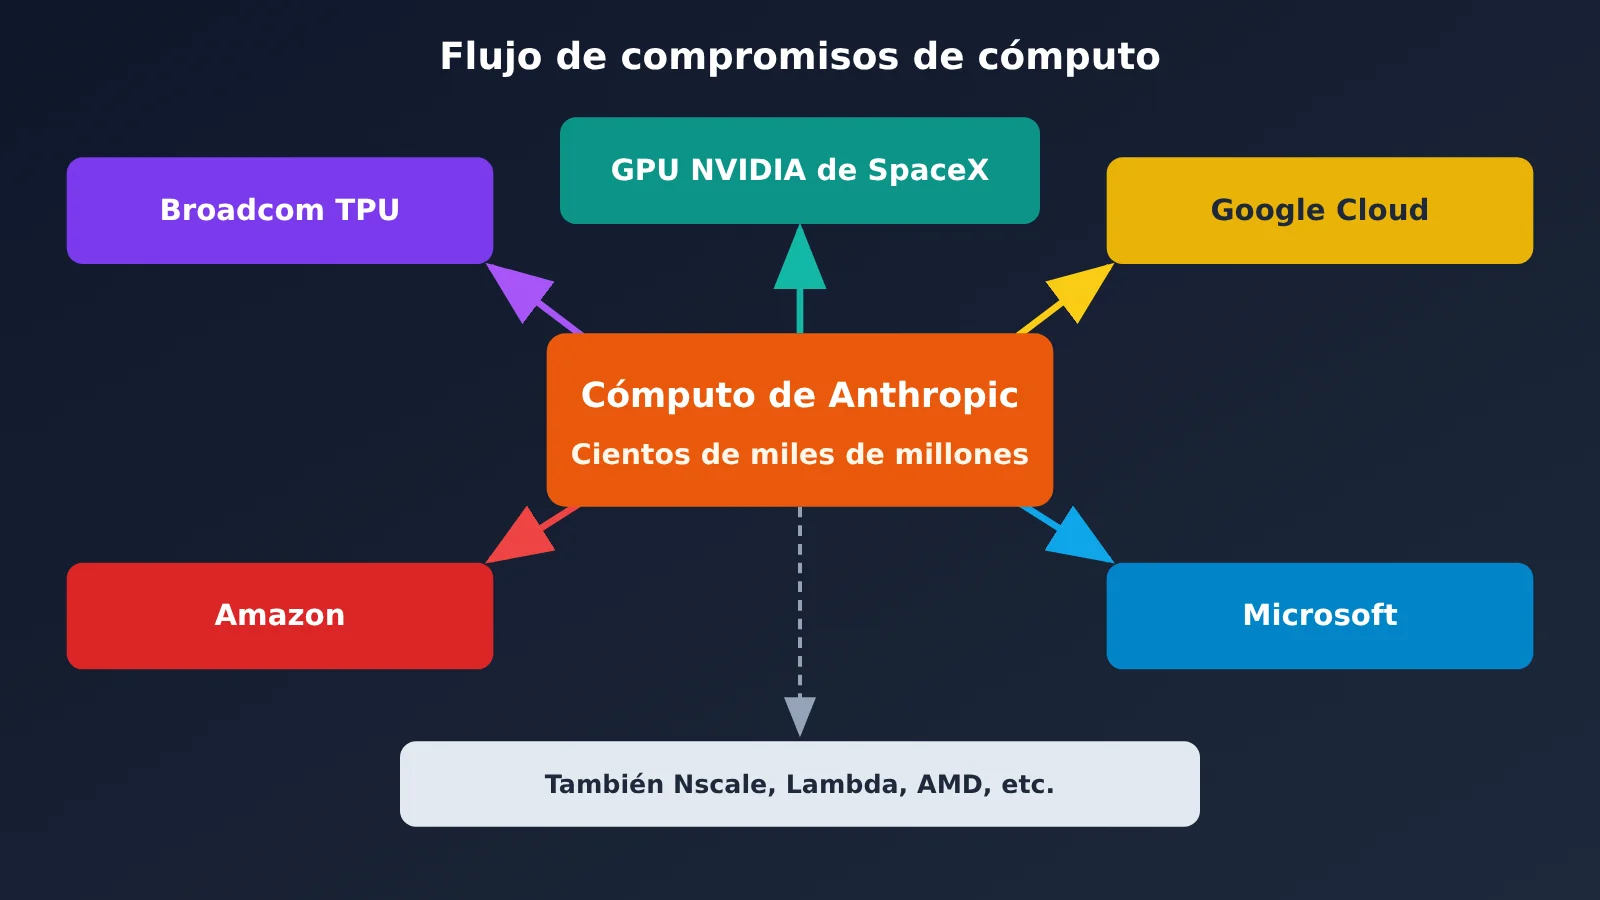
El prospecto desglosa los gastos del primer semestre de 2026: cómputo e infraestructura, 8.945 millones de dólares; personal, 3.152 millones; ventas, marketing y alianzas, 3.168 millones; otros gastos operativos y administrativos, 1.714 millones. El cómputo es el mayor gasto. La mayor parte del cómputo está contratada mediante contratos plurianuales firmados con 12–18 meses de antelación, y muchos incluyen cláusulas «take-or-pay»: se use o no, hay que pagar. La casilla del total de compromisos en el prospecto sigue en blanco; según medios como Fortune, ronda los cientos de miles de millones de dólares.
Los principales contratos que enumera Motley Fool incluyen: TPU de Broadcom, GPU de Nvidia de SpaceX, Google Cloud, Amazon y Microsoft, cada uno por importes de entre decenas de miles de millones y más de 100.000 millones de dólares. Según CNBC, Anthropic también ha firmado contratos a largo plazo con SpaceXAI, Nscale y Lambda para conseguir chips de Nvidia, y podría comprar chips de AMD por más de 20.000 millones de dólares.
La otra cara de esta sección es que hay dinero en caja. A 30 de junio de 2026, la empresa tenía 112.400 millones de dólares en efectivo y equivalentes, 19.300 millones en inversiones a corto plazo y 141.100 millones en financiación acumulada. La eficiencia también está mejorando: en septiembre de 2026, más del 90% de las contribuciones al repositorio de código de la empresa las escribía Claude, y en los últimos 12 meses los ingresos por empleado pasaron de 1,4 millones a más de 6,6 millones de dólares. No falta dinero, la eficiencia va en aumento y, además, el cómputo a largo plazo ya está asegurado; todo ello indica que la presión para «tapar el agujero con subidas de precios» no es alta.
5 impactos del prospecto de salida a bolsa para los usuarios de Claude
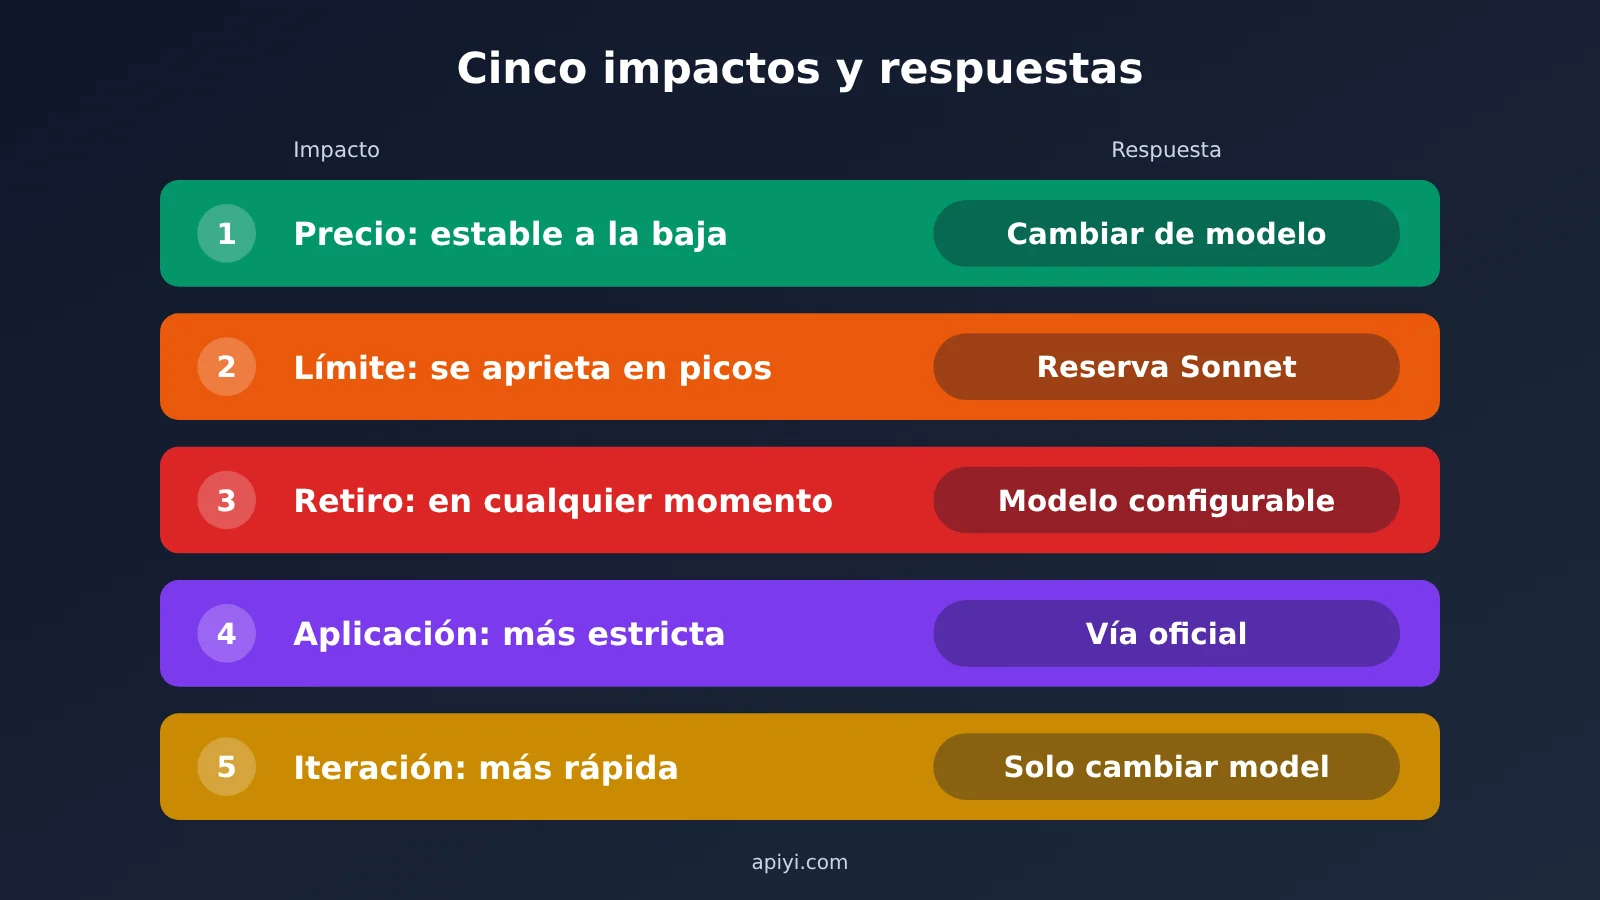
Conclusión en una frase: lo más probable es que los precios se mantengan estables o bajen ligeramente; lo que conviene preparar con antelación son la limitación de tasa, la deprecación, la aplicación de políticas y la rápida sucesión de generaciones.
Impacto 1: ¿Claude va a subir de precio? El coste por tarea está bajando
El texto del prospecto indica que Opus 5.5, publicado en septiembre de 2026, reduce el coste por tarea para los clientes alrededor de un 40% frente a Opus 5. Fable 5.1, publicado el mismo mes, baja el coste en cargas de trabajo típicas cerca de un 25% respecto a Fable 5, y en tareas complejas de programación y muy orientadas a agentes permite ahorrar hasta un 45%. La bajada combina “recorte de precios + mejora de eficiencia”; cuánto aporta cada parte depende del tipo de tarea.
Los precios unitarios también muestran el cambio. Esta es la tabla de precios de Claude en la plataforma APIYI:
| Modelo | Entrada | Salida | Lectura de caché |
|---|---|---|---|
claude-opus-5 |
5 | 25 | 0.50 |
claude-opus-5-5 |
4 | 20 | 0.20 |
claude-sonnet-5-5 |
2 | 10 | 0.10 |
Unidad: USD / millón de tokens; datos del 2026-10-29.
Al pasar de Opus 5 a Opus 5.5, los precios de entrada y salida bajan un 20%, y la lectura de caché cae aún más. Si además se suma la mejora de eficiencia que menciona la compañía, completar la misma tarea costará menos. La variante thinking de claude-opus-5-5 tiene el mismo precio y es compatible con los endpoints chat y messages. El cargo real equivale al precio de la tabla multiplicado por el multiplicador del grupo: grupo default, 1x; grupo ClaudeCode, 0.95x.
💰 Recomendación de costes: si un proyecto todavía usa Opus 5, puede desviar primero una parte del tráfico a Opus 5.5 y comparar el gasto total en tareas similares. En APIYI apiyi.com se paga por uso y no hay cuota mensual fija, así que comparar con poco tráfico sale muy barato.
Impacto dos: posible endurecimiento de los límites de velocidad y de uso
El folleto de la OPV señala que, cuando la demanda supera la capacidad a largo plazo, la empresa compra capacidad de cómputo a corto plazo a un precio unitario más alto, y prevé que ese uso de cómputo a corto plazo aumente próximamente. El documento también deja claro que la compañía ya ha ajustado —y podría seguir ajustando en el futuro— los límites de uso, la limitación de velocidad y las capacidades de los modelos. Que Opus devuelva un 429 o se forme cola en horas punta es justo el tipo de situación para la que conviene tener diseñado un plan de respuesta de antemano.
🎯 Recomendación técnica: en APIYI apiyi.com, con el mismo token puedes invocar
claude-sonnet-5-5. Configúralo como alternativa a Opus para que, cuando el modelo principal sufra limitación de velocidad o devuelva un error, se degrade automáticamente y el servicio no se interrumpa.
Impacto tres: retirada y desactivación temporal de modelos
Este es el riesgo que más fácilmente se pasa por alto. El folleto menciona que acelerar o forzar la retirada de modelos antiguos puede complicar la migración de los clientes que ya los tienen integrados. En junio de 2026 hubo incluso un caso real: el Departamento de Comercio de Estados Unidos impuso restricciones de exportación globales a Fable 5 y Mythos 5, y Anthropic desactivó ambos modelos para todos sus clientes, y solo levantó la restricción tras actualizar las medidas de seguridad. La solución es la misma que en el punto anterior: no codificar el nombre del modelo de forma fija y mantener siempre un modelo alternativo que ya hayas validado.
Impacto cuatro: la aplicación de prohibiciones de cuentas y de la destilación será más estricta
El folleto de la OPI revela textualmente que, en los primeros tres trimestres, aproximadamente entre el 5% y el 7% de los ingresos provino de clientes que posteriormente fueron considerados infractores de las políticas de uso o de los términos comerciales, y que, tras restringirles o cancelarles el acceso, esos ingresos ya no se vuelven a generar. En los factores de riesgo también se menciona que ha habido intentos constantes de replicar y destilar las capacidades del modelo, por lo que la compañía podría limitar funcionalidades o casos de uso. Algunos análisis sostienen que esta parte de los ingresos está principalmente relacionada con la destilación y que, con un cumplimiento más estricto, los usuarios comunes también podrían verse afectados por error.
Los desarrolladores nacionales deben conocer dos realidades. Primera: estando en China continental, el sitio oficial de Claude no es accesible. Segunda: incluso si se logra acceder de alguna manera, el riesgo de prohibición de cuenta es muy alto, y tanto el saldo de la cuenta como el historial de conversaciones podrían perderse. Que el canal sea oficial importa más que el precio.
El folleto muestra que los canales de proveedores de nube ya representan el 48% de los ingresos de Anthropic y que, al actuar Anthropic como responsable principal, reconoce los ingresos por el monto total, lo cual constituye la vía de venta principal reconocida oficialmente. El Claude de APIYI apiyi.com solo realiza transferencia oficial: el canal predeterminado utiliza el acceso oficial a AWS Bedrock y el canal alternativo usa la conexión directa con la clave API oficial de Anthropic, siguiendo la misma vía oficial que el canal de proveedores de nube mencionado en el folleto.
Impacto cinco: la velocidad de iteración de los modelos solo va a ir a más
Las versiones de modelos publicadas en los últimos seis meses generaron más del 80 % de los ingresos del tercer trimestre. Eso deja bastante claro cuál es el modelo de negocio de Anthropic: sacar versiones nuevas de forma continua y empujar a los clientes a migrar. Para quien desarrolla, la capa de integración cuanto más fina, mejor. En APIYI basta con poner https://api.apiyi.com/v1 en base_url, y la interfaz es compatible con el formato de OpenAI; si quieres cambiar a otro modelo de Claude, o incluso pasarte a GPT o Gemini, solo tienes que modificar el nombre en el campo model de la petición. El resto del código no se toca.
| Impacto | Base en el folleto de salida a bolsa | Cómo responder desde el desarrollo |
|---|---|---|
| ¿Van a subir los precios? | El coste por tarea de Opus 5.5 baja alrededor del 40 % | Migrar a los modelos nuevos a tiempo |
| Límites de tasa más estrictos | A corto plazo el cómputo cuesta más y los límites pueden ajustarse | Tener Sonnet 5.5 preparado como respaldo |
| Retirada de modelos | Los modelos antiguos pueden retirarse antes o de forma forzosa | Convertir el modelo en un parámetro de configuración |
| Suspensiones y aplicación de normas | Se corta entre el 5 % y el 7 % de los ingresos de clientes infractores | Usar canales oficiales autorizados |
| Aceleración de la iteración | Los modelos nuevos aportan más del 80 % de los ingresos | En la capa de integración, cambiar solo model |
El impacto de la salida a bolsa de Anthropic en el mercado de IA
Conclusión en una frase: la salida a bolsa hará que el mercado valore cada día a la empresa de Modelo de Lenguaje Grande, pero esto tiene poco que ver con tu factura de API.
El siguiente contenido se basa en expectativas de mercado o estimaciones de analistas y no constituye ningún consejo de inversión. Los medios en general esperan que ANT salga a bolsa a mediados o finales de noviembre, con una valoración de entre 1,5 y 2 billones de dólares, y Motley Fool informa que el objetivo de recaudación es de unos 100.000 millones de dólares. Algunos análisis consideran que, según unos ingresos anualizados de aproximadamente 68.000 millones de dólares en el tercer trimestre, la relación precio-ventas sería de entre 22 y 30 veces; teniendo en cuenta que casi la mitad de los ingresos se reconocen en términos brutos, la cifra sería aún mayor en términos netos. La inclusión rápida en el Nasdaq 100, las compras de fondos pasivos, la liberación escalonada de acciones y la posible desviación de fondos hacia otras acciones de IA son todas estimaciones de mercado, que no vamos a detallar aquí.
Para los desarrolladores, hay un punto que vale la pena tener en cuenta: tras la salida a bolsa, Anthropic tendrá que enfrentarse cada trimestre al escrutinio del mercado público sobre sus márgenes de beneficio. Los analistas citan las palabras del fundador en su carta: el principio de la empresa es «prometer menos, cumplir más». Esto podría hacer que Anthropic actúe con más determinación en medidas de control de costes como los límites de uso o la retirada de modelos, así que conviene preparar con antelación el plan de contingencia de la sección anterior.
Preguntas frecuentes sobre la subida de precios de Claude, puntos clave y resumen
Preguntas frecuentes (FAQ)
Q1: ¿El prospecto contiene alguna señal de que Claude vaya a subir de precio?
No hay señales directas. El prospecto insiste en la caída del coste por tarea: Opus 5.5 cuesta aproximadamente un 40% menos que Opus 5, y históricamente las bajadas de precio han traído un crecimiento de ingresos más rápido. Lo que podría ajustarse son los límites de uso, no el precio unitario.
Q2: ¿Un margen bruto del 85% significa que Claude es barato de producir?
Ese 85% es el resultado que calculó CNBC a partir de los ingresos y los costes. Hay analistas que lo consideran alto, porque el cómputo de entrenamiento se registra en gastos de I+D y las comisiones de los proveedores cloud tampoco se descuentan. El cómputo sigue siendo el mayor gasto de Anthropic.
Q3: ¿Los ingresos del tercer trimestre y la cobertura del RPO son cifras oficiales?
No. El prospecto solo indica que «los ingresos del tercer trimestre son 86 veces los del cuarto trimestre de 2024» y un RPO de 10.800 millones de dólares. Los大约 16.900 millones de ingresos del tercer trimestre y la cobertura por debajo del 20% son estimaciones de los analistas.
Q4: ¿Cómo garantizar la continuidad del negocio cuando un modelo se suspende temporalmente?
Convierte el modelo en un elemento de configuración y ten preparado un modelo alternativo: por ejemplo, Opus 5.5 como principal y Sonnet 5.5 como respaldo. Si accedes a través de APIYI apiyi.com, ambos comparten el mismo token y el mismo código.
Q5: ¿Cómo puede un equipo llamar a la API de Claude de forma regular?
Se recomienda elegir una plataforma que opere por canales oficialmente autorizados para evitar riesgos de cuentas y saldos. Puedes registrarte en APIYI apiyi.com para obtener un token, poner `https://api.apiyi.com/v1` en `base_url`, y por defecto se accede a través de AWS Bedrock oficial, con facturación por uso y sin cuota mensual fija.
Q6: ¿Qué limitaciones tiene esta lectura del prospecto?
En el S-1 todavía quedan apartados en blanco, como los ingresos del tercer trimestre y el importe total de los compromisos de cómputo. Antes del precio definitivo, el prospecto podría revisarse. Las previsiones sobre tendencias futuras que aparecen en este artículo son inferencias razonables, no hechos confirmados.
Puntos clave del folleto de OPV de Claude
- El costo por tarea está bajando: Opus 5.5 cuesta aproximadamente un 40% menos que Opus 5, y la probabilidad de un aumento generalizado de precios es baja.
- El crecimiento depende del volumen de uso: la retención neta de ingresos ronda el 900% y los ingresos provienen sobre todo de que se usa más.
- Las ganancias acaban de pasar a positivo: en la primera mitad del año, la cifra ajustada es +10%, mientras que bajo GAAP sigue en −4%.
- El riesgo a corto plazo son los límites de uso: el precio unitario del cómputo es más alto a corto plazo y las cuotas podrían endurecerse.
- Hay que tener un plan para las retiradas de modelos: Fable 5 llegó a desactivarse de forma global, así que no puede faltar un modelo alternativo.
- Los canales deben ser oficiales: los canales de proveedores cloud representan el 48% de los ingresos y la aplicación de la normativa seguirá reforzándose.
- La capa de integración debe ser ligera: con APIYI, un solo token para varios modelos; para cambiar de modelo solo hay que modificar
model.
Resumen
En una frase, este folleto viene a decir: Anthropic está cambiando un costo por tarea más bajo por más volumen de uso, y el precio de Claude probablemente se mantenga estable con tendencia a la baja. Pero la escasez de cómputo, los ajustes de cuotas, la retirada de modelos y el refuerzo de la aplicación de la normativa están todos recogidos como factores de riesgo. Por eso, lo que debe hacer un desarrollador no es acumular crédito, sino tres cosas: migrar a tiempo a los modelos nuevos, tener preparados modelos de respaldo y elegir canales oficiales.
Si quieres comparar a bajo costo el gasto real de Opus 5, Opus 5.5 y Sonnet 5.5 en tu propio negocio, te recomiendo usar APIYI apiyi.com para verificarlo cambiando de modelo con el mismo token.
Referencias
- Comunicado oficial de Anthropic: anuncio de presentación del S-1
- Enlace:
anthropic.com/news/s1-sec - Descripción: confirma la solicitud de salida a bolsa, el ticker y el calendario de emisión.
- Texto original del S-1 ante la SEC: folleto completo
- Enlace:
sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm - Descripción: aquí se encuentran la fuente original de los ingresos, los márgenes de beneficio y los factores de riesgo citados en este artículo.
- Reportajes de CNBC, Fortune, TechCrunch y Motley Fool: del 26 al 27 de octubre de 2026
- Enlaces:
cnbc.com,fortune.com,techcrunch.com,nasdaq.com - Descripción: criterios de cálculo usados por los medios, como el margen bruto, el importe de las ganancias y los contratos de capacidad de cómputo.
Autor: equipo técnico de APIYI
Contacto técnico: puedes escribirnos desde la página de inicio del sitio web oficial de APIYI. En este artículo, modelos comoclaude-opus-5-5ya están disponibles; los modelos y precios están sujetos a la lista de modelos de la plataforma: docs.apiyi.com/models