Catatan penulis: Artikel ini berangkat dari 7 angka kunci dalam prospektus Anthropic untuk menjawab pertanyaan yang paling dicari developer: apakah Claude akan naik harga, dan risiko apa saja yang perlu diantisipasi ke depannya.
Langsung ke kesimpulan: Prospektus Anthropic menunjukkan biaya per tugas Claude terus menurun, sehingga kemungkinan besar harga secara keseluruhan tidak akan naik. Namun prospektus juga menyebutkan tiga hal: harga satuan komputasi jangka pendek lebih tinggi, batasan penggunaan dan pembatasan laju (rate limit) mungkin disesuaikan, dan model lama mungkin dipercepat penghentiannya. Jadi bagi tim yang menggunakan Claude API, risiko sesungguhnya adalah suatu hari tiba-tiba tidak bisa memanggil model, atau terpaksa migrasi, bukan daftar harga yang menjadi lebih mahal.
Pada 26 Oktober 2026, Anthropic, PBC mengajukan pernyataan pendaftaran S-1 kepada SEC Amerika Serikat untuk mencatatkan saham di Nasdaq Global Select Market dengan kode saham ANT. Siaran pers resmi menyatakan bahwa jumlah saham yang ditawarkan dan kisaran harga belum ditentukan. Ini bukan rumor—angka-angka yang dikutip di bawah ini mencantumkan sumbernya: teks asli prospektus, perhitungan media, atau estimasi analis.
Nilai inti: Artikel ini tidak membahas cara membeli saham, melainkan apa arti angka-angka dalam prospektus bagi developer dalam negeri yang sedang atau berencana menggunakan Claude.
Sekilas 7 angka kunci dari prospektus Anthropic
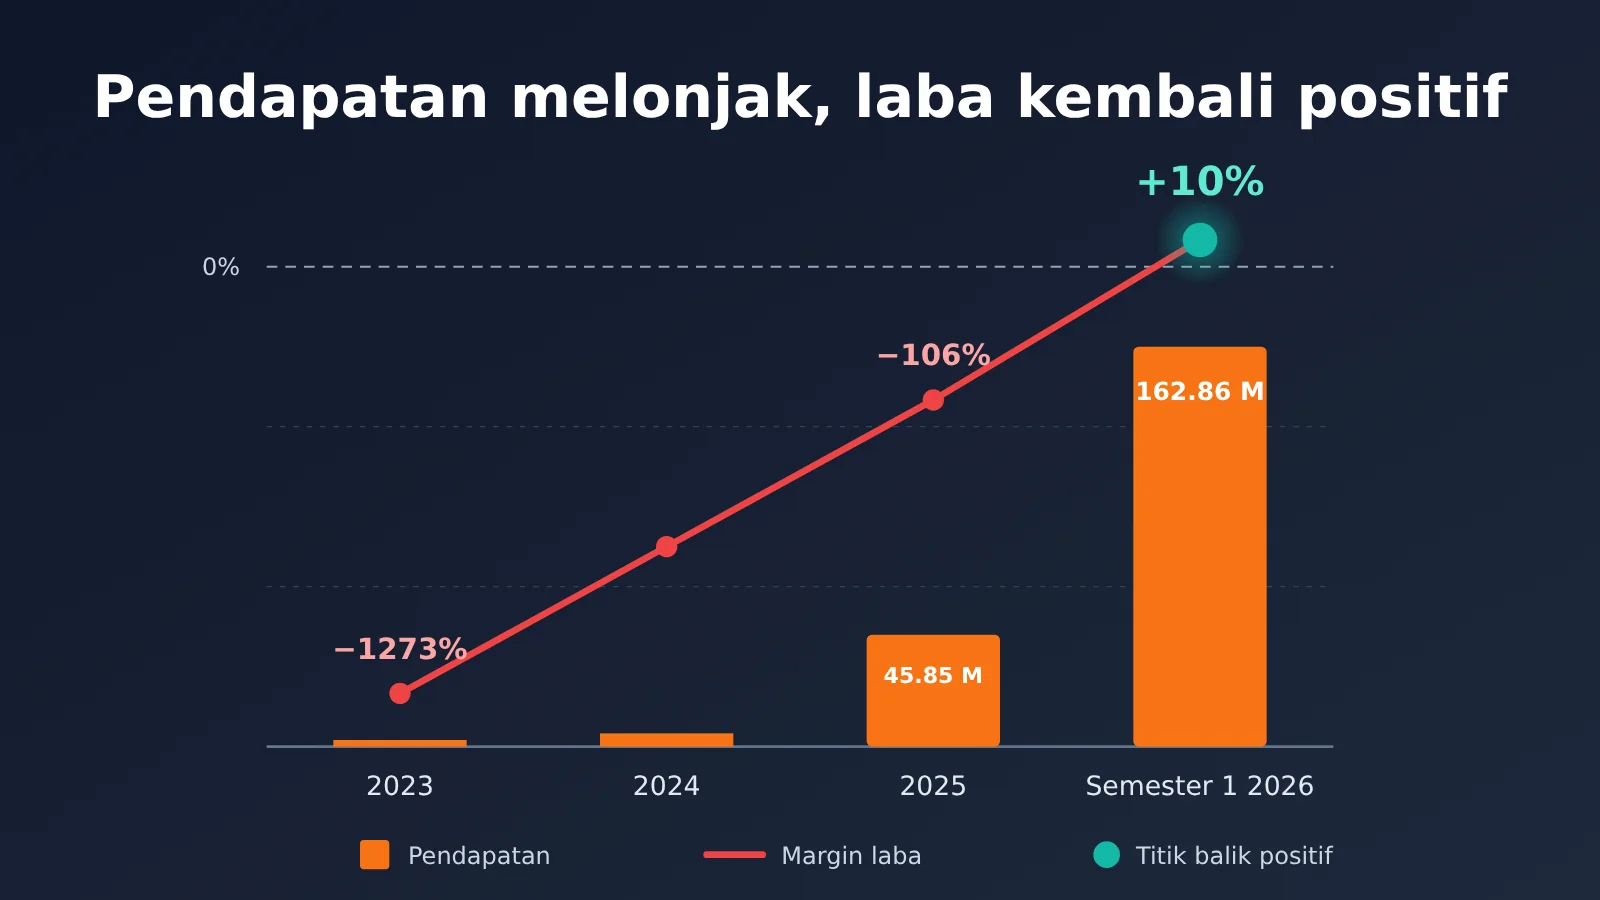
Kesimpulan singkat: pendapatan sedang naik, laba baru berbalik positif, dan biaya per tugas sedang turun. Jika ketiga hal ini dilihat bersama, “kenaikan harga menyeluruh” kurang memiliki dasar.
Tabel berikut berisi 7 angka yang paling relevan bagi pengguna Claude, semuanya diambil dari teks asli prospektus:
| # | Angka kunci | Arti | Sumber |
|---|---|---|---|
| 1 | Pendapatan paruh pertama 2026: 16,286 miliar dolar AS | Periode yang sama tahun lalu hanya 1,163 miliar dolar AS | Teks asli prospektus |
| 2 | Tingkat retensi pendapatan bersih sekitar 900% | Pelanggan lama tahun ini membelanjakan sekitar 9 kali lipat dibanding tahun lalu (tidak termasuk langganan individu) | Teks asli prospektus |
| 3 | Margin laba operasi yang disesuaikan paruh pertama 2026: +10% | Pada 2025 masih −106% | Teks asli prospektus |
| 4 | Biaya per tugas Opus 5.5 turun sekitar 40% | Dibanding Opus 5, berasal dari “penurunan harga + peningkatan efisiensi” | Teks asli prospektus |
| 5 | Model baru menyumbang lebih dari 80% pendapatan | Versi yang dirilis dalam enam bulan terakhir menyumbang lebih dari 80% pendapatan kuartal ketiga | Teks asli prospektus |
| 6 | Saluran penyedia cloud menyumbang 48% pendapatan | Dijual melalui marketplace seperti AWS, Google Cloud, Azure, dan lainnya | Teks asli prospektus |
| 7 | Sekitar 5%–7% pendapatan berasal dari pelanggan yang melanggar | Dianggap melanggar kebijakan penggunaan atau ketentuan komersial, aksesnya telah dibatasi atau dihentikan | Teks asli prospektus |
Ketujuh angka ini terbagi menjadi tiga kelompok. Angka 1–3 menunjukkan bahwa operasional perusahaan membaik, sehingga tekanan finansial untuk menaikkan harga tidak besar. Angka 4–5 menunjukkan bahwa Anthropic terutama mengandalkan model baru dan biaya per tugas yang lebih rendah untuk mendorong penggunaan. Angka 6–7 berkaitan langsung dengan saluran akses dan keamanan akun, yang akan diuraikan lebih lanjut di bagian keempat nanti.
Pendapatan Claude tumbuh cepat, didorong oleh penggunaan dan model baru
Kesimpulan singkat: pertumbuhan pendapatan Claude terutama berasal dari “lebih banyak digunakan”, bukan “dijual lebih mahal”.
| Periode | Pendapatan (USD) | Sumber |
|---|---|---|
| Tahun 2023 | $41 juta | Prospektus asli |
| Tahun 2024 | $386 juta | Prospektus asli |
| Tahun 2025 | $4,585 miliar | Prospektus asli |
| Semester I 2025 | $1,163 miliar | Prospektus asli |
| Semester I 2026 | $16,286 miliar | Prospektus asli |
| Kuartal III 2026 | Sekitar $16,9 miliar | Dihitung dari “86 kali lipat $197 juta pada Q4 2024” |
Prospektus menyebutkan bahwa pendapatan pada kuartal II 2026 tumbuh 1368% year-on-year, sekitar 13,7 kali lipat. Angka pasti untuk kuartal III masih kosong di prospektus; yang diberikan hanya kelipatan “86 kali Q4 2024”. Sejumlah analisis memperkirakan Q3 sekitar $16,9 miliar, tumbuh sekitar 46% secara kuartalan, dan laju pertumbuhannya mulai melambat.
Logika penggunaan di balik pendapatan Claude
Prospektus menjelaskan bahwa pendapatan terutama ditagih berdasarkan penggunaan, dan sebagian besar tidak terikat kontrak jangka panjang. Pelanggan dapat sewaktu-waktu mengurangi penggunaan karena anggaran berkurang. Per 30 Juni 2026, sisa kewajiban pelaksanaan (RPO) adalah $10,8 miliar, dan sekitar 75% diperkirakan diakui dalam 12 bulan ke depan. Sejumlah analisis menilai bahwa dibandingkan dengan pendapatan Q2 yang disetahunkan sekitar $46 miliar, cakupan RPO kurang dari 20%, sehingga pendapatan tahun depan pada dasarnya bergantung pada seberapa banyak pelanggan menggunakan layanan tahun depan.
Ini kabar baik bagi developer. Perusahaan yang pendapatannya terutama berasal dari penggunaan paling khawatir pelanggan menganggap harga terlalu mahal lalu beralih ke pesaing, sehingga lebih cenderung menurunkan harga dan meningkatkan efisiensi demi mendapatkan lebih banyak pemanggilan. Ada contoh di prospektus: pada November 2025, setelah Opus 4.5 diluncurkan dengan kemampuan lebih kuat dan harga lebih rendah, laju pertumbuhan pendapatan kuartal-ke-kuartal naik dari 48% menjadi 132%.
Struktur pelanggan juga makin tersebar. Dalam 12 bulan terakhir, pelanggan yang membayar lebih dari $100.000 mencapai lebih dari 11.900, di atas $1 juta lebih dari 1.900, dan di atas $10 juta sekitar 250. Sekitar 79% pendapatan Q3 berasal dari luar lima pelanggan terbesar; pada Q1 proporsi ini sekitar 64%. Satu lagi data yang perlu diperhatikan tim yang menulis kode: 5% pengguna Enterprise teratas yang memakai Claude Code mengeluarkan biaya sekitar 20 kali lipat dibanding pengguna yang tidak memakai Claude Code. Agen untuk coding kini menjadi sumber utama penggunaan Claude.
Margin keuntungan Anthropic pertama kali positif, perlu memperhatikan basis perhitungannya
Kesimpulan singkat: pada basis yang disesuaikan sudah menghasilkan untung, pada basis GAAP masih sedikit kurang; biaya komputasi tetap menjadi pengeluaran terbesar, dan juga akar dari pembatasan laju dalam jangka pendek.
| Periode | Margin operasi yang disesuaikan (Non-GAAP) | Margin operasi GAAP |
|---|---|---|
| Tahun 2023 | −1273% | −1344% |
| Tahun 2024 | −722% | −772% |
| Tahun 2025 | −106% | −176% |
| Semester pertama 2026 | +10% | −4% |
Data di atas berasal dari teks prospektus asli. Kuartal kedua 2026 adalah kuartal pertama yang menguntungkan: margin operasi GAAP kuartal tunggal 8%, margin operasi yang disesuaikan 19%, laba operasi yang disesuaikan 2,2 miliar dolar AS. Menurut perhitungan Fortune, laba operasi yang disesuaikan semester pertama sekitar 1,6 miliar dolar AS, kerugian operasi GAAP 693 juta dolar AS, sedangkan periode yang sama tahun lalu rugi 2,1 miliar. TechCrunch melaporkan kerugian bersih semester pertama 80,7 miliar dolar AS, terutama berasal dari penyesuaian akuntansi non-tunai terkait obligasi konversi, bukan berarti bisnisnya sendiri mengalami kerugian besar.
Margin kotor juga perlu memperhatikan basis perhitungannya. CNBC menghitung berdasarkan biaya pendapatan semester pertama 2,38 miliar dolar AS, margin kotor tersirat sekitar 85%, sedangkan periode yang sama tahun lalu sekitar 12%. Ada analisis yang menganggap angka ini terlalu tinggi, karena dua alasan: komisi penyedia cloud dan biaya inferensi pengguna gratis tidak dimasukkan ke dalam biaya pendapatan, sedangkan komputasi untuk pelatihan dan riset dicatat dalam biaya penelitian dan pengembangan.
Biaya komputasi Anthropic dan komitmen “skala ratusan miliar dolar”
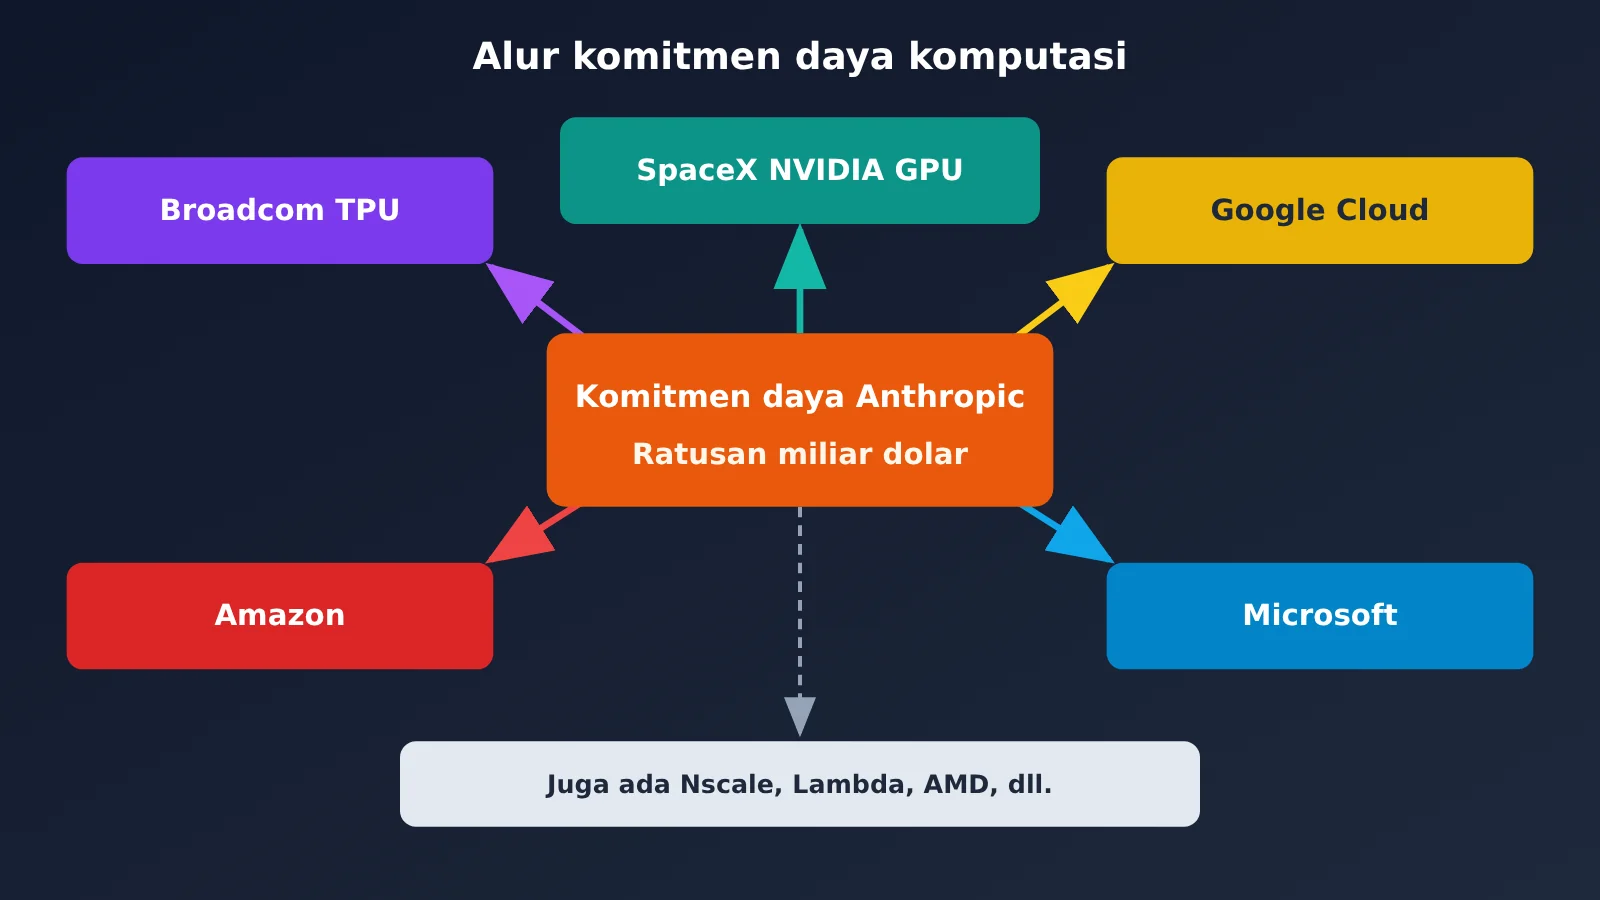
Prospektus mencantumkan biaya semester pertama 2026: komputasi dan infrastruktur 8,945 miliar dolar AS, personel 3,152 miliar, penjualan, pemasaran dan kemitraan 3,168 miliar, lainnya operasional dan manajemen 1,714 miliar, komputasi adalah pengeluaran terbesar. Sebagian besar komputasi adalah kontrak multi-tahun yang ditandatangani 12–18 bulan sebelumnya, dan mengandung banyak klausul “take-or-pay”, dibayar atau tidak dibayar tetap harus membayar. Kolom total komitmen dalam prospektus masih kosong, menurut statistik media seperti Fortune berada di skala ratusan miliar dolar.
Kontrak utama yang dicantumkan Motley Fool meliputi: TPU dari Broadcom, GPU Nvidia atas nama SpaceX, Google Cloud, Amazon, Microsoft, masing-masing bernilai puluhan miliar hingga lebih dari seratus miliar dolar AS. CNBC melaporkan, Anthropic juga menandatangani kontrak jangka panjang dengan SpaceXAI, Nscale, Lambda untuk mendapatkan chip Nvidia, dan mungkin akan membeli chip AMD senilai lebih dari 20 miliar dolar AS.
Sisi lain dari bagian ini adalah tersedianya dana di rekening. Hingga 30 Juni 2026, kas dan setara kas 112,4 miliar dolar AS, investasi jangka pendek 19,3 miliar dolar AS, total pendanaan terkumpul 141,1 miliar dolar AS. Efisiensi juga meningkat: pada September 2026, lebih dari 90% kontribusi basis kode perusahaan ditulis oleh Claude, pendapatan per kapita dalam 12 bulan terakhir naik dari 1,4 juta dolar AS menjadi lebih dari 6,6 juta dolar AS. Tidak kekurangan uang, efisiensi meningkat, ditambah lagi komputasi jangka panjang sudah terkunci, semua ini menunjukkan bahwa tekanan untuk “menaikkan harga guna menutup defisit” tidak besar.
5 Dampak Prospektus terhadap Pengguna Claude
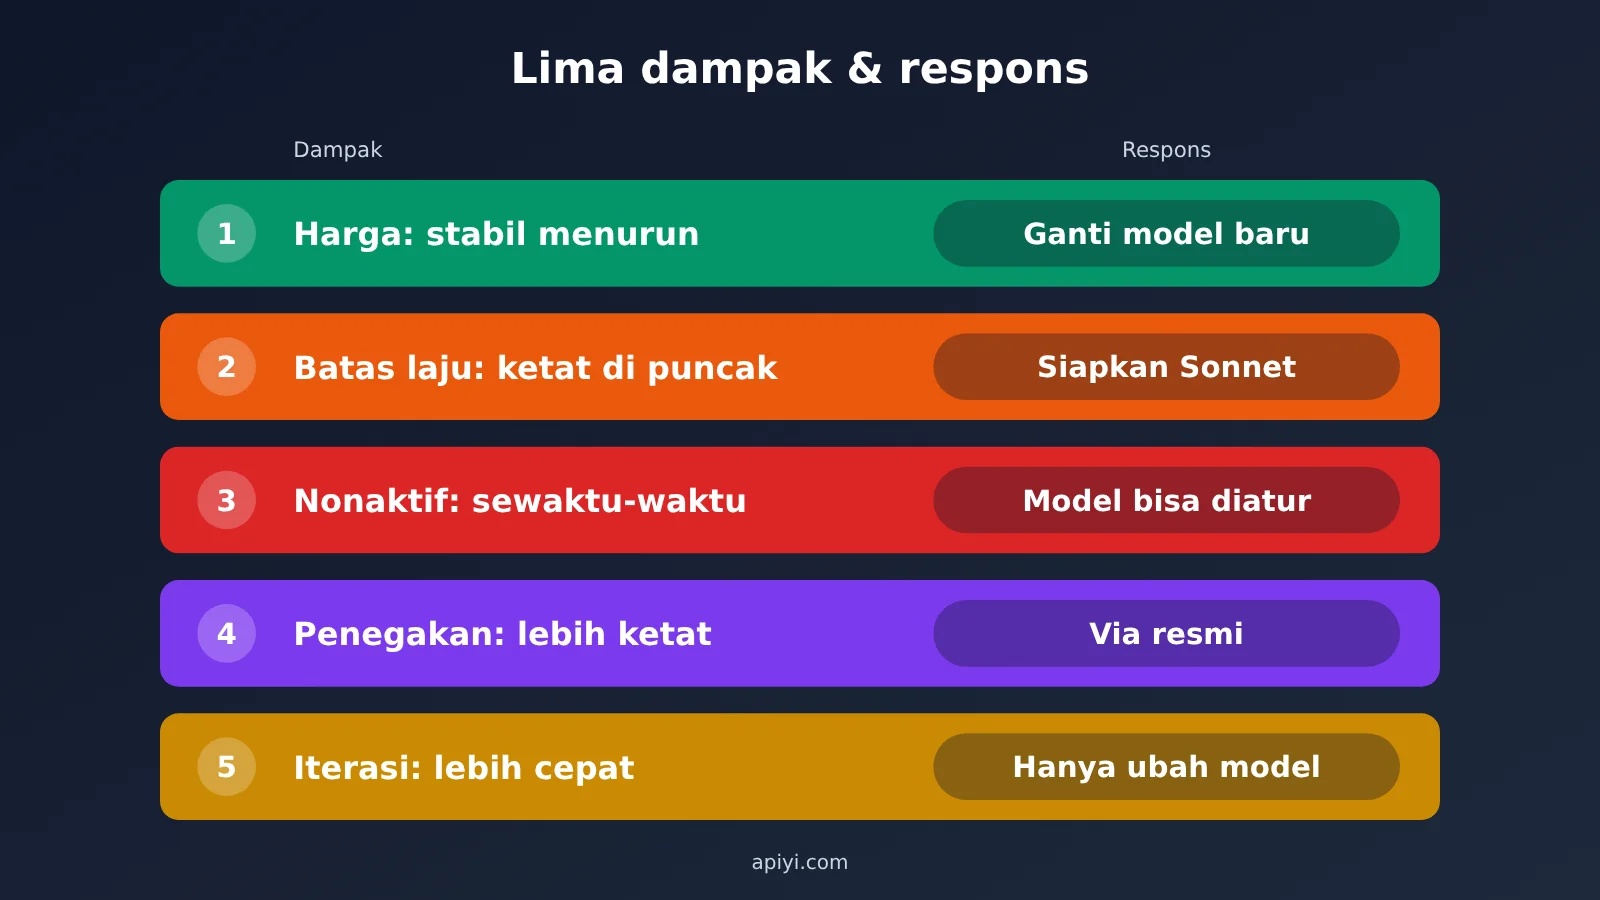
Kesimpulan singkat: harga kemungkinan besar stabil, bahkan cenderung turun. Yang perlu disiapkan lebih awal adalah pembatasan laju, penghentian layanan, penegakan aturan, dan siklus pergantian model yang cepat.
Dampak Pertama: Apakah Claude akan naik harga? Biaya per tugas justru turun
Prospektus aslinya menyebutkan: Opus 5.5 yang dirilis September 2026 menurunkan biaya per tugas pelanggan sekitar 40% dibandingkan Opus 5. Fable 5.1 yang dirilis pada bulan yang sama menurunkan biaya beban kerja tipikal sekitar 25% dibandingkan Fable 5, dan menghemat hingga 45% untuk tugas coding kompleks serta tugas yang sangat berorientasi Agent. Penurunan ini berasal dari “penurunan harga + peningkatan efisiensi”, dan seberapa besar kontribusi masing-masing tergantung pada jenis tugasnya.
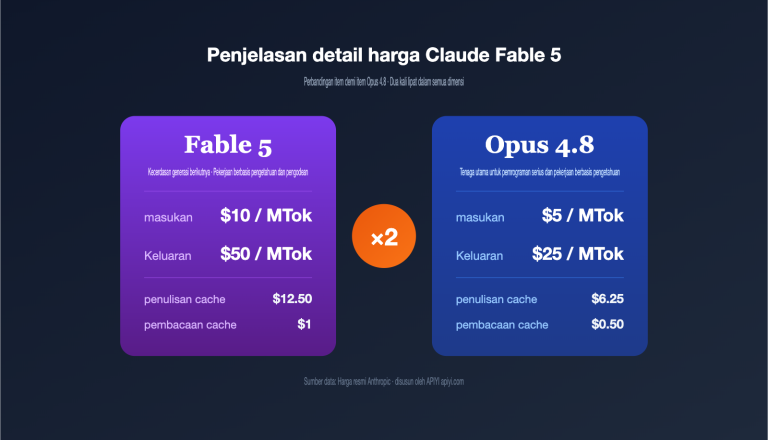
Harga satuannya sendiri juga menunjukkan perubahan. Tabel berikut adalah harga Claude di platform APIYI:
| Model | Input | Output | Cache read |
|---|---|---|---|
claude-opus-5 |
5 | 25 | 0.50 |
claude-opus-5-5 |
4 | 20 | 0.20 |
claude-sonnet-5-5 |
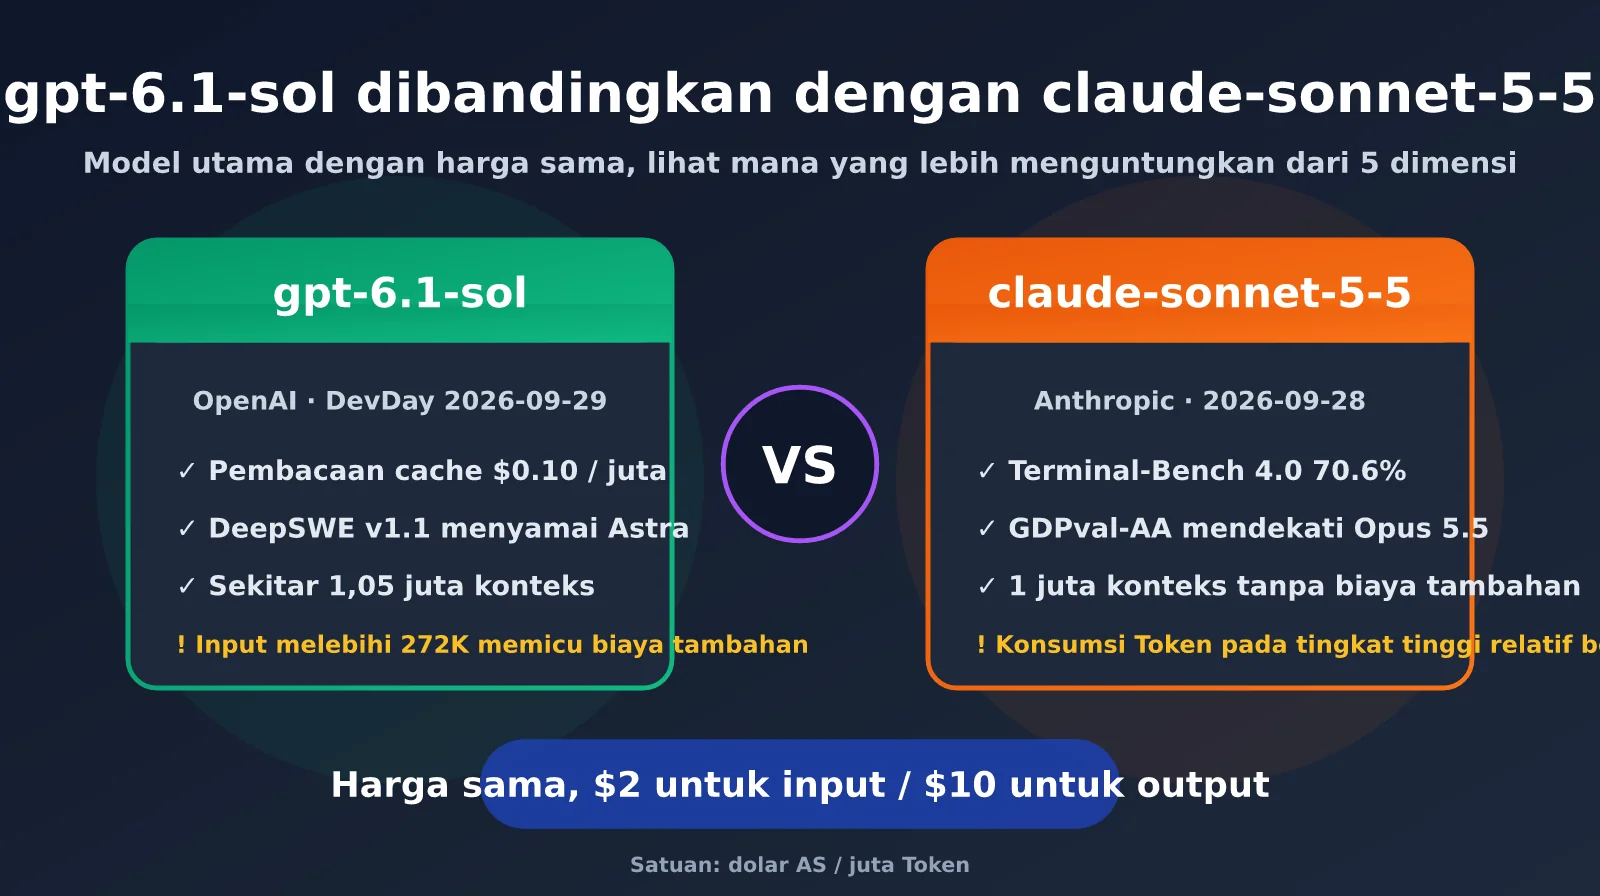
2 | 10 | 0.10 |
Satuan: USD / juta token, data per 2026-10-29.
Beralih dari Opus 5 ke Opus 5.5, harga satuan input dan output keduanya turun 20%, dan cache read turun lebih banyak lagi. Jika ditambah lagi dengan peningkatan efisiensi yang disebutkan pihak resmi, biaya untuk menyelesaikan tugas yang sama akan lebih sedikit. Varian thinking dari claude-opus-5-5 harganya sama, dan kedua endpoint chat serta messages didukung. Biaya aktual yang dipotong sama dengan harga pada tabel di atas dikalikan dengan pengali grup: grup default 1x, grup ClaudeCode 0,95x.
💰 Saran biaya: Untuk proyek yang masih memakai Opus 5, Anda bisa lebih dulu mengalihkan sebagian trafik ke Opus 5.5, lalu membandingkan total biaya untuk tugas sejenis. Di APIYI apiyi.com penagihannya berdasarkan pemakaian, tanpa biaya bulanan tetap, jadi biaya untuk membandingkan dengan trafik kecil sangat rendah.
Dampak Kedua: Pembatasan Laju dan Batas Penggunaan Berpotensi Diperketat
Prospektus menyebutkan bahwa ketika permintaan melebihi kapasitas jangka panjang, perusahaan akan membeli kapasitas komputasi jangka pendek dengan harga satuan lebih tinggi, dan memperkirakan penggunaan kapasitas jangka pendek akan meningkat dalam waktu dekat. Prospektus juga menyatakan bahwa perusahaan telah menyesuaikan—dan di masa depan mungkin akan terus menyesuaikan—batas penggunaan, pembatasan laju, dan kemampuan model. Saat jam sibuk, Opus bisa mengembalikan 429 atau masuk antrean; ini adalah situasi yang perlu diantisipasi dengan rencana penanganan sejak awal.
🎯 Saran teknis: Di APIYI apiyi.com, satu token yang sama dapat digunakan untuk memanggil
claude-sonnet-5-5. Jadikan model ini sebagai cadangan untuk Opus, sehingga saat model utama terkena pembatasan laju atau error, sistem otomatis beralih ke cadangan dan layanan tetap berjalan.
Dampak Ketiga: Penghentian Model dan Penonaktifan Sementara
Ini adalah risiko yang paling mudah terlewatkan. Prospektus menyebutkan bahwa percepatan penghentian atau penghentian paksa model lama dapat menyulitkan migrasi bagi pelanggan yang sudah terintegrasi. Pada Juni 2026 juga ada kasus nyata: Departemen Perdagangan AS memberlakukan pembatasan ekspor global terhadap Fable 5 dan Mythos 5, lalu Anthropic menonaktifkan kedua model tersebut untuk semua pelanggan, dan baru mencabut pembatasan setelah memperbarui langkah-langkah keamanan. Cara mengatasinya sama seperti poin sebelumnya: jangan menuliskan nama model secara hard-code di dalam kode, dan selalu sediakan satu model cadangan yang sudah teruji.
Dampak Keempat: Penegakan Larangan Akun dan Distilasi Akan Semakin Ketat
Prospektus mengungkapkan bahwa sekitar 5%–7% pendapatan pada tiga kuartal pertama berasal dari pelanggan yang kemudian dianggap melanggar kebijakan penggunaan atau ketentuan komersial. Setelah akses pelanggan tersebut dibatasi atau dihentikan, pendapatan terkait tidak akan berulang lagi. Dalam bagian faktor risiko juga disebutkan bahwa ada pihak yang terus mencoba mereplikasi dan mendistilasi kemampuan model, sehingga perusahaan mungkin membatasi fitur atau kasus penggunaan tertentu. Sebagian analis menilai bahwa pendapatan ini terutama terkait dengan distilasi, dan setelah penegakan diperketat, pengguna biasa pun bisa ikut terkena dampaknya.
Pengembang di Indonesia perlu mengetahui dua kenyataan. Pertama, bagi pengguna di Tiongkok daratan, situs resmi Claude tidak dapat diakses. Kedua, bahkan jika berhasil diakses dengan berbagai cara, risiko pemblokiran akun tetap sangat besar—saldo akun dan riwayat percakapan bisa hilang. Apakah salurannya resmi atau tidak jauh lebih penting daripada harga.
Prospektus menunjukkan bahwa saluran penyedia cloud kini menyumbang 48% pendapatan Anthropic, dan Anthropic bertindak sebagai pihak penanggung jawab utama dengan mengakui pendapatan secara bruto—ini merupakan jalur penjualan utama yang diakui resmi. Claude di APIYI apiyi.com hanya menyediakan pengalihan resmi: kanal default melalui integrasi resmi AWS Bedrock, sementara cadangannya melalui koneksi langsung kunci API resmi Anthropic—jalur resmi yang sama dengan saluran penyedia cloud dalam prospektus.
Dampak Kelima: Kecepatan Iterasi Model Hanya Akan Semakin Cepat
Versi model yang dirilis dalam enam bulan terakhir menyumbang lebih dari 80% pendapatan pada kuartal ketiga, menunjukkan bahwa model bisnis Anthropic adalah terus merilis versi baru dan mendorong migrasi pelanggan. Bagi pengembang, lapisan integrasi semakin tipis semakin baik. Di APIYI, isi base_url dengan https://api.apiyi.com/v1, antarmuka kompatibel dengan format OpenAI; mengganti model Claude, bahkan mengganti GPT atau Gemini, hanya perlu mengubah nama model dalam permintaan, kode lainnya tidak perlu diubah.
| Dampak | Dasar Prospektus | Respons Pengembang |
|---|---|---|
| Apakah akan naik harga | Biaya per tugas Opus 5.5 turun sekitar 40% | Segera migrasi ke model baru |
| Pembatasan diperketat | Komputasi jangka pendek lebih mahal, kuota mungkin disesuaikan | Siapkan Sonnet 5.5 sebagai cadangan |
| Model dihentikan | Model lama mungkin dipercepat atau dihentikan paksa | Jadikan model sebagai item konfigurasi |
| Pemblokiran akun dan penegakan hukum | 5%–7% pendapatan pelanggan melanggar diputus | Gunakan saluran resmi berlisensi |
| Iterasi dipercepat | Model baru menyumbang lebih dari 80% pendapatan | Lapisan integrasi hanya ubah model |
Dampak IPO Anthropic terhadap Pasar AI
Kesimpulan singkat: IPO akan membuat pasar memberi harga pada perusahaan model besar setiap hari, tapi ini tidak terlalu berdampak pada tagihan API Anda.
Semua isi di bawah ini adalah ekspektasi pasar atau perhitungan analis, bukan merupakan saran investasi dalam bentuk apa pun. Media secara umum memperkirakan ANT akan tercatat di bursa pada pertengahan hingga akhir November, dengan valuasi sekitar 1,5 triliun hingga 2 triliun dolar AS, dan Motley Fool melaporkan target penggalangan dana sekitar 100 miliar dolar AS. Ada analisis yang memperkirakan, berdasarkan pendapatan tahunan kuartal ketiga sekitar 68 miliar dolar AS, rasio harga terhadap penjualan (price-to-sales) sekitar 22–30 kali; mengingat hampir setengah pendapatan diakui secara bruto, jika memakai basis neto maka kelipatannya akan lebih tinggi lagi. Masuknya cepat ke Nasdaq 100, pembelian dana pasif, pencabutan larangan penjualan saham secara bertahap, serta pengalihan dana dari saham AI lain, semuanya merupakan perhitungan pasar yang tidak dibahas lebih jauh di sini.
Bagi pengembang, ada satu hal yang perlu diperhatikan: setelah IPO, Anthropic setiap kuartal harus menghadapi pengawasan pasar publik terhadap margin keuntungannya. Analis mengutip pernyataan dalam surat pendiri, prinsip perusahaan adalah “sedikit janji, banyak penuhi”. Ini bisa membuat Anthropic lebih tegas dalam mengambil langkah pengendalian biaya seperti pembatasan kuota dan penghentian model, jadi rencana antisipasi di bagian sebelumnya perlu disiapkan lebih awal.
FAQ Masalah Kenaikan Harga Claude, Poin Penting, dan Ringkasan
FAQ (Pertanyaan yang Sering Diajukan)
Q1: Apakah ada sinyal Claude akan naik harga di prospektus?
Tidak ada sinyal langsung. Prospektus menekankan penurunan biaya per tugas, Opus 5.5 sekitar 40% lebih rendah daripada Opus 5, dan secara historis penurunan harga justru mendorong pertumbuhan pendapatan yang lebih cepat. Yang mungkin lebih ketat adalah batas kuota, bukan harga satuan.
Q2: Apakah margin kotor 85% berarti Claude murah untuk dibuat?
85% adalah hasil perhitungan CNBC berdasarkan biaya pendapatan. Sebagian analis menilai angka itu terlalu tinggi karena biaya komputasi pelatihan dicatat sebagai biaya riset dan pengembangan, sementara komisi penyedia cloud juga belum dikurangkan. Komputasi tetap menjadi pengeluaran terbesar Anthropic.
Q3: Apakah pendapatan kuartal ketiga dan cakupan RPO itu angka resmi?
Bukan. Prospektus hanya mencantumkan “pendapatan kuartal ketiga adalah 86 kali lipat kuartal keempat 2024” dan RPO sebesar 10,8 miliar dolar. Pendapatan kuartal ketiga sekitar 16,9 miliar dolar dan cakupan di bawah 20% merupakan perkiraan para analis.
Q4: Bagaimana memastikan bisnis tidak terhenti saat model dinonaktifkan sementara?
Jadikan model sebagai item konfigurasi dan siapkan model cadangan, misalnya Opus 5.5 sebagai utama dan Sonnet 5.5 sebagai fallback. Saat mengakses melalui APIYI apiyi.com, keduanya menggunakan token dan kode yang sama.
Q5: Bagaimana tim dalam negeri bisa memanggil Claude API secara resmi?
Sebaiknya pilih platform yang melalui saluran resmi berlisensi untuk menghindari risiko akun dan saldo. Anda bisa mendaftar di APIYI apiyi.com untuk mendapatkan token, isi `base_url` dengan `https://api.apiyi.com/v1`, secara default melalui akses resmi AWS Bedrock, ditagih sesuai pemakaian, tanpa biaya bulanan tetap.
Q6: Apa saja keterbatasan dalam menafsirkan prospektus?
Di S-1 masih ada bagian kosong, seperti pendapatan kuartal ketiga dan total komitmen komputasi. Sebelum penetapan harga resmi, prospektus mungkin masih direvisi. Penilaian tren masa depan dalam artikel ini adalah inferensi yang wajar, bukan fakta pasti.
Poin Utama Prospektus Claude
- Biaya per tugas menurun: Opus 5.5 sekitar 40% lebih murah daripada Opus 5, dan kemungkinan kenaikan harga secara keseluruhan rendah.
- Pertumbuhan ditopang volume penggunaan: Rasio retensi pendapatan bersih sekitar 900%; pendapatan terutama berasal dari penggunaan yang lebih banyak.
- Laba baru berbalik positif: Setelah penyesuaian, paruh pertama +10%; secara GAAP masih −4%.
- Risiko jangka pendek adalah pembatasan laju: Harga satuan kapasitas komputasi jangka pendek lebih tinggi, dan batas kuota bisa diperketat.
- Penghentian model harus ada rencananya: Fable 5 pernah dinonaktifkan secara global, jadi model alternatif tidak boleh kurang.
- Gunakan saluran resmi: Saluran penyedia cloud menyumbang 48% pendapatan, dan penegakan aturan akan terus diperkuat.
- Lapisan integrasi harus tipis: Dengan APIYI, satu token untuk banyak model; ganti model cukup ubah
model.
Kesimpulan
Merangkum prospektus ini dalam satu kalimat: Anthropic sedang menukar biaya per tugas yang lebih murah dengan penggunaan yang lebih banyak, dan harga Claude kemungkinan besar stabil dengan kecenderungan menurun. Namun kelangkaan kapasitas komputasi, penyesuaian batas kuota, penghentian model, dan penguatan penegakan aturan semuanya tertulis dalam faktor risiko. Jadi yang perlu dilakukan pengembang bukan menimbun kuota, melainkan melakukan tiga hal: segera bermigrasi ke model baru, menyiapkan model cadangan untuk degradasi, dan memilih saluran resmi.
Jika Anda ingin membandingkan biaya aktual Opus 5, Opus 5.5, dan Sonnet 5.5 pada bisnis Anda sendiri dengan biaya rendah, disarankan menggunakan APIYI apiyi.com dengan satu token yang sama untuk beralih dan memverifikasi.
Referensi
- Siaran pers resmi Anthropic: Pengumuman pengajuan S-1
- Tautan:
anthropic.com/news/s1-sec - Keterangan: mengonfirmasi permohonan pencatatan saham, kode saham, dan progres penerbitan
- Teks asli S-1 SEC: Teks lengkap prospektus
- Tautan:
sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm - Keterangan: sumber asli pendapatan, margin keuntungan, dan faktor risiko dalam artikel ini
- Liputan CNBC, Fortune, TechCrunch, dan Motley Fool: 26–27 Oktober 2026
- Tautan:
cnbc.com,fortune.com,techcrunch.com,nasdaq.com - Keterangan: dasar perhitungan media untuk margin kotor, jumlah laba, kontrak daya komputasi, dan lain-lain
Penulis: Tim Teknis APIYI
Diskusi teknis: Silakan hubungi kami melalui halaman utama situs resmi APIYI. Model seperticlaude-opus-5-5yang disebut dalam artikel ini sudah tersedia; model dan harga mengacu pada daftar model platform: docs.apiyi.com/models