作者注:本文從 Anthropic 招股書的 7 個關鍵數字出發,回答一個開發者最關心的問題:Claude 會不會漲價,以及接下來該防哪些風險。
先說結論:Anthropic 招股書顯示,Claude 的單任務成本在持續下降,整體漲價的可能性不大。 但招股書也寫明瞭三件事:短期算力單價更高,用量限制和限流可能調整,舊模型可能加速下線。所以對用 Claude API 的團隊來說,真正的風險是某天突然調不動、或者被迫遷移,而不是價格表變貴。
2026 年 10 月 26 日,Anthropic, PBC 向美國 SEC 提交了 S-1 註冊聲明,申請在納斯達克全球精選市場上市,股票代碼 ANT。官方新聞稿寫明,發行股數和價格區間尚未確定。這不是坊間傳言,下文引用的數字都標明瞭來源:招股書原文、媒體計算,或者分析者推算。
核心價值:這篇不講怎麼買股票,只講招股書裏的數字對正在用或打算用 Claude 的國內開發者意味着什麼。
Anthropic 招股書 7 個關鍵數字速覽
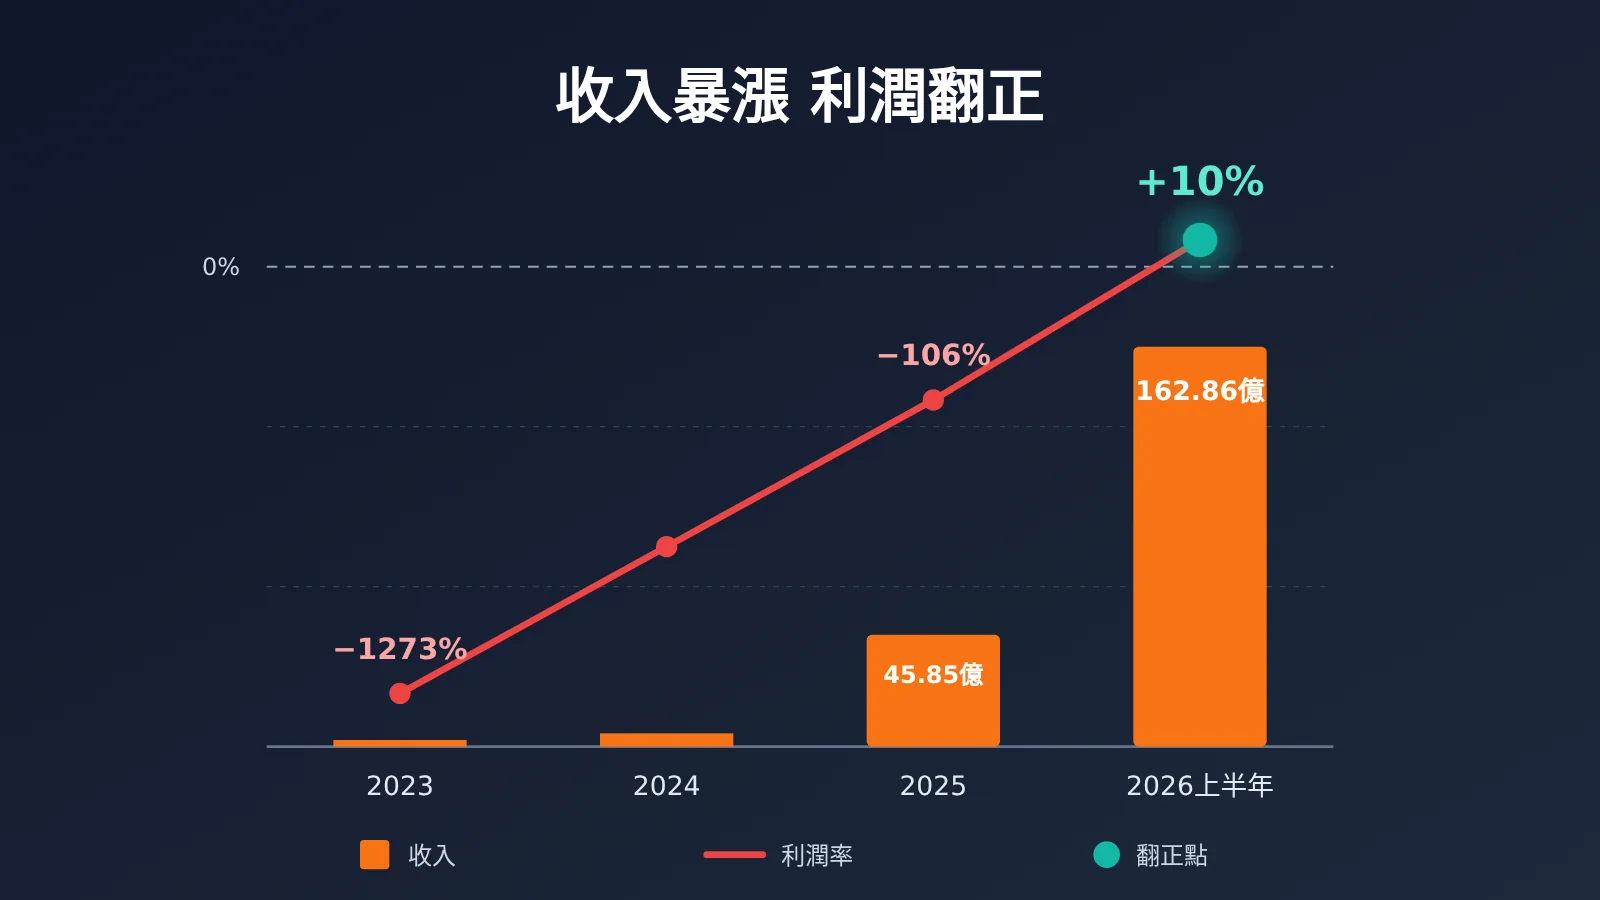
一句話結論:收入在漲、利潤剛轉正、單任務成本在降,這三點放在一起看,“全面漲價”缺少動機。
下表是和 Claude 用戶關係最大的 7 個數字,全部出自招股書原文:
| # | 關鍵數字 | 含義 | 來源 |
|---|---|---|---|
| 1 | 2026 上半年收入 162.86 億美元 | 去年同期只有 11.63 億 | 招股書原文 |
| 2 | 淨收入留存率約 900% | 老客戶今年花的錢約爲去年的 9 倍(不含個人訂閱) | 招股書原文 |
| 3 | 2026 上半年調整後經營利潤率 +10% | 2025 年還是 −106% | 招股書原文 |
| 4 | Opus 5.5 單任務成本降約 40% | 對比 Opus 5,來自“降價+效率提升” | 招股書原文 |
| 5 | 新模型貢獻 80% 以上收入 | 近六個月發佈的版本佔三季度收入八成以上 | 招股書原文 |
| 6 | 雲廠商渠道佔收入 48% | 經 AWS、Google Cloud、Azure 等市場賣出 | 招股書原文 |
| 7 | 約 5%–7% 收入來自違規客戶 | 被認定違反使用政策或商業條款,已被限制或終止訪問 | 招股書原文 |
這 7 個數字分成三組。1–3 說明公司經營在變好,漲價的財務壓力不大。4–5 說明 Anthropic 主要靠新模型和更低的單任務成本拉動用量。6–7 和接入渠道、賬號安全直接有關,後面第四節會展開。
Claude 收入漲得快,靠的是用量和新模型
一句話結論:Claude 的收入增長主要來自“用得更多”,不是“賣得更貴”。
| 期間 | 收入(美元) | 來源 |
|---|---|---|
| 2023 年 | 4100 萬 | 招股書原文 |
| 2024 年 | 3.86 億 | 招股書原文 |
| 2025 年 | 45.85 億 | 招股書原文 |
| 2025 年上半年 | 11.63 億 | 招股書原文 |
| 2026 年上半年 | 162.86 億 | 招股書原文 |
| 2026 年三季度 | 約 169 億 | 按“是 2024 年四季度 1.97 億的 86 倍”推算 |
招股書寫明,2026 年第二季度收入同比增長 1368%,約 13.7 倍。三季度的具體金額在招股書裏還是空白,只給了“是 2024 年四季度的 86 倍”這個倍數。有分析認爲,按此推算三季度約 169 億美元,環比增長約 46%,增速開始放緩。
Claude 收入背後的用量邏輯
招股書說明,收入主要按用量計費,大部分沒有長期合同約束,客戶隨時可能因爲預算減少用量。截至 2026 年 6 月 30 日,剩餘履約義務(RPO)爲 108 億美元,預計約 75% 在未來 12 個月確認。有分析認爲,相對於約 460 億美元的二季度年化收入,RPO 覆蓋不到 20%,明年收入基本取決於客戶明年還用多少。
這對開發者是好消息。一家主要靠用量賺錢的公司,最怕客戶嫌貴轉去別家,所以更傾向於用降價和提效換更多調用。招股書裏有個例子:2025 年 11 月 Opus 4.5 以更強能力、更低價格上線後,季度環比收入增速從 48% 提到了 132%。
客戶結構也在變分散。過去 12 個月付費 10 萬美元以上的客戶超過 11900 家,100 萬美元以上超過 1900 家,1000 萬美元以上約 250 家。三季度約 79% 的收入來自前五大客戶以外,一季度這個比例約爲 64%。另一組數據值得寫代碼的團隊留意:用了 Claude Code 的前 5% Enterprise 用戶,花費約爲沒用 Claude Code 用戶的 20 倍。編碼類 Agent 已經是 Claude 用量的主要來源。
Anthropic 利潤第一次轉正,要看清口徑
一句話結論:調整後口徑已經賺錢,GAAP 口徑還差一點;算力成本仍是最大開銷,也是短期限流的根源。
| 期間 | 調整後經營利潤率(Non-GAAP) | GAAP 經營利潤率 |
|---|---|---|
| 2023 年 | −1273% | −1344% |
| 2024 年 | −722% | −772% |
| 2025 年 | −106% | −176% |
| 2026 年上半年 | +10% | −4% |
以上數據來自招股書原文。2026 年二季度是第一個盈利季度:單季 GAAP 經營利潤率 8%,調整後經營利潤率 19%,調整後經營利潤 22 億美元。按 Fortune 的計算,上半年調整後經營利潤約 16 億美元,GAAP 經營虧損 6.93 億美元,去年同期虧損 21 億。TechCrunch 報道的上半年淨虧損 807 億美元,主要來自可轉債相關的非現金會計調整,不代表業務本身在大額虧錢。
毛利率同樣要看口徑。CNBC 按上半年收入成本 23.8 億美元計算,隱含毛利率約 85%,去年同期約 12%。有分析認爲這個數字偏高,原因有兩個:雲廠商佣金和免費用戶的推理成本沒有計入收入成本,訓練和研究用的算力則記在研發費用裏。
Anthropic 算力成本與“數千億美元級”承諾
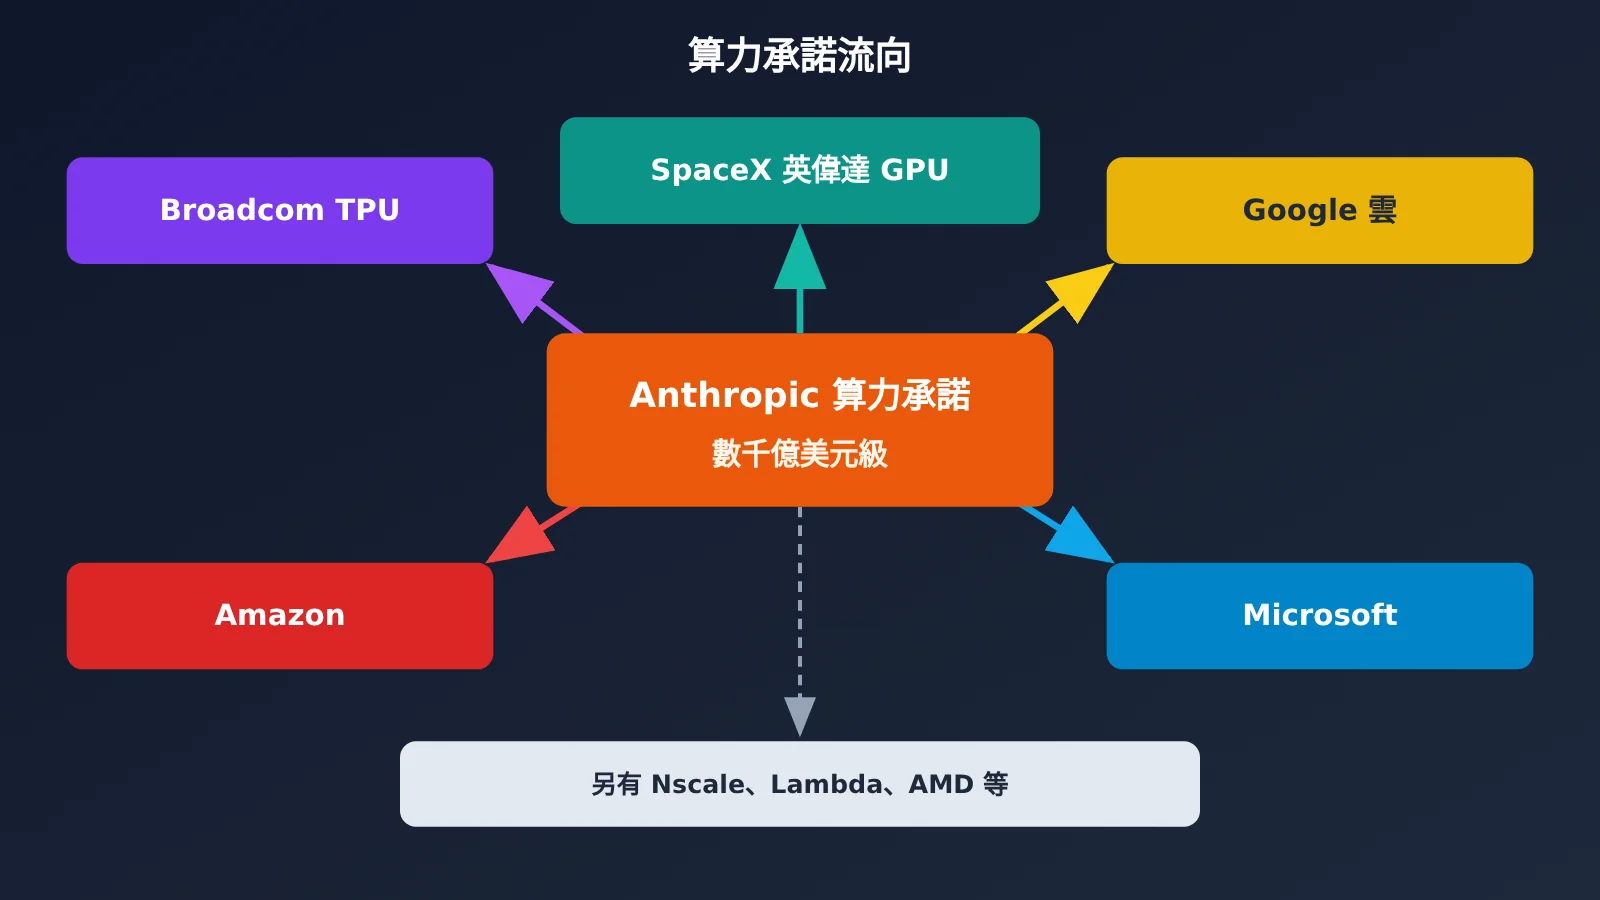
招股書列出 2026 年上半年費用:算力與基礎設施 89.45 億美元,人員 31.52 億,銷售、市場與合作 31.68 億,其他運營與管理 17.14 億,算力是第一大開銷。大部分算力是提前 12–18 個月籤的多年合同,而且含有大量“照付不議”條款,用不用都要付錢。招股書裏的承諾總額一欄仍是空白,按 Fortune 等媒體統計在數千億美元級。
Motley Fool 列出的主要合同包括:Broadcom 的 TPU、SpaceX 名下的英偉達 GPU、Google 雲、Amazon、Microsoft,每筆都在數百億到一千多億美元。CNBC 報道,Anthropic 還與 SpaceXAI、Nscale、Lambda 簽了長期合同獲取英偉達芯片,並可能採購超過 200 億美元的 AMD 芯片。
賬上有錢是這一節的另一面。截至 2026 年 6 月 30 日,現金及等價物 1124 億美元,短期投資 193 億美元,累計融資 1411 億美元。效率也在提升:2026 年 9 月,公司代碼庫超過 90% 的貢獻由 Claude 編寫,過去 12 個月人均收入從 140 萬美元升到 660 萬美元以上。不缺錢、效率在升,再加上長期算力已經鎖定,都說明“靠漲價補窟窿”的壓力不大。
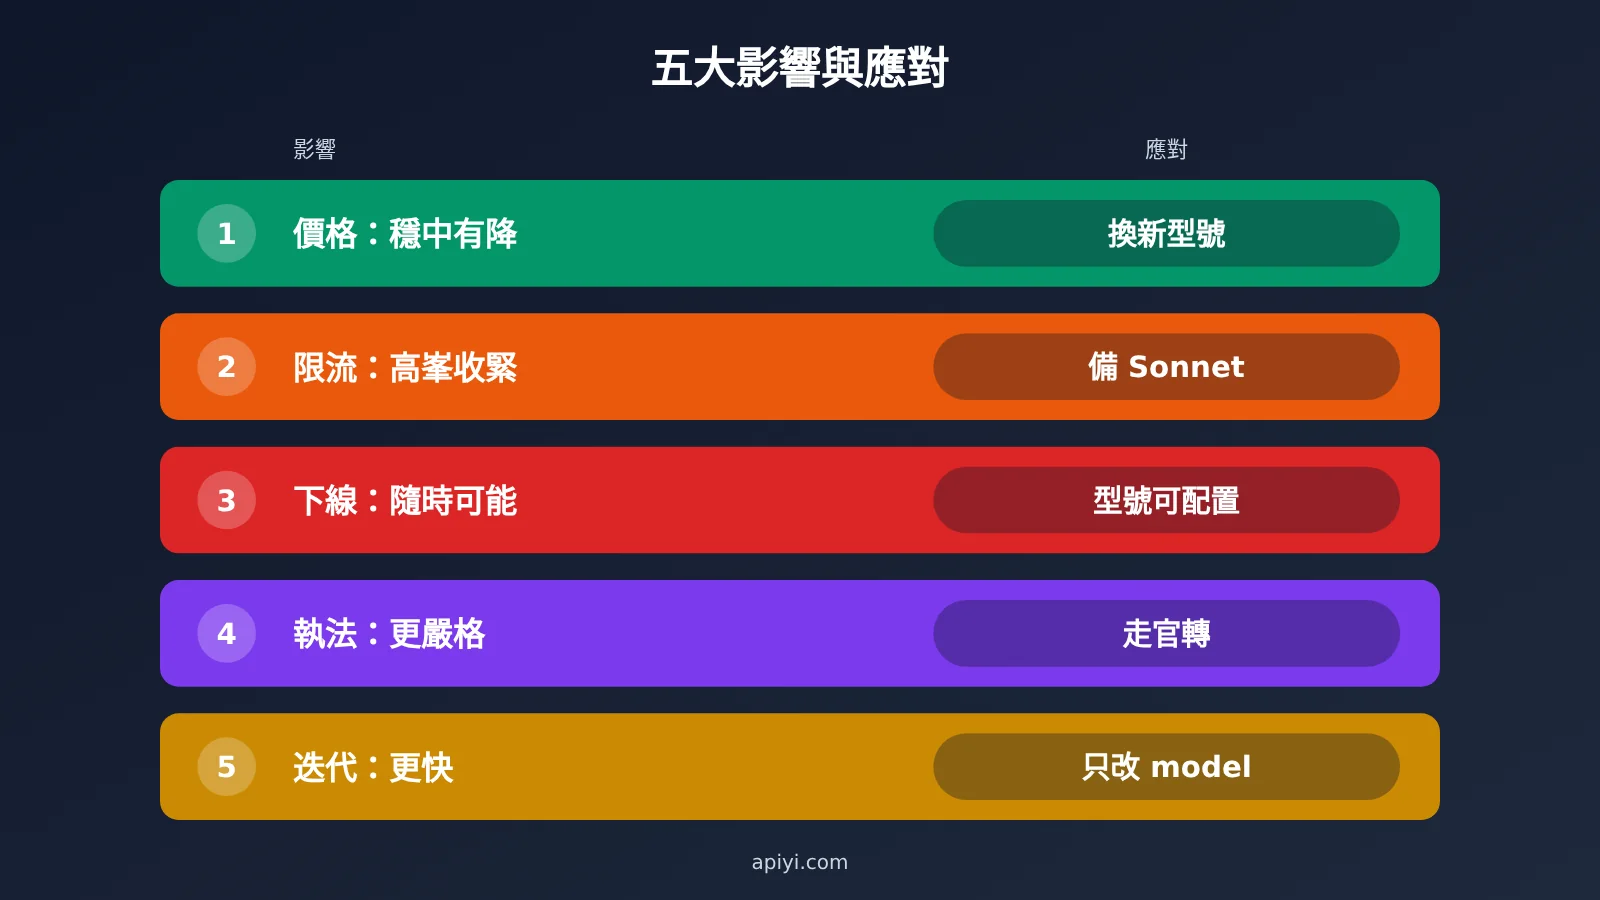
招股書對 Claude 用戶的 5 個影響
一句話結論:價格大概率穩中有降,要提前準備的是限流、下線、執法和快速換代。
影響一:Claude 會漲價嗎?單任務成本在降
招股書原文寫明:2026 年 9 月發佈的 Opus 5.5,相比 Opus 5 讓客戶單任務成本下降約 40%。同月發佈的 Fable 5.1 相比 Fable 5,典型負載成本降約 25%,複雜編碼和高度 Agent 化任務最多省 45%。降幅來自“降價+效率提升”,兩者各佔多少取決於任務類型。
單價本身也能看出變化。下表是 API易 平臺上的 Claude 價格:
| 模型 | 輸入 | 輸出 | 緩存讀 |
|---|---|---|---|
claude-opus-5 |
5 | 25 | 0.50 |
claude-opus-5-5 |
4 | 20 | 0.20 |
claude-sonnet-5-5 |
2 | 10 | 0.10 |
單位:美元 / 百萬 tokens,數據時間 2026-10-29。
從 Opus 5 換到 Opus 5.5,輸入和輸出單價都低了 20%,緩存讀降得更多。如果再疊加官方所說的效率提升,完成同一個任務花的錢會更少。claude-opus-5-5 的 thinking 變體同價,chat 和 messages 兩種端點都支持。實際扣費等於上表價格乘以分組倍率:default 分組 1 倍,ClaudeCode 分組 0.95 倍。
💰 成本建議:還在用 Opus 5 的項目,可以先把一部分流量切到 Opus 5.5,對比同類任務的總花費。在 API易 apiyi.com 上按量計費、沒有固定月費,小流量對比的成本很低。
影響二:限流和用量限制可能收緊
招股書寫到,需求超過長期產能時,公司會買單價更高的短期算力,並預計近期短期算力使用會增加。招股書也寫明,公司已經調整過、將來也可能繼續調整用量限制、限流和模型能力。高峯期 Opus 出現 429 或排隊,是需要提前設計好應對方案的情況。
🎯 技術建議:在 API易 apiyi.com 上,同一把令牌就能調用
claude-sonnet-5-5。可以把它設爲 Opus 的備選,主模型限流或報錯時自動降級,業務不中斷。
影響三:模型下線與臨時停用
這是最容易被忽視的風險。招股書提到,舊模型加速或強制下線,可能導致已接入的客戶遷移困難。2026 年 6 月還有一個真實案例:美國商務部對 Fable 5 和 Mythos 5 實施全球出口限制,Anthropic 對所有客戶停用了這兩個模型,更新安全措施後才解除限制。應對辦法和上一條一樣,代碼裏不要把型號寫死,並且始終保留一個經過驗證的備選模型。
影響四:封號與蒸餾執法會更嚴
招股書原文披露,前三季度約 5%–7% 的收入來自後來被認定違反使用政策或商業條款的客戶,這些客戶被限制或終止訪問後,相應收入不會再有。風險因素裏還寫到,有人一直在嘗試複製、蒸餾模型能力,公司可能因此限制功能或用例。有分析認爲,這部分收入主要與蒸餾有關,執法加強後普通用戶也可能被誤傷。
國內開發者需要知道兩個現實情況。第一,人在中國大陸,Claude 官網走不通。第二,就算想辦法走通,封號風險也很大,賬戶餘額和對話記錄都可能沒了。渠道是否正規,比價格更重要。
招股書顯示,雲廠商渠道已佔 Anthropic 收入的 48%,而且由 Anthropic 作爲主責方按總額確認收入,是官方認可的主流銷售路徑。API易 apiyi.com 的 Claude 只做官轉,默認通道走 AWS Bedrock 官方接入,替補走 Anthropic 官方 Key 直連,和招股書裏的雲廠商渠道是同一條正規路。
影響五:模型迭代速度只會更快
近六個月發佈的模型版本貢獻了三季度 80% 以上的收入,說明 Anthropic 的商業模式就是不斷推出新版本、帶動客戶遷移。對開發者來說,接入層越薄越好。在 API易 上,base_url 填 https://api.apiyi.com/v1,接口兼容 OpenAI 格式;換 Claude 型號,甚至換 GPT、Gemini,都只需改請求裏的 model 名稱,其餘代碼不用動。
| 影響 | 招股書依據 | 開發者應對 |
|---|---|---|
| 會不會漲價 | Opus 5.5 單任務成本降約 40% | 及時遷移到新型號 |
| 限流收緊 | 短期算力更貴,限額可能調整 | 備好 Sonnet 5.5 作降級 |
| 模型下線 | 舊模型可能加速或強制下線 | 型號做成配置項 |
| 封號與執法 | 5%–7% 違規客戶收入被切斷 | 走官方授權渠道 |
| 迭代加速 | 新模型貢獻 80% 以上收入 | 接入層只改 model |
Anthropic 上市對 AI 市場的影響
一句話結論:上市會讓市場每天給大模型公司定價,但這和你的 API 賬單關係不大。
以下內容均爲市場預期或分析者測算,不構成任何投資建議。媒體普遍預期 ANT 在 11 月中下旬掛牌,估值約 1.5 萬億到 2 萬億美元,Motley Fool 報道目標募資約 1000 億美元。有分析認爲,按三季度年化收入約 680 億美元推算,對應市銷率約 22–30 倍;考慮到近一半收入按總額確認,換成淨額口徑倍數會更高。納斯達克 100 快速納入、被動資金買入、分批解禁以及對其他 AI 股的資金分流,都屬於市場測算,這裏不展開。
對開發者,有一點值得留意:上市後,Anthropic 每個季度都要面對公開市場對利潤率的審視。分析者轉述創始人信中的表態,公司原則是“少承諾、多兌現”。這可能讓 Anthropic 在限額、模型下線這類成本控制動作上更果斷,所以上一節的預案要提前做好。
Claude 漲價問題 FAQ、核心要點與總結
常見問題 FAQ
Q1: 招股書裏有 Claude 要漲價的信號嗎?
沒有直接信號。招股書強調的是單任務成本下降,Opus 5.5 比 Opus 5 降約 40%,而且歷史上降價帶來了更快的收入增長。可能變緊的是限額,不是單價。
Q2: 毛利率 85% 是不是說明 Claude 很便宜就能做出來?
85% 是 CNBC 按收入成本計算的結果。有分析認爲它偏高,因爲訓練算力記在研發費用裏,雲廠商佣金也沒有扣除。算力仍然是 Anthropic 最大的支出。
Q3: 三季度收入、RPO 覆蓋率這些是官方數字嗎?
不是。招股書只給了“三季度收入是 2024 年四季度的 86 倍”和 RPO 108 億美元。約 169 億的三季度收入和不到 20% 的覆蓋率,都是分析者推算的。
Q4: 模型被臨時停用時怎麼保證業務不中斷?
把型號做成配置項,並準備一個備選模型,比如主用 Opus 5.5、降級用 Sonnet 5.5。通過 API易 apiyi.com 接入時,兩者共用同一把令牌和同一套代碼。
Q5: 國內團隊怎樣正規調用 Claude API?
建議選擇走官方授權渠道的平臺,避免賬號和餘額風險。可以在 API易 apiyi.com 註冊獲取令牌,`base_url` 填 `https://api.apiyi.com/v1`,默認走 AWS Bedrock 官方接入,按量計費、沒有固定月費。
Q6: 招股書解讀有哪些侷限?
S-1 裏還有空白項,比如三季度收入和算力承諾總額。正式定價前,招股書可能還會修訂。本文對未來趨勢的判斷屬於合理推斷,不是確定事實。
Claude 招股書核心要點 Key Takeaways
- 單任務成本在降:Opus 5.5 比 Opus 5 降約 40%,整體漲價可能性低。
- 增長靠用量:淨收入留存率約 900%,收入主要來自用得更多。
- 利潤剛翻正:調整後上半年 +10%,GAAP 仍爲 −4%。
- 短期風險是限流:短期算力單價更高,限額可能收緊。
- 下線要有預案:Fable 5 曾被全局停用,備選模型不能少。
- 渠道要正規:雲廠商渠道佔收入 48%,執法會持續加強。
- 接入層要薄:用 API易 一把令牌多模型,換型號只改
model。
總結
用一句話概括這份招股書:Anthropic 正在用更便宜的單任務成本換更多用量,Claude 的價格大概率穩中有降。但算力緊張、限額調整、模型下線和執法加強都寫進了風險因素,所以開發者要做的不是囤額度,而是做好三件事:及時遷移新型號、備好降級模型、選正規渠道。
如果你想低成本對比 Opus 5、Opus 5.5 和 Sonnet 5.5 在自己業務上的實際花費,推薦通過 API易 apiyi.com 用同一把令牌切換驗證。
參考資料
- Anthropic 官方新聞稿:S-1 提交公告
- 鏈接:
anthropic.com/news/s1-sec - 說明:確認上市申請、股票代碼與發行進度
- SEC S-1 原文:招股書全文
- 鏈接:
sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm - 說明:本文收入、利潤率、風險因素的原文出處
- CNBC、Fortune、TechCrunch、Motley Fool 報道:2026-10-26 至 10-27
- 鏈接:
cnbc.com、fortune.com、techcrunch.com、nasdaq.com - 說明:毛利率、利潤額、算力合同等媒體計算口徑
作者:API易 技術團隊
技術交流:歡迎在 API易 官網首頁聯繫我們。本文claude-opus-5-5等型號均已可用,型號與價格以平臺型號列表爲準:docs.apiyi.com/models